En contraste con los disensos que marcaron la reunión previa, el Comité Federal de Mercado Abierto (FOMC) optó en unanimidad elevar en un cuarto de punto el rango de las tasas de interés de referencia hacia el 3,75% y el 4%.
Según el comunicado del comité, el alza tuvo como objetivo propiciar “un retorno más rápido” de la inflación a la meta del 2%, nivel que no se ha alcanzado en los últimos cinco años y que, de acuerdo con las proyecciones presentadas este mismo jueves por la Fed, no se alcanzaría hasta 2029.
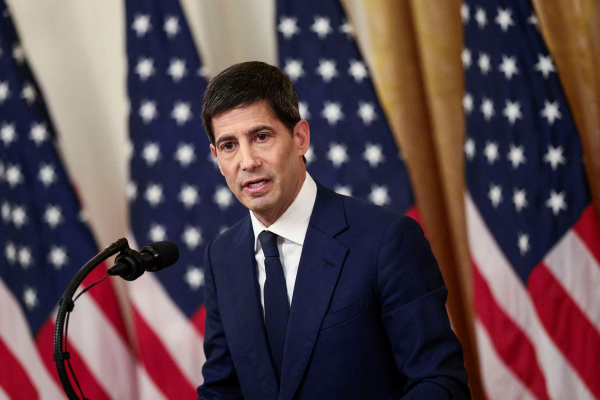
“La realidad es que la inflación es demasiado alta, y lo ha sido durante demasiado tiempo (...) los datos de inflación de este verano no me indican que las tendencias subyacentes hayan mejorado significativamente”, aseguró Warsh en la rueda de prensa posterior a la reunión.
Pese a que los datos de las últimas semanas mostraron que la economía estadounidense sigue siendo sólida, la inflación subyacente –la medida preferida por la Fed– avanzó un 0,3% en agosto, de acuerdo con datos de la Oficina de Estadísticas Laborales, situando la tasa anualizada en un 2,4%.
La “geopolítica”, dijo Warsh sin hacer una referencia directa al conflicto con Irán, que empujó al petróleo a superar los US$ 100 por barril, también contribuyó al cambio de perspectiva del comité.
Ciclo de ajuste pese a Trump
La decisión del FOMC, que llega apenas unas semanas antes de las elecciones de mitad de mandato, no dejó indiferente a Trump. “Las tasas de interés en Estados Unidos deberían ser de 1% o menos, porque tenemos la mejor calificación crediticia del mundo”, publicó en Truth Social. “¡Bajen las tasas de interés para Estados Unidos y háganlo rápido!”, añadió.
Sin embargo, los propios funcionarios anticiparon en el dot plot un incremento adicional de 25 puntos base (pb) antes de que termine el año. La mediana de las proyecciones sitúa la tasa en 4,1% al cierre de 2026, nivel en el que permanecería durante todo 2027, para recién comenzar a disminuir en 2028.
El economista jefe para EEUU de Morgan Stanley, Michael Gapen, estimó, tras una pausa en la reunión de octubre, que la siguiente subida llegará en diciembre. “No hacerlo supondría el riesgo de perder credibilidad y de un posible aumento de las primas de riesgo a largo plazo, similar a la reacción que se produjo tras la reunión del FOMC de julio”, indicó.
Cabe destacar que la Fed también aplicó una revisión al alza de la tasa neutral de largo plazo, desde 3,1% hasta 3,2%.
“El hecho de que el FOMC ubique la tasa de política nominal en 3,6% al final de su horizonte de proyección -mientras la inflación retorna al 2%- sugiere que el organismo está actuando como si se necesitara una tasa superior al 3,5% para asegurar dicho resultado”, consignó un informe de UBS. “En general, han replanteado el nivel fundamental de la tasa real de fondos necesaria para garantizar la estabilidad de precios durante los próximos tres a cuatro años”, agregó el equipo liderado por el economista Jonathan Pingle.
En la misma línea, la directora global y directora de inversiones de Goldman Sachs Management, Kay Haigh, declaró que si bien la Fed dio a entender que no se trata de un ciclo de endurecimiento monetario agresivo, es probable que el siguiente aumento de tasas ocurra a finales de 2026, aunque esto “seguirá dependiendo de los próximos informes de inflación y de la evolución de los precios de la energía”
Las proyecciones de los funcionarios de la Fed apuntan a un aumento ligero de la inflación este año, con la inflación subyacente del gasto de consumo personal (PCE, su sigla en inglés) en 3,4% en 2026, una décima por encima de la estimación de junio.
Warsh, se negó a ofrecer sus propias proyecciones. “No me dedico a dar indicaciones prospectivas”, indicó en la rueda de prensa, agregando que “la decisión que tomamos hoy fue una decisión sensata, seria y responsable”.
Con todo, el dot plot también deja abierta la puerta a un ciclo de alzas más extenso. Seis de los 19 miembros del FOMC consideraron apropiado llevar la tasa hasta 4,3%-4,4% a fines de 2026, lo que implicaría unos 50 pb adicionales de ajuste, frente a los 25 pb que contempla la mediana del Comité.
Implicancias para Chile
A nivel nacional la economista jefe de Prudential AGF, Carolina Grunwald, planteó que la decisión de la Fed podría impactar al tipo de cambio y la tasa de interés, en la medida que afecte “de manera importante las perspectivas inflacionarias”. Pero, “eso está por verse”, precisó.
Además, explicó que en el Informe de Política Monetaria (IPoM) de septiembre, el Banco Central ya contemplaba en su escenario base un alza del tipo rector en EEUU, pese a lo cual el corredor para la tasa local no mostraba movimientos para este año.
Por su parte, el economista jefe de Itaú, Andrés Pérez, destacó que los ciclos de alzas de tasas en EEUU históricamente han estado asociados a flujos de capitales desde las economías emergentes hacia activos estadounidenses, reflejados en depreciaciones de sus monedas y una apreciación del dólar. “Considerando los bajos diferenciales de tasa de interés, y la debilidad cíclica de la economía local, el peso chileno debería continuar bajo presión”, señaló.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Estados Unidos