A paso firme continúa la implementación de la Ley de Reconstrucción Nacional. Luego de que el pasado 17 de octubre se publicara la nueva norma en el Diario Oficial, entidades como el Servicio de Impuestos Internos (SII) y la Tesorería General de la República (TGR) han comenzado a entregar las primeras instrucciones destinadas a aplicar los cambios tributarios de la nueva ley.
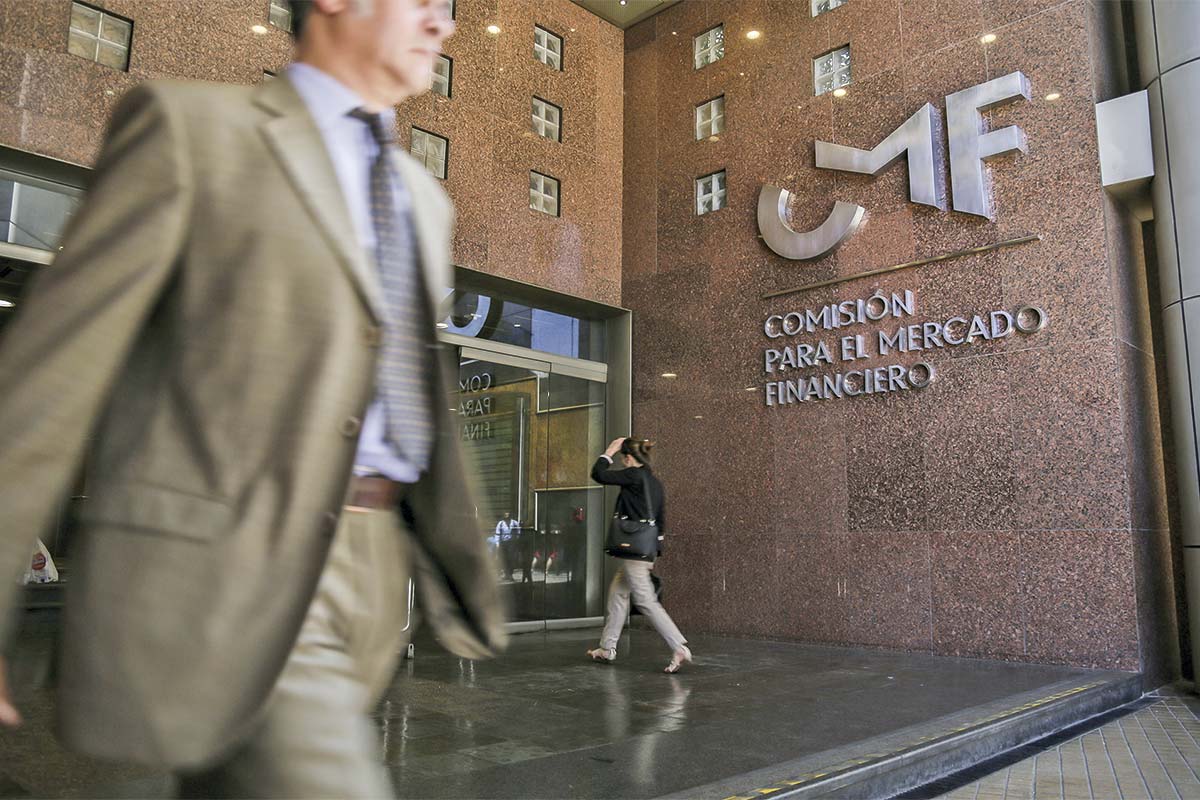
Sin embargo, restaba por conocerse cómo la Comisión para el Mercado Financiero (CMF) regularía la manera en que las empresas deben contabilizar en sus estados financieros los cambios en la tasa del impuesto de Primera Categoría, que se reduce desde el actual 27% a un 25,5% el próximo año, para luego llegar a un 24% en 2028 y cerrar en 23% en 2029.
Esto, ya que dependiendo de la situación de determinadas compañías, hay firmas que podrían verse favorecidas por la rebaja y otras a quienes podría perjudicar, a través de lo que se conoce como los “impuestos diferidos”.
Este lunes, el organismo regulador emitió una instrucción clave que despeja las dudas del mercado.
En un oficio enviado a cientos de compañías -al que tuvo acceso Diario Financiero-, el director general de Supervisión de Conducta de Mercado de la CMF, Patricio Valenzuela, instruyó a las compañías reguladas a reconocer los efectos de los impuestos diferidos en base a las disposiciones de la Norma Internacional de Contabilidad (NIC) N° 12. O sea, reconocer el impacto sobre los resultados y no sobre el patrimonio de la compañía.
Esto implica un cambio en relación a lo dictaminado en 2014 por la entonces Superintendencia de Valores y Seguros (SVS, antecesora de la CMF), que definió un mecanismo excepcional para que las compañías reconocieran el impacto del aumento del impuesto corporativo desde 20% a un 27% en su patrimonio, no contra sus resultados trimestrales.
Efectos sobre dividendos y variables financieras
Los impuestos diferidos se generan cuando hay una diferencia temporal entre el resultado financiero y tributario de las compañías, lo que puede derivar en efectos positivos (activos) o negativos (pasivos) sobre la contabilidad.
Para las compañías que acumulan pérdidas tributarias en sus ejercicios financieros, los impuestos diferidos se convierten en un activo, ya que cuando generen utilidades a futuro podrán usar esas pérdidas acumuladas como un activo que reduzca su base de impuestos. Ese activo hoy está valorizado a una tasa de 27%.
La rebaja de la tasa corporativa modifica los impuestos diferidos e implicaría que las empresas con pérdidas tributarias podrían verse impactadas en su contabilidad, al valorizar ese activo a un nivel menor, de 23%.
Las compañías que tienen pasivos netos por impuesto diferido, habituales en empresas con una fuerte inversión en activo fijo que es depreciado aceleradamente, verán disminuir esa obligación y reconocerán un resultado positivo en sus estados financieros, explica el socio de Tax & Legal de Deloitte, Eduardo Vargas. “Las que tienen activos netos por impuesto diferido, como aquellas con pérdidas tributarias acumuladas o provisiones relevantes, deberán reducir ese activo y registrar un gasto. Como puede ser material, conviene anticipar su efecto en indicadores financieros, compromisos con acreedores”, agrega.
Las compañías con pasivos por impuestos diferidos significativos, como en el sector minero, energético o de infraestructura, podrían reconocer una utilidad contable por la reducción de esos pasivos, sostiene la socia de Tax & Legal de PwC, Loreto Pelegrí. “Se trata principalmente de un ajuste de valorización contable derivado del cambio de tasa y no necesariamente de un impacto inmediato en la caja”.
Lo significativo del impacto en los resultados del ejercicio dependerá del monto del activo o pasivo neto que la empresa tenga registrado, agrega el socio líder de Auditoría para la Industria Financiera de EY, Juan Francisco Martínez. “Esto implicará también que las compañías deban revisar su política de distribución de dividendos, dado que el resultado que se origina por el cambio de tasa de impuesto es sólo un efecto contable que no implicara flujo para este ejercicio 2026”.
El riesgo más relevante está en los dividendos, opina la socia de Cremaschi Abgados, María Teresa Cremaschi. “La utilidad que genera el ajuste de los pasivos diferidos no tiene respaldo tributario ni de caja, pero forma parte de la base de reparto. Si se distribuye, podría superar las rentas acumuladas en el RAI (Rentas Afectas a Impuestos) y quedar gravada sin crédito por Primera Categoría”, advierte.
Las empresas deben prepararse para un efecto contable de una sola vez al cierre de 2026, agrega el presidente de la Comisión Tributaria del Colegio de Contadores, Juan Alberto Pizarro: “No es un efecto de caja, pero incide en utilidades, dividendos, covenants e indicadores financieros”, enfatiza.
Básicamente, lo que ocurrirá es que las empresas con activos diferidos importantes van a tener que reconocer una pérdida, probablemente en el tiempo o de una sola vez, según sea el caso, expone el socio de Bustos Tax & Legal, Claudio Bustos.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro
 {{/if}}