En el marco de la negociación del gobierno con la oposición para destrabar la aprobación de la reforma tributaria, el gobierno ofreció establecer por ley que los seguros de vida con ahorro deben pagar impuesto a la renta. Esto, en medio de la polémica que tiene enfrentado al Servicio de Impuestos Internos (SII) con las aseguradoras, debido a que en esta Operación Renta por primera vez a los contribuyentes se les aplicará una retención del 25% de la rentabilidad de dichos instrumentos.
La idea del Ejecutivo era establecer dicha medida como una compensación del costo de la integración del sistema tributario, asegurando que aplicar impuesto a la renta a estos instrumentos de ahorro se enfocará en contribuyentes de altos ingresos. Por año, la cartera espera recaudar US$ 52 millones.
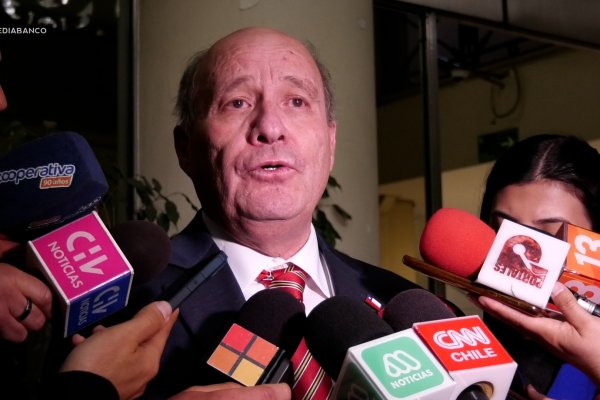
Sin embargo, el diputado DC de la comisión de Hacienda, José Miguel Ortiz, no está muy convencido al respecto. En una minuta interna, el parlamentario -que votó a favor de la idea de legislar hace tres semanas- advirtió que con esta medida el gobierno “le quita el piso al SII”, ya que se estaría reconociendo que el servicio “estaba equivocado” en su cambio de criterio.
“¿Está el SII de acuerdo con esta medida? Parece poco creíble esto justo cuando están en medio de juicios contra las aseguradoras”, señala el parlamentario.
También el representante por la Región del Biobío asegura sobre la base de declaraciones de las propias aseguradoras -martes 16 de abril- que dicho instrumento “es contratado por regla general por personas de clase media y que pagan primas mensuales cercanas a 6,2 UF ($ 171.107)”.
“Si esta medida es una compensación, debiese afectar a las mismas personas que se ven beneficiadas con la integración. ¿Si esto es contratado por sectores de clase media, es realmente una compensación? ¿Si hoy los contratos de seguros de vida con ahorro ya están afectos a impuesto, cómo esto puede ser considerado una medida compensatoria?”, se cuestiona el diputado DC.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 reforma tributaria