Economía y Política
“En el neto no habría ningún cambio significativo en la recaudación”
Critica que el Ejecutivo no se pronunciara en materia de déficit fiscal.
Por: Equipo DF
Publicado: Viernes 27 de abril de 2012 a las 05:00 hrs.
Noticias destacadas
Por Cristián Torres E.
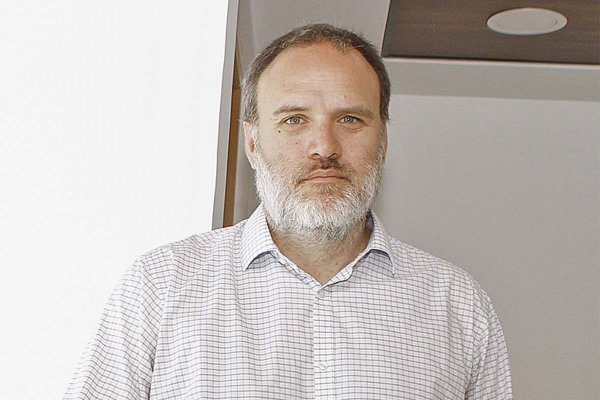
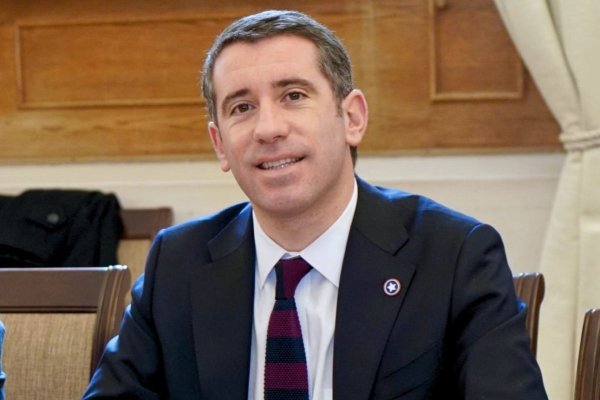
El ex asesor del ex ministro de Hacienda, Andrés Velasco, y actual académico de la Escuela de Negocios de la Universidad Adolfo Ibáñez, Luis Felipe Céspedes, analiza con mirada crítica el discurso sobre el cambio impositivo.
- ¿El anuncio del gobierno es una reforma o un ajuste?
- Más allá de clasificarla como una reforma o un ajuste lo importante es analizar si cumple o no con los objetivos que se han cifrado en ella. Una forma simple de evaluarla es utilizar los parámetros propuestos por la OCDE respecto de las características que ésta debiera tener: aumentar la recaudación y mejorar la progresividad del sistema tributario. Respecto del primero no existe duda que no implica un incremento significativo en la recaudación fiscal. Respecto de la segunda característica, una primera mirada indicaría que tampoco generaría un cambio significativo en la progresividad del sistema tributario.
-¿Qué implica la mantención de la tasa de Impuesto de Primera Categoría en 20%?
-Este incremento al 20% recauda aproximadamente US$ 900 millones. Al restarle las rebajas tributarias, que al mismo tiempo está proponiendo el gobierno, llegamos a los US$ 700 millones de recaudación adicional. Asumo que los ingresos adicionales seguros son el piso del amplio rango que entregó el gobierno (entre US$ 700 millones y US$ 1.000 millones de recaudación adicional). Para no perder la perspectiva, el neto de las modificaciones tributarias impulsadas por el gobierno durante su mandato implican una recaudación fiscal adicional a partir de 2013 de 0,1% del PIB. Claramente en el neto no habría ningún cambio significativo en la recaudación tributaria en esta administración. Lo anterior es perfectamente legítimo. Es una decisión de quienes tienen la iniciativa en estas materias. Pero es importante mantener un adecuado registro de los hechos.
-¿Y cómo se evalúa la reforma desde la situación fiscal?
-No ha habido un planteamiento fiscal de mediano plazo asociado a la reforma tributaria. Pese a los mayores ingresos del cobre, el gobierno optó por no eliminar el déficit fiscal estructural que ha exhibido durante todo el período. Optó por dejarle a futuras administraciones la tarea de eliminarlo. La propuesta del gobierno es utilizar los recursos que se obtengan de esta reforma tributaria para financiar un mayor gasto en educación, pero hay una tarea previa: asegurar el financiamiento permanente del gasto fiscal que ya se ha comprometido.
- El impuesto de timbres y estampillas (al crédito) se reduce a 0,2%, ¿es suficiente?
- Lo relevante no es el número de contribuyentes que pagan el impuesto sino quienes pagan el mayor porcentaje de la recaudación asociada al impuesto. Usted puede tener un millón de contribuyentes que toman préstamos por $100.000 y 300 que toman préstamos por $1.000 millones. Si usted justifica la eliminación del impuesto de timbres y estampillas en este caso sobre la base de ese millón de contribuyentes, está beneficiando a los 300 que contraen los grandes préstamos. ¿Por qué? Porque sobre estos contribuyentes, en este ejemplo, recae un 75% del impuesto.
El ex asesor del ex ministro de Hacienda, Andrés Velasco, y actual académico de la Escuela de Negocios de la Universidad Adolfo Ibáñez, Luis Felipe Céspedes, analiza con mirada crítica el discurso sobre el cambio impositivo.
- ¿El anuncio del gobierno es una reforma o un ajuste?
- Más allá de clasificarla como una reforma o un ajuste lo importante es analizar si cumple o no con los objetivos que se han cifrado en ella. Una forma simple de evaluarla es utilizar los parámetros propuestos por la OCDE respecto de las características que ésta debiera tener: aumentar la recaudación y mejorar la progresividad del sistema tributario. Respecto del primero no existe duda que no implica un incremento significativo en la recaudación fiscal. Respecto de la segunda característica, una primera mirada indicaría que tampoco generaría un cambio significativo en la progresividad del sistema tributario.
-¿Qué implica la mantención de la tasa de Impuesto de Primera Categoría en 20%?
-Este incremento al 20% recauda aproximadamente US$ 900 millones. Al restarle las rebajas tributarias, que al mismo tiempo está proponiendo el gobierno, llegamos a los US$ 700 millones de recaudación adicional. Asumo que los ingresos adicionales seguros son el piso del amplio rango que entregó el gobierno (entre US$ 700 millones y US$ 1.000 millones de recaudación adicional). Para no perder la perspectiva, el neto de las modificaciones tributarias impulsadas por el gobierno durante su mandato implican una recaudación fiscal adicional a partir de 2013 de 0,1% del PIB. Claramente en el neto no habría ningún cambio significativo en la recaudación tributaria en esta administración. Lo anterior es perfectamente legítimo. Es una decisión de quienes tienen la iniciativa en estas materias. Pero es importante mantener un adecuado registro de los hechos.
-¿Y cómo se evalúa la reforma desde la situación fiscal?
-No ha habido un planteamiento fiscal de mediano plazo asociado a la reforma tributaria. Pese a los mayores ingresos del cobre, el gobierno optó por no eliminar el déficit fiscal estructural que ha exhibido durante todo el período. Optó por dejarle a futuras administraciones la tarea de eliminarlo. La propuesta del gobierno es utilizar los recursos que se obtengan de esta reforma tributaria para financiar un mayor gasto en educación, pero hay una tarea previa: asegurar el financiamiento permanente del gasto fiscal que ya se ha comprometido.
- El impuesto de timbres y estampillas (al crédito) se reduce a 0,2%, ¿es suficiente?
- Lo relevante no es el número de contribuyentes que pagan el impuesto sino quienes pagan el mayor porcentaje de la recaudación asociada al impuesto. Usted puede tener un millón de contribuyentes que toman préstamos por $100.000 y 300 que toman préstamos por $1.000 millones. Si usted justifica la eliminación del impuesto de timbres y estampillas en este caso sobre la base de ese millón de contribuyentes, está beneficiando a los 300 que contraen los grandes préstamos. ¿Por qué? Porque sobre estos contribuyentes, en este ejemplo, recae un 75% del impuesto.
Te recomendamos
ARTICULOS RELACIONADOS
Contenido reciente
VER MÁS

Salud
La nueva apuesta de la industria de la salud: centros médicos crecen 37% en cuatro años y anticipan una nueva ola de expansión
Los movimientos dan cuenta de una estrategia que ha ido ganando terreno: acercar las prestaciones médicas a los pacientes, a través de recintos de menor tamaño y con una inversión más acotada que una clínica u hospital.
BRANDED CONTENT
BRANDED CONTENT
La disponibilidad de espacios en el mercado de oficinas de Vitacura depende cada vez más del sector y del tipo de edificio
Mientras la comuna registra una tasa de desocupación de 9,67%, edificios en el eje de Alonso de Córdova presentan una ocupación prácticamente total. Conoce más aquí