Si es de los que pensaba que este año los resultados de empresas no iban a destacar por positivos, prepárese porque al parecer en 2015 el escenario no mejorará.
Según el último informe realizado por Fitch Ratings, "Calidad Crediticia del Portfolio Chileno: Enfrentando Tiempos Complejos", el próximo año será especialmente desafiante, considerando las 64 compañías clasificadas por la entidad, en un contexto de indicadores de endeudamiento presionados y flujos operacionales debilitados.
Lo anterior, según el reporte, se justifica dado que muchas de las compañías clasificadas no tienen la holgura necesaria para tolerar un mayor nivel de endeudamiento, de ahí que Fitch prevé que en 2015 "las acciones de clasificación negativas superarán las acciones positivas".
Endeudamiento bajo presión
De acuerdo al informe, el mercado de deuda local es muy líquido y tiene la capacidad para absorber emisiones a un plazo considerablemente largo, especialmente para aquellas empresas que tienen una clasificación sobre "A"; por otro lado, los mercados internacionales son vistos como una fuente adicional de capital para financiamiento, principalmente para compañías con grado de inversión, e incluso para determinados instrumentos bajo ese nivel.
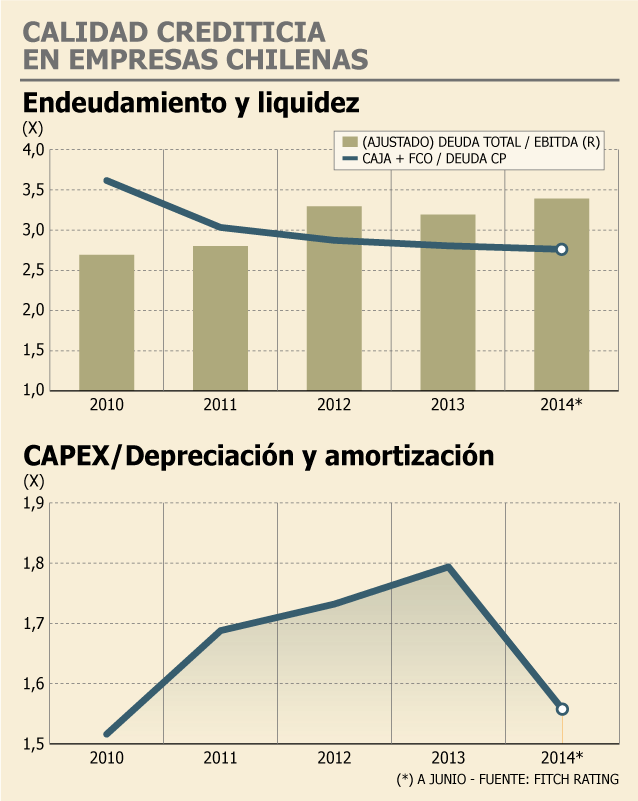
Sin embargo, "el deterioro en la posición de endeudamiento del portfolio está, en gran medida, asociado a fuertes inversiones realizadas por las compañías, las que fueron financiadas principalmente con deuda.
Dentro de las firmas en el rango alto de clasificación, Codelco ("AAA) muestra un incremento en su razón de endeudamiento, debido tanto a aumentos de deuda por mayores inversiones, como caídas en resultados asociadas a menores precios promedios internacionales, así como alzas de costos. Asimismo, dentro de las compañías con clasificaciones en el nivel "AA", Celulosa Arauco y Constitución, Empresas CMPC, y Embotelladora Andina sufrieron caídas en sus clasificaciones producto de anuncios de adquisiciones y/o inversiones en expansión que elevaron sus razones de endeudamiento".
Y a pesar de que a junio de este año la liquidez se encontraba en niveles sólidos considerando ciertos indicadores, se registra una "evolución desfavorable de la deuda y del flujo operacional. Más aún, el test de liquidez más ácido (Caja / Deuda de Corto Plazo) se ubica en 0,6x, lo que es considerado débil y posiciona al portfolio chileno bajo sus pares latinoamericanos. Claramente las compañías chilenas basan su liquidez en la capacidad de generar flujo de caja operacional y en su acceso a los mercados de deuda, por sobre mantener una fuerte posición de caja".
Dividendos y flujos
Según consigna el estudio realizado por Fitch Ratings, el flujo de caja libre para las empresas que integran su portafolio se debería mantener negativo, lo que no debiera sorprender porque es una situación que se viene presentando desde 2011. "Más aún, hacia el 2015 la distribución de dividendos, que se acotó a lo largo del período anterior, podría incrementarse dado el menor incentivo para mantener utilidades retenidas que genera la reforma tributaria. Una menor presión en el flujo se espera por el lado de la inversión, dado el escenario más desafiante. No obstante, esto sacrificaría el crecimiento", consigna.
Por otro lado, el flujo de caja operacional neto ha mostrado una generación con tendencia, levemente negativa, al menos desde 2010, cayendo en promedio 2% anual. Los "considerables montos" de inversiones, que en promedio entre 2010 y junio de 2014 alcanzaron en torno al 78% flujo de caja operacional neto, no lograron dar mayor impulso a la generación de flujo operacional.
"En términos del valor absoluto de las inversiones, luego de un peak en 2012, éste tiende a la baja, lo que se acentúa durante 2014. Fitch considera esto como el resultado de políticas de inversión más conservadoras en un período de menor crecimiento económico e incertidumbre regulatoria ante la discusión del proyecto de reforma tributaria, aprobado a fines del tercer trimestre de 2014. Durante el período en análisis, los montos de dividendos se mantuvieron, en promedio, cercanos a un 32% del flujo de caja operacional neto con una leve tendencia a la baja. Con todo, el flujo de caja libre se mantiene con saldo negativo para el portfolio global a partir de 2011, alcanzando en promedio, hasta junio de 2014, un 15% del operacional neto, déficit que ha sido cubierto con aumentos de deuda", dice el documento.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok





 Alto contraste
 economia chilena