El retail financiero comienza este 2016 tras un año muy movido, marcado por el inicio de un importante cambio regulatorio, que comenzó hace cinco años atrás con la creación del Sernac Financiero, pasando por el Crédito Universal y la reducción de la Tasa Máxima Convencional, para finalizar 2015 con la regulación de la SBIF in situ, bajo la nueva normativa del Banco Central (IIIJ1).
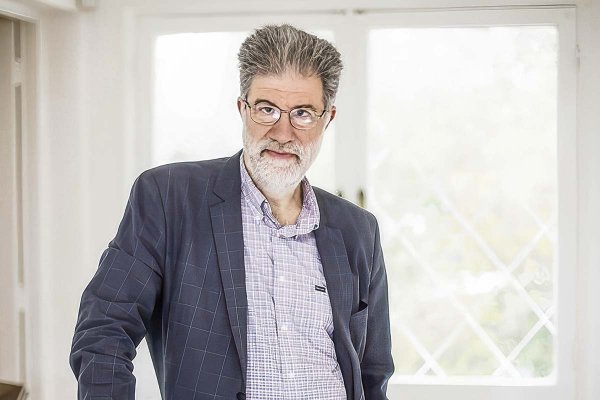
“Pese a que muchos pensaron que no superaríamos esta fuerte presión regulatoria, nos hemos adaptado satisfactoriamente”, señala Claudio Ortiz, vicepresidente ejecutivo del Comité Retail Financiero.
De acuerdo al dirigente gremial, en 2015, el sector tuvo un crecimiento nominal de 4,9%, y según las estadísticas de la SVS a septiembre “terminamos con una morosidad a 30 días históricamente baja (7,7%) debido a los ajustes que hicieron las empresas a partir de la ley que rebaja la TMC”.
- ¿Cuáles son las proyecciones para este año?
- Visualizamos un 2016 con un rendimiento igual o más bajo que 2015. Nos inquieta cómo será el desempeño de la tasa de desempleo, ya que un aumento afecta directamente nuestros índices de morosidad y genera un efecto contractivo en la demanda.
- ¿Cómo ha sido el proceso de que la SBIF los comience a regular de forma directa?
- Ha significado un arduo trabajo de adaptación. Durante el año ha habido exhaustivos procesos de fiscalización. Terminamos 2015 aportando toda la información a la SBIF, incluso nuestras bases de datos desagregadas RUT a RUT, lo que permite a la autoridad tener un gran observatorio de todo el mercado en materia de riesgo sistémico. Esto obviamente, deja obsoleta la principal justificación de otra iniciativa regulatoria, como es el proyecto que impulsa la información consolidada de las deudas vigentes.
- ¿Estima que la industria está sobrerregulada?
- Más que hablar de sobrerregulación me gustaría poner énfasis en las malas regulaciones. Ejemplo de ellas son: Crédito Universal, Sello Sernac o el borrado masivo de información comercial. Normas vigentes que se transformaron en símbolos de malas regulaciones.
- Respecto de la agenda legislativa ¿Qué proyectos de ley pueden complicar a la industria?
- Hay varios temas preocupantes. Uno es el Proyecto Sernac y su Gobierno Corporativo. Debemos avanzar desde una autoridad unipersonal a un consejo directivo colegiado, al cual deba reportar el director nacional. También están las iniciativas sobre derecho al olvido, la que promueve la estandarización de los contratos de adhesión financiera y la que promueve la rebaja en las primas de seguro.
- ¿Qué opina sobre las voces que piden más regulación a los actores no bancarios, tras el caso La Araucana?
- El marco regulatorio que se ha conformado en los últimos años es robusto y está plenamente vigente, me cuesta pensar que alguien bien informado promueva más regulaciones a nuestro sector. Es muy probable que esas afirmaciones estén focalizadas en otros actores no bancarios.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Banca