Los ingresos acumulados casi se duplicaron, a US$ 6.340,5 millones, y el Ebitda ajustado llegó a US$ 3.189,7 millones, con un margen de 50,3%. Un año antes había sido de US$ 1.067,5 millones, con un margen de 32,8%.
Este buen desempeño se explica por que los ingresos de litio y derivados sumaron US$ 1.517 millones en el trimestre, 151,3% más que un año antes. A septiembre totalizan US$ 4.481,8 millones, y el segmento explica el 79% del margen bruto consolidado de la compañía.
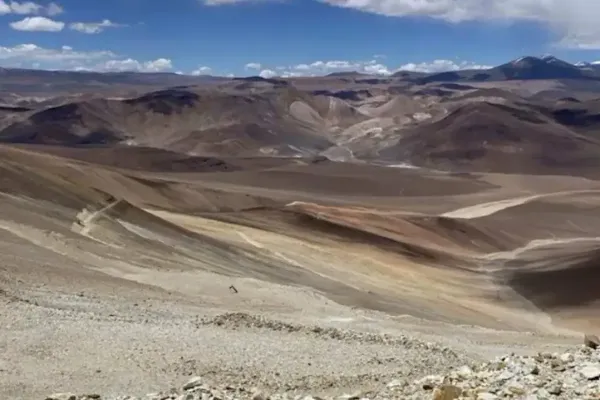
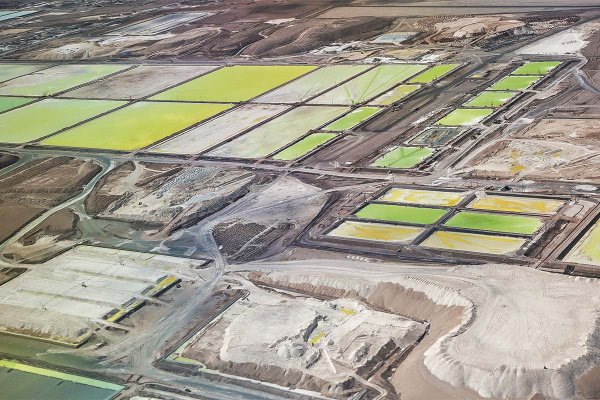
Sin embargo, el reporte muestra que el precio ya empezó a bajar. En la división Novandino, nombre con que SQM agrupa ahora su operación en el Salar de Atacama asociada con Codelco, el precio promedio realizado fue de unos US$ 19,6 por kilo. Eso es 10% menos que en el segundo trimestre, aunque 123% más que un año antes. Los volúmenes llegaron a 73,3 mil toneladas, 16% más en doce meses y 3% menos que el récord del trimestre anterior.
La firma advirtió además que en las últimas semanas los precios de mercado tuvieron "una significativa caída". Por eso, su precio realizado del cuarto trimestre "podría ser considerablemente inferior" al del tercero.
"Si bien los precios del mercado del litio han disminuido significativamente desde el máximo observado durante el segundo trimestre, seguimos viendo una sólida demanda", afirmó el gerente general, Ricardo Ramos.
Según el ejecutivo, la demanda se apoya en el mayor contenido de litio por vehículo, en la expansión de los autos eléctricos fuera de China y en los sistemas de almacenamiento con baterías. La compañía estima que la demanda mundial podría crecer cerca de 30% este año y superar los 3 millones de toneladas en 2030.
En Australia, la división SQM Litio Internacional vendió unas 5,5 mil toneladas de carbonato de litio equivalente en el trimestre, menos que un año antes y que el trimestre anterior. La empresa lo atribuyó a la distribución de las ventas a lo largo del año. Proyecta cerrar 2026 con volúmenes cerca de 20% sobre los de 2025. Además, inició la expansión de la mina y la planta de Mount Holland, que llevaría su capacidad atribuible a unas 350 mil toneladas de concentrado de espodumeno hacia 2030-2031.
Resultados trimestrales
A nivel trimestral, SQM cerró el período que va entre julio y septiembre de este año con una utilidad neta de US$ 544,2 millones, un alza de 205% frente a los US$ 178,4 millones del mismo período de 2025. El resultado se explica principalmente por el negocio de litio, aunque la compañía advirtió que el ciclo de precios ya cambió de dirección.
Según el reporte enviado este martes, los ingresos del trimestre llegaron a US$ 2.112 millones, 80% más que un año antes. La ganancia bruta subió 179,6%, a US$ 963,8 millones.
En Nutrición Vegetal de Especialidad, los ingresos del trimestre subieron 4%, a US$269,1 millones, impulsados por un precio realizado de US$1.119 por tonelada, 20% más que un año antes. Los volúmenes, en cambio, cayeron 13%.
SQM recortó su proyección de crecimiento de volúmenes para 2026 desde cerca de 10% a alrededor de 5%. Según la empresa, los mayores precios de los fertilizantes llevaron a algunos agricultores a moderar sus compras. También está monitoreando el posible impacto del fenómeno de El Niño en los mercados de la costa del Pacífico.
El yodo aportó US$262 millones en el trimestre, un alza de 7,1%, con un precio promedio de US$ 73 por kilo. La firma estima que la demanda global crecería más de 3% en 2027 y que su capacidad podría subir a unas 20 mil toneladas anuales en los próximos años, desde las más de 16 mil actuales.
Las ventas de potasio retrocedieron 29% en volumen en el trimestre, porque la compañía sigue reorientando sus operaciones en el Salar de Atacama hacia la extracción de litio.
En el reporte, SQM también informó que en octubre lanzó SQM Group, una nueva arquitectura de marca que ordena sus cinco líneas de negocio en tres divisiones: Novandino, SQM Litio Internacional y SQM, que reúne yodo, nutrición vegetal, químicos industriales y exploraciones metálicas.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Valeria Ibarra
 {{/if}}