VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
¿Dónde está el aporte al Seguro Social en el Presupuesto para 2027?
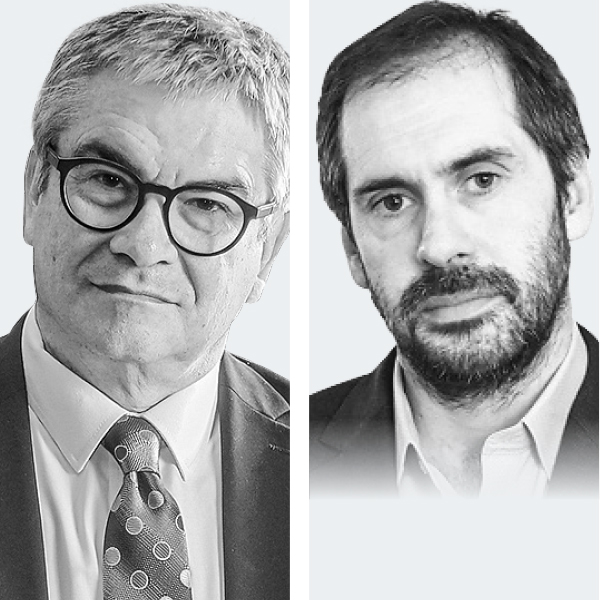
MARIO MARCEL Exministro de hacienda NICOLÁS GRAU EXMINISTRO DE HACIENDA
La reforma de pensiones de 2025 fue fruto de un acuerdo transversal al que todos los sectores contribuyeron cediendo parte de sus legítimas pretensiones políticas. Fue aprobada por una amplia mayoría parlamentaria y valorada como una demostración de que, aun en un contexto de confrontación política, en Chile era posible sacar adelante políticas públicas valiosas para el país y, al mismo tiempo, fiscalmente responsables.
La implementación de la reforma de 2025 se diseñó de forma gradual, combinando aportes de los empleadores y del Estado y calibrando el avance de los beneficios con los ingresos que los financian. Ese diseño exige que el gobierno implemente cada etapa de acuerdo con el calendario que fijó la ley.
Por eso es sorprendente lo ocurrido el 23 de octubre en la Primera Subcomisión Mixta de Presupuestos. Cuando el diputado Brito y la senadora Cicardini preguntaron al gobierno en qué parte del Presupuesto 2027 se encontraba el aporte fiscal al Fondo Autónomo de Protección Previsional (FAPP), que financia los beneficios del Seguro Social, la respuesta fue que no estaba.
“Por qué el gobierno, si tenía dudas, no hizo esa consulta con anticipación, para tenerla resuelta antes de la discusión presupuestaria”.
La exclusión de este aporte incumple un mandato legal. La reforma de pensiones (Ley N° 21.735), en su artículo 24, es clara: compromete, a partir del tercer año desde la publicación de la ley, un aporte fiscal anual al FAPP para financiar los beneficios del Seguro Social. Y su historia fidedigna no deja lugar a dudas: durante la tramitación quedó nítidamente establecido que el primer aporte correspondía a 2027. El Informe Financiero N° 31 de 2025 cuantificó ese aporte en $ 111 mil millones para el “año tres”, y así lo presentaron las autoridades del gobierno anterior. El CFA y la Comisión de Hacienda del Senado lo incluyeron en sus análisis de la trayectoria del gasto fiscal. Finalmente, el Informe Financiero consolidado N° 107 de 2025, posterior a la publicación de la ley, lo fijó explícitamente para 2027.
El aporte al FAPP en 2027 es una obligación establecida por ley; no es una opción de política fiscal ni una partida que el gobierno pueda postergar discrecionalmente. Un presupuesto que no lo contenga incumple un mandato legal explícito, y la ley de Presupuestos no puede convertirse en el instrumento para dejar sin efecto, por omisión, lo que el Congreso aprobó en una ley permanente.
La reforma de pensiones está en plena implementación y el FAPP ya paga los beneficios que financia, como el beneficio por años cotizados y la compensación por diferencias de expectativa de vida en favor de las mujeres, que en conjunto llegan a 1,7 millones de pensionados. Sin el aporte fiscal dispuesto en la ley, el FAPP contará con menos recursos de los que el legislador previó para financiar sus prestaciones. Omitir la entrega de los recursos que fija la ley deteriora la situación financiera del fondo, reduce su capacidad de generar rentabilidad futura y compromete los recursos necesarios para honrar las obligaciones con sus beneficiarios.
En la misma sesión en que los parlamentarios preguntaron por el aporte al FAPP, el Ejecutivo señaló que está consultando a la Contraloría su interpretación sobre el año de inicio de este aporte. Pero, más allá de la claridad de la norma, cabe preguntarse por qué el gobierno, si tenía dudas, no hizo esa consulta con anticipación, para tenerla resuelta antes de la discusión presupuestaria.
Queda poco más de un mes para que venza el plazo que tiene el Congreso para aprobar el Presupuesto 2027. Es urgente que las autoridades corrijan esta omisión y lleven tranquilidad a los millones de trabajadores, activos y pasivos, que en su oportunidad celebraron que el mundo político fuera capaz de aprobar una reforma previsional tantas veces postergada.