Llegamos al cierre de octubre en medio de una ola de aversión al riesgo con un foco preciso: las acciones vinculadas a la inteligencia artificial. Aunque la sensación es la de una venta generalizada, las cifras matizan el panorama. Ayer, el S&P500 Equal Weight, índice en el que todas las acciones tienen el mismo peso, subió 1,2%, mientras el Nasdaq cayó 1,4%. El Russell 2000, el índice de small caps estadounidenses, también avanzó, y sectores como salud y consumo en EEUU cierran el mes con alzas de entre 7% y 10%.
Aun así, la volatilidad es evidente. El mercado interpreta que se está desarmando el trade de la IA, con posibles efectos sobre el crecimiento de EEUU y de Asia emergente, y por esa vía sobre la demanda de commodities. Es uno de los factores detrás de las pérdidas de las bolsas latinoamericanas, que cerraron todas en rojo ayer, y de la caída del cobre esta semana.
Los reportes de las grandes tecnológicas, sin ser catastróficos, han sido decepcionantes, y tienen un denominador común: los inversionistas castigan a las empresas que sacrifican flujo de caja para ampliar su inversión en IA. Alphabet, que reportó flujo de caja negativo, cayó 13% ayer y esta mañana no repunta: pierde 0,8% antes de la apertura.
Amazon retrocede más de 7% tras reportar también flujo de caja negativo y anunciar que su plan de inversiones, de unos US$220.000 millones este año, crecerá en 2027. Pero esta mañana la más castigada es Intel, cuyas acciones caen 23% tras reportar ingresos y utilidades bajo lo esperado.
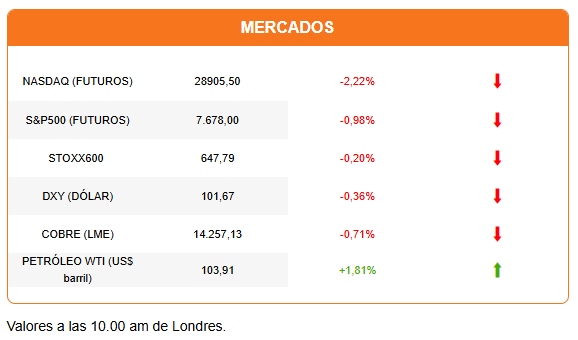
El castigo a las tecnológicas se extiende a Asia. El Kospi cayó más de 3%, el Nikkei más de 2% y Shanghái 1,4%. En Europa, las caídas de entre 3% y 4% de ASML y Schneider Electric se compensan con alzas de farmacéuticas como AstraZeneca y Novartis y de las petroleras, que en general han tenido un buen trimestre. Aun así, el Stoxx 600 retrocede 0,13%.
En EEUU, la presión es mayor. Los futuros del Nasdaq pierden más de 2% y los del S&P500 casi 1%, y también operan a la baja los del Dow Jones y el Russell 2000.
Los inversionistas buscan refugio en los bonos del Tesoro estadounidense y en los soberanos japoneses, además del franco suizo y, en menor medida, el yen. El rendimiento del Treasury a 10 años baja a 4,92%, su menor nivel desde septiembre, y el del bono japonés a 10 años a 2,77%, el más bajo desde julio.
El dólar también cae, a pesar de que la primera estimación del PIB del tercer trimestre mostró una economía estadounidense que se sigue acelerando, con un crecimiento de 3,4%, en el rango alto de lo previsto, y de que la inflación PCE subió a 3,6% anual, por sobre lo esperado. Son cifras que ponen en entredicho la pausa de la Fed.
El bitcoin cae más de 3%, a unos US$ 77.900, afectado por el hackeo que sufrió Binance, uno de los mayores exchanges de criptomonedas del mundo. Las pérdidas alcanzarían unos US$ 6.300 millones, lo que lo ubicaría entre los mayores ataques que ha sufrido esta industria.
El petróleo sigue al alza pese a las expectativas sobre los esfuerzos diplomáticos para evitar una acción militar contra Irán. El barril de Brent para entrega en diciembre llega a US$ 117 y el WTI vuelve a superar los US$ 103.
En la eurozona ya se conocen las primeras estimaciones del PIB del tercer trimestre de sus principales economías. Alemania y España crecieron levemente por sobre lo esperado, mientras Francia sorprendió con una contracción y una inflación superior a la prevista. Hoy se publica la cifra del bloque; la inflación de la eurozona llegará la próxima semana.
En el podcast conversamos con Alberto Rojas, estratega senior de Mercados Emergentes de UBS Wealth Management, sobre si los emergentes están sirviendo como diversificador frente a la aversión al riesgo, la reacción de las bolsas latinoamericanas a los eventos en Brasil, las expectativas para 2027 y su apuesta alcista por el cobre.
Diario Financiero presenta una amplia cobertura al reporte de empleo y destaca que los economistas ven desempleo llegando al 10% y Sofofa urge por avanzar en sala cuna.
HOY ESTAMOS ATENTOS A:
- 09:00 México reporta su crecimiento del tercer trimestre.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 IA