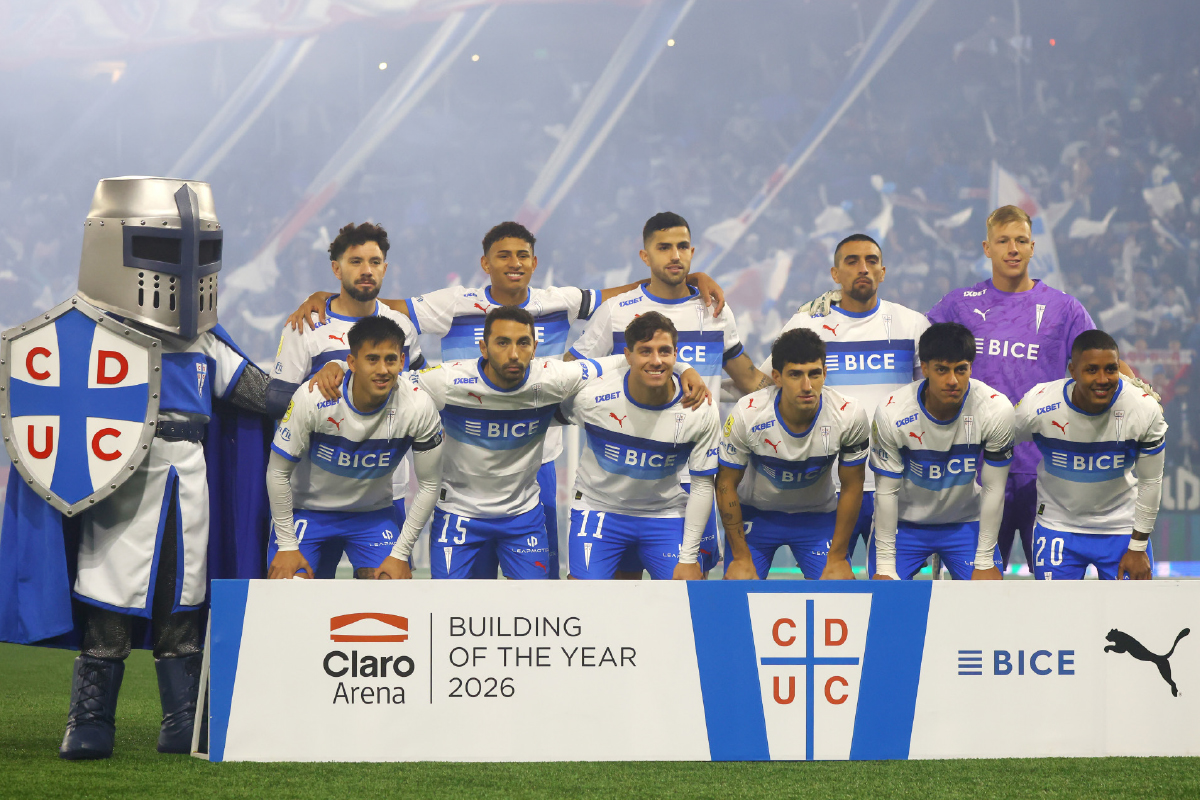
Un error contable cambió las cifras. El pasado 1 de abril, Cruzados informó que había cerrado 2025 con una pérdida de $730 millones, frente a las ganancias de $ 5.094 millones de Blanco y Negro y de $ 590 millones de Azul Azul.
Sin embargo, cinco meses después esa cifra dio un giro. En sus estados financieros del primer semestre de este año, publicados en septiembre, la sociedad reconoció un error contable que la llevó a reexpresar sus cuentas. ¿El resultado? La pérdida pasó de $ 730 millones a $ 73,6 millones, casi 90% menos que la informada al mercado.
El error estaba en la provisión de vacaciones, el monto que la empresa reserva para pagar los días de descanso que sus trabajadores ya ganaron y aún no toman.
Según la nota 6 de los estados financieros, durante 2026 la administración identificó “un error en la base que dio origen al registro contable de la provisión de vacaciones”. El resultado fue una sobrevaluación de $ 656,2 millones al cierre de 2025.
Al corregirla, la provisión bajó de $ 1.126,7 millones a $ 449,9 millones, y el gasto de administración del año pasó de $ 4.194 millones a $ 3.538 millones.
Los datos muestran la magnitud del salto. En 2024 la provisión había subido $ 94 millones. En 2025, según las cifras originales, el alza fue de $883 millones. Ya reexpresada, la subida quedó en $ 227 millones.
Cruzados explicó a Señal DF que el error “fue detectado en mayo de 2026 por el equipo contable de Cruzados, durante la revisión del cierre marzo de 2026”.
La corrección no fue comunicada como hecho esencial, y la versión de los estados de 2025 disponible en la CMF mantiene la cifra original.
Consultada por qué no informó la corrección como hecho esencial, Cruzados explicó que la efectuó conforme a la NIC 8 (la norma contable que regula la corrección de errores de ejercicios anteriores), reexpresando las cifras de 2025 en sus estados financieros a junio. “La información fue entregada al mercado de forma íntegra y simultánea, a través del canal oficial”, señaló.
Además, la compañía consideró que la corrección no tenía efecto en la caja, la liquidez ni la capacidad de pago de la sociedad, y que tenía un efecto favorable sobre su patrimonio y sus resultados.
El equipo y la auditoría
Hasta el año pasado, Cruzados llevaba su contabilidad a través de un servicio externalizado, tal como se informó en su Memoria Anual. Eso cambió este año. Cruzados armó un equipo y un sistema contable propios, un paso que, según las fuentes conocedoras, ya estaba planificado por el crecimiento de la operación tras la apertura del Claro Arena.
Las cifras erróneas también tenían el respaldo de Kreston MCA, auditor de Cruzados desde 2021. El 31 de marzo de 2026, su socio Juan Marín firmó una opinión sin salvedades sobre los estados de 2025, es decir, concluyó que presentaban razonablemente la situación de la empresa en todos sus aspectos materiales.
La junta de accionistas los aprobó el 20 de abril.
Consultada por eventuales responsabilidades de su exauditor, Cruzados señaló que su “equipo legal está analizando el caso” y que esperará sus recomendaciones.
Este año, la sociedad cambió de auditor y eligió a KAM entre cuatro postulantes. Además de HLB Surlatina, compitieron dos firmas de la red Kreston. Kreston MCA ofertó UF 320, lo mismo que KAM, y Kreston ATC Chile, UF 330.
Consultadas por Señal DF, Kreston MCA y Kreston ATC no respondieron hasta el cierre de esta edición.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Francisco Noguera
 {{/if}}