Después de un 2025 marcado por el fuerte avance de la bolsa chilena, el escenario bursátil ha cambiado. El IPSA cerró octubre con una caída de 6,5%, su peor resultado mensual desde 2023, golpeado por el deterioro del escenario internacional, el alza de las tasas de interés y una recesión técnica en Chile. En lo que va del año, la bolsa chilena cede 1,2%.
La corrección ha llevado a las corredoras a revisar sus apuestas para los próximos meses, privilegiando compañías con capacidad de mejorar sus resultados y sostener sus márgenes, en un escenario de mayor volatilidad.
Pero las oportunidades no se limitan a las acciones más líquidas del IPSA, como Latam, SQM-B o los principales bancos. Fuera de ese grupo hay empresas de menor capitalización bursátil que presentan catalizadores propios y que, en algunos casos, comienzan a beneficiarse de una recuperación de sus negocios.
Los fondos especializados en acciones de menor capitalización muestran resultados positivos, aunque más moderados y dispares que los de 2025. Por ejemplo, Moneda Pionero, uno de los vehículos de referencia del segmento, acumulaba a septiembre una rentabilidad de 13,2%, frente al 7,5% del índice IGPA Small Cap.
¿Cuáles son las compañías que vale la pena mirar de cara a 2027?
Salfacorp recupera terreno
La constructora ligada a la familia Salinas volvió a ganar protagonismo entre las recomendaciones de las corredoras chilenas. Credicorp la incorporó a su cartera recomendada, fundamentando su decisión en la atractiva valorización de la acción y las perspectivas de una mejora en sus resultados.
El principal atractivo de la compañía está en su exposición a grandes proyectos de ingeniería y construcción, particularmente aquellos vinculados a la inversión minera, que pueden ofrecer una fuente de actividad relativamente menos dependiente del debilitado mercado inmobiliario, explican analistas que siguen al papel.
La cartera de proyectos de inversión en minería e infraestructura representa una oportunidad para la constructora, que durante los últimos años ha reforzado su presencia en obras de gran envergadura.
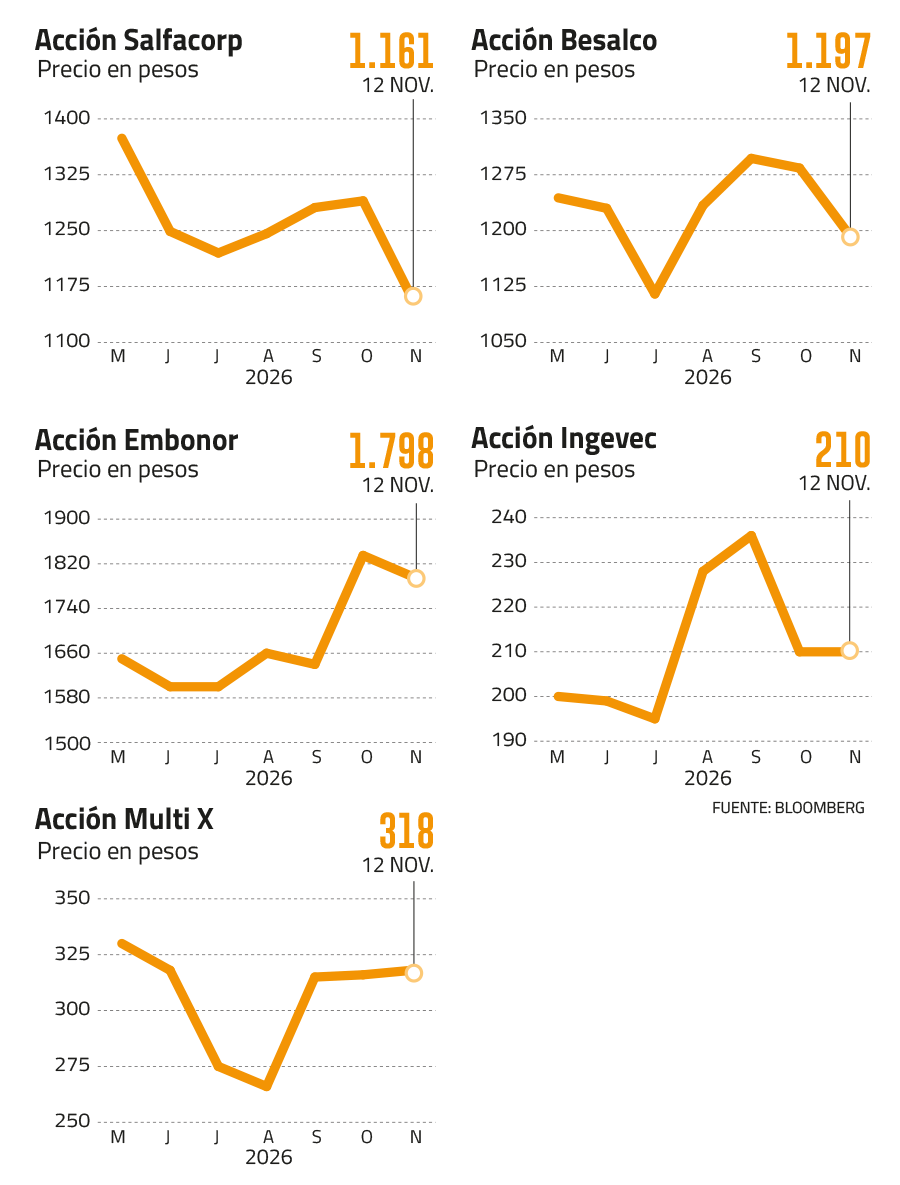
Besalco apuesta por la minería
Besalco es otra de las compañías constructoras que concentra oportunidades para 2027, aunque con un perfil de negocios distinto.
La empresa ha reforzado su exposición a proyectos mineros, especialmente a través de sus divisiones de obras civiles y maquinaria. El dinamismo de este segmento se ha convertido en uno de los principales soportes de sus perspectivas de crecimiento.
Bci Research situó a Besalco entre sus apuestas del sector construcción, con una recomendación de sobreponderar y un precio objetivo para 2026 de $1.140 por acción.
La semana pasada, Humphreys elevó la nota de los bonos de Besalco desde categoría A hasta A+, destacando su capacidad de generar resultados y flujos de caja, niveles de endeudamiento controlados y una sólida posición de liquidez.
La compañía también anticipa un mejor escenario para 2027. Según explicó esta semana, espera una recuperación de su actividad minera, especialmente durante el segundo semestre del próximo año, junto con una gradual mejoría del mercado inmobiliario.
Embonor mejora rentabilidad
La embotelladora de Coca-Cola en Chile y Bolivia es uno de los casos que más se ha desmarcado del comportamiento de la bolsa este año.
Las acciones serie B de Embonor acumulan un avance de 12,3% este año, que llega a 17% al incorporar dividendos, frente a una caída de 1,2% del IPSA en igual período.
Los resultados explican parte de ese desempeño. Entre enero y septiembre, Embonor obtuvo utilidades por $72.521 millones, equivalentes a 2,4 veces las registradas en igual período de 2025.
Su EBITDA creció 12%, hasta $125.142 millones, mientras que el resultado operacional aumentó 28%. Aunque los ingresos retrocedieron 0,5%, los volúmenes vendidos crecieron 5%, señal de una mejora en la capacidad de generación de resultados.
MBI Corredores de Bolsa, que había iniciado cobertura en septiembre con una recomendación de sobreponderar y un precio objetivo de $1.880, actualizó su visión a neutral, con un nuevo objetivo de $1.960.
Bolivia ha sido uno de los principales motores. Allí, el EBITDA aumentó 31,6%, apoyado en mayores volúmenes y menores costos de adquisición de materias primas. En Chile, en cambio, el indicador retrocedió 2,3%.
Una señal adicional llegó desde sus accionistas controladores. El 5 de noviembre se conoció que la familia Vicuña había adquirido, a través de Libra Inversiones, más de $2.000 millones en acciones serie A de la compañía.
Ingevec acelera su negocio inmobiliario
Mientras buena parte de las empresas constructoras siguen enfrentando dificultades en el negocio habitacional, Ingevec comienza a mostrar señales más consistentes de recuperación. La compañía obtuvo utilidades por $17.885 millones durante los primeros nueve meses de 2026, un crecimiento de 27,1% frente al mismo período de 2025.
El dinamismo se explica principalmente por su negocio de ingeniería y construcción, que elevó sus ingresos 33,1%. Pero también por una mayor actividad inmobiliaria, donde las promesas de compraventa alcanzaron las 2.089 unidades, un crecimiento de 35,9%.
Analistas del sector inmobiliario explican que, a septiembre, Ingevec mantenía 51 contratos en ejecución y una cartera de obras pendientes de $674.894 millones, 6% superior a la registrada al cierre de 2025. En junio, Feller Rate confirmó en BBB+ la clasificación de solvencia de Ingevec, pero mejoró sus perspectivas desde estables hasta positivas.
La compañía también ha ganado participación en la venta de departamentos de la Región Metropolitana, mientras que la tasa de desistimiento de promesas disminuyó desde 19,5% hasta 13,5%, dice un operador.
Multi X multiplica sus ganancias gracias al salmón
La industria salmonera también comienza a entregar señales de recuperación, y Multi X es uno de los ejemplos más recientes.
La compañía reportó ganancias por US$13,6 millones durante el tercer trimestre, un aumento de 534% respecto de los US$2,1 millones obtenidos en el mismo período de 2025.
Los ingresos crecieron 12%, hasta US$210,5 millones, mientras que el EBITDA avanzó 139,4%, alcanzando US$30,4 millones.
La recuperación se explica principalmente por el mejor precio internacional del salmón atlántico, que llegó a un promedio de US$6,46 por libra en Estados Unidos durante el trimestre, 21% superior al del mismo período del año anterior.
A ese factor se sumaron mayores volúmenes comercializados y una reducción de 1,3% en los costos de producción de los salmones vendidos.
En los primeros nueve meses del año, Multi X acumuló utilidades de US$28 millones, un incremento de 148,2%. El sector salmonero también ha formado parte de las estrategias de inversión de fondos especializados.
Pero el negocio mantiene riesgos relevantes, explican en el mercado. La empresa informó recientemente una mortalidad de 918 toneladas de peces en Magallanes como consecuencia de una floración algal nociva, cuyos efectos se reconocerán durante el cuarto trimestre.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 {{/if}}