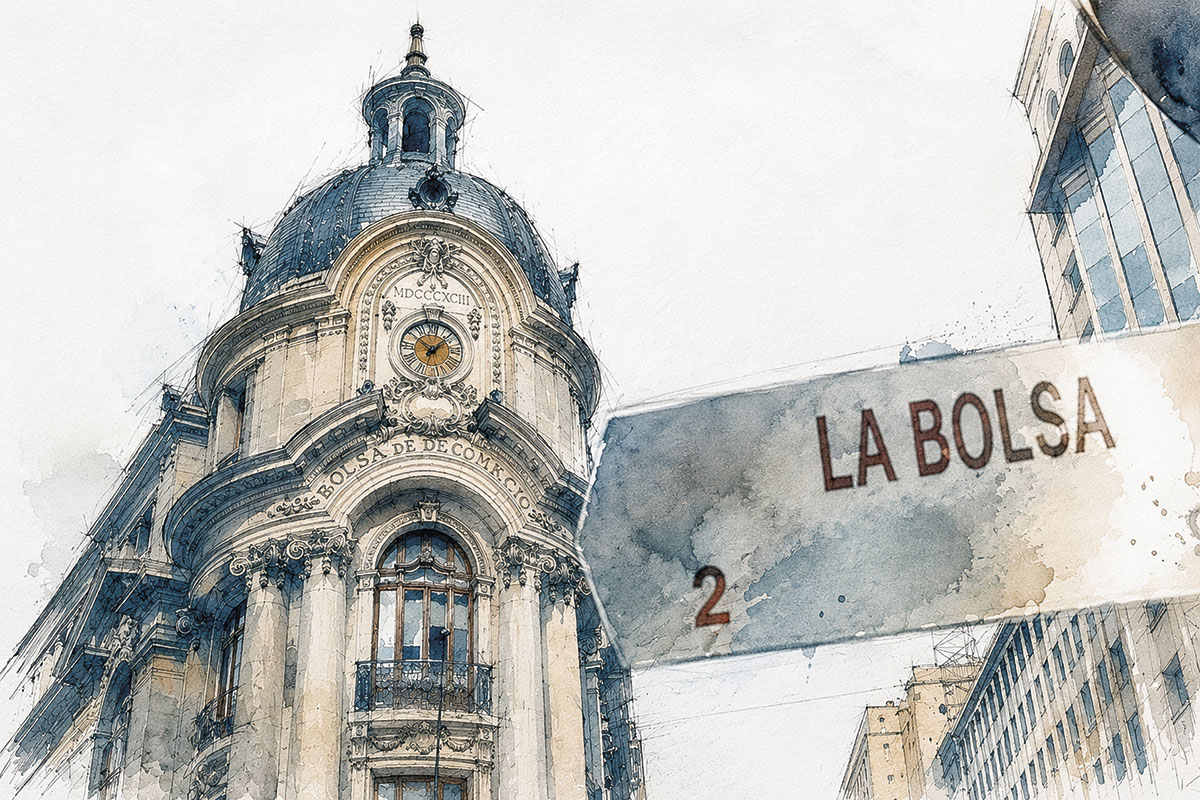
A un año del estrellato de la renta variable chilena, que llevó al IPSA a cerrar 2025 con su mejor desempeño desde 1993 y ubicarse sexto en el mundo medido en dólares, este año los vientos cambiaron de dirección.
En pesos, el principal índice bursátil del país retrocede 4,1% en el año, pero la caída se profundiza a 14,3% cuando se mide en dólares, la vara que usa un inversionista extranjero. Con esa medida solo Argentina lo hace peor en la región, mientras el MSCI Latinoamérica cae 1,8%.
Frente al resto del mundo la foto no mejora. Mientras los emergentes suben 5,7%, Chile queda entre los cuatro peores de 40 índices bursátiles. Solo caen más Filipinas, Argentina e Indonesia, esta última castigada con ventas masivas ante el riesgo de que MSCI la saque de su índice de emergentes. Además queda apenas por debajo de Turquía, golpeada por un escándalo en sus fondos de inversión.
De “brotes verdes” al golpe de febrero
En Chile las perspectivas para 2026 eran positivas y el año partió dándoles la razón a los estrategas. “El comienzo de 2026 se caracterizó por mercados optimistas, impulsados por las políticas económicas y fiscales tanto en Chile como en el mundo”, recuerda BCI Corredor de Bolsa en su informe de estrategia para 2027.
Ese optimismo se apoyaba también en una apuesta extendida en el mercado, que este sería el año de los emergentes. El dólar venía debilitándose y ganaba fuerza el llamado “Sell America”, la salida de inversionistas desde los activos estadounidenses hacia otros mercados. Hasta fines de febrero, el índice de emergentes de MSCI acumulaba un alza de casi 15%.
Chile se subió a esa ola. En enero el IPSA encadenó récords y subió 9,9% en solo un mes. Sin embargo, el ánimo duró poco. “Este entorno cambió tras el inicio del conflicto geopolítico entre Irán y Estados Unidos hacia fines de febrero”, agrega la corredora. A partir de ahí, dice, vinieron más volatilidad en las bolsas, un alza del petróleo ante el riesgo de que se interrumpa la oferta y un dólar más fuerte en todo el mundo.
El golpe fue inmediato. En marzo los emergentes cayeron 13,3% en dólares, su peor mes desde el inicio de la pandemia, y la bolsa chilena, medida en esa moneda, perdió todo lo avanzado en el año.
Para Chile, ese petróleo más caro no fue un golpe puntual, sino uno que se arrastró todo el año. Al encarecer los combustibles presionó la inflación, y con una inflación más alta el Banco Central dejó en pausa los recortes de tasas que el mercado esperaba para 2026. El conflicto “quitó del escenario recortes de tasa en 2026”, escribió BCI.
El propio instituto emisor lo dejó por escrito en su última reunión, cuando advirtió que “los riesgos para la inflación han aumentado de forma relevante” y que el mercado local lo reflejó con “una caída de la bolsa (IPSA)”, un peso más débil y tasas largas más altas.
{{if(fotofija_comun600!='')}}
{{/if}}
{{_txt_titular}}
{{if(subtitulo!='')}}{{subtitulo}}
{{/if}}
{{if(_txt_bajada!='')}}
{{_txt_bajada}}
{{/if}}
Una economía de capa caída
Si el primer detonante fue internacional, el segundo capítulo del deterioro estuvo marcado por la realidad local. “Desafiando las expectativas iniciales de un fuerte crecimiento, la economía chilena se ha contraído en cada trimestre de este año”, resume Itaú. El banco atribuye la caída a golpes en los sectores de recursos naturales, como la minería, la pesca y la agricultura, y a un mercado laboral que se debilita.
Los primeros tropiezos tenían explicaciones puntuales, como las lluvias en el norte que frenaron a la minería. Sin embargo, las cifras publicadas esta semana, que mostraron una caída de 1,1% del PIB en el tercer trimestre, revelaron que había algo más. “El desplome minero explica la última sorpresa negativa, pero el empleo y la inversión débiles muestran que la desaceleración es más amplia”, advierte Itaú.
Esa debilidad llegó directo a la bolsa. Credicorp Capital cuenta entre las razones de la caída del IPSA en octubre “las persistentes débiles cifras de actividad económica local con un desempleo que continúa aumentando y que se acerca al 10%”. Para BCI Corredor de Bolsa, es uno de los frentes que todavía pesan sobre la valorización de las acciones. “Hoy siguen abiertos el conflicto en Medio Oriente y, en el plano doméstico, una actividad y un empleo débiles”, advierte.
Una economía estancada también se reflejó en los resultados de las empresas del IPSA. En el tercer trimestre, varias de las más ligadas al ciclo local o a sectores en crisis retrocedieron. CMPC, SMU y Salfacorp pasaron a pérdidas, y CAP amplió las suyas, según sus estados financieros.
La parte que sí logró crecer vino principalmente desde el extranjero. La mejora “descansa en las tarifas de fletes, la hidrología y las condiciones fuera de Chile, más que en la demanda interna”, resumió LarrainVial al analizar los resultados del tercer trimestre.
Octubre, una nueva tormenta
Con esa economía débil de fondo, octubre concentró varios golpes a la vez. El primero llegó desde Brasil. Medido en dólares, el IPSA “se alineó con la pérdida observada en el índice MSCI LatAm (impactado por la corrección del MSCI Brasil conducida por el sorpresivo resultado electoral presidencial de segunda vuelta)”, explica Credicorp Capital. La corredora observa que en la región el castigo fue mayor en las acciones más expuestas a los flujos internacionales.
El segundo fue el litio. Su precio retomó una fuerte caída, que en China ya suma 40% desde enero, y arrastró a SQM-B, la acción que más le ha restado al índice en el año. A eso se sumaron un nuevo salto del petróleo y una Reserva Federal de EEUU que, tras subir su tasa en septiembre, la mantuvo con un tono más duro. En Chile, la discusión fue incluso más allá. Según la minuta de su reunión de octubre, el Banco Central evaluó subir la tasa en 25 puntos base, una opción que “tenía una base sólida de apoyo”.
En ese ambiente, los grandes inversionistas locales tomaron distancia. Las AFP vendieron acciones chilenas en septiembre, su mayor salida mensual desde octubre de 2021, y volvieron a vender en octubre, en ventas que Itaú BBA describe como “generalizadas, sin un detonante puntual”.
Múltiplos y reformas, lo que viene para el IPSA
Tras la corrección, la bolsa chilena quedó más barata frente a su propia historia. El índice MSCI Chile transa a 10,3 veces las utilidades que se esperan para los próximos 12 meses, por debajo de su mediana de la última década, de 12,8 veces.
Algunas corredoras ya ven ahí una oportunidad. “Tras la reciente corrección, el mercado local vuelve a ofrecer un atractivo punto de entrada en términos de valorización respecto a su historia y comparables regionales”, plantea BICE.
De todas formas, la lectura no es unánime. Frente a sus pares, Chile no está barato. Los emergentes transan a 7,9 veces sus utilidades esperadas y Latinoamérica a 9 veces, por lo que Chile cotiza con un premio de 31% y 15%, respectivamente. Un premio de ese tamaño frente a los emergentes no se veía desde 2019.
Pero la gran incógnita está en la economía y en la agenda de reformas. BCI proyecta un alza del IPSA hacia fines de 2027, apoyada en una recuperación gradual del consumo y la inversión y en la reforma tributaria, pero también dibuja el escenario contrario. “Si esas reformas se demoran o el conflicto en Medio Oriente se prolonga y afecta los precios locales, las expectativas de utilidad se comprimirían y el índice quedaría bajo los 10.000 puntos”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Francisco Noguera
 {{/if}}