Por estos días, el Servicio de Impuestos Internos (SII) está inmerso en dos procesos clave: por un lado, preparar la Operación Renta del 2020; y por otro, la puesta en marcha del nuevo régimen tributario, luego de que a fines de enero el Congreso despachara a Ley la modernización del sistema tras 542 días de tramitación.
El proyecto que antecedió a la nueva normativa -la reforma del 2014- implicó un cambio fundamental para el SII, ya que si bien la creación de la Norma General Antielusión se llevó casi todos los titulares, hay otra modificación clave que ha pasado casi inadvertida: desde 2014, la entidad tiene la facultad de fiscalizar a distancia a los contribuyentes a través de la conexión a sus plataformas informáticas desde cualquier ubicación.
El 19 de junio de 2017, el organismo publicó la resolución exenta N° 56 que rige el procedimiento. Y, desde entonces, ha comenzado a notificar a los primeros supervisados del inicio del proceso de fiscalización y ha hecho llegar la solicitud para conectarse a sus sistemas.
¿El resultado? Acorde con un balance del SII, se ha fiscalizado a 119 contribuyentes bajo esta modalidad, conectándose a sus sistemas a distancia para recabar antecedentes.
De lo revisado, 116 casos corresponden a empresas y solo tres a personas naturales. En el caso de las compañías, el balance consigna 85 grandes corporaciones, 28 medianas sociedades, una pequeña, tres micro y dos sociedades de personas.
Prácticamente, la totalidad (118 casos) corresponde a la solicitud de perfiles de acceso para que el SII ingrese a los sistemas contables del contribuyente, mientras que en una oportunidad se requirió conexión directa a la base de datos.
La dinámica
La normativa establece la manera en que debe materializarse la conexión a los sistemas, tanto a distancia como presencialmente. Así, el fiscalizador en terreno deberá notificar y especificar al contribuyente del tipo de información a la que buscará acceder y levantar un acta en la que el fiscalizado pueda incluir cualquier tipo de observación (ver recuadro hitos).
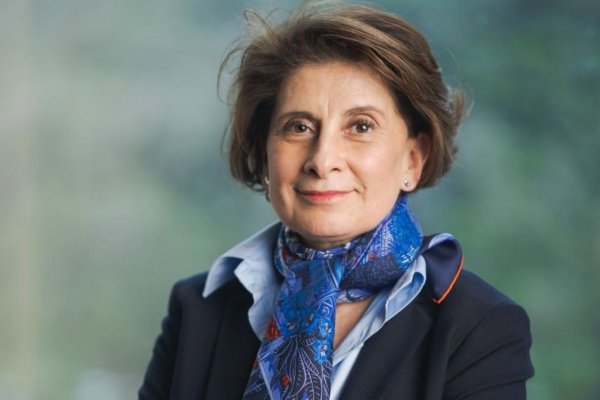
La subdirectora de Fiscalización del SII, Carolina Saravia, recalca que la fiscalización a distancia también busca salvaguardar los derechos de los contribuyentes.
"En este marco, la aplicación de este mecanismo se ha hecho cada vez más fluido, en la medida en que los contribuyentes están más informados del proceso, lo que ha permitido reforzar el cumplimiento del contribuyente, entregando siempre la asistencia y orientación que requiere, con una adecuada identificación del fiscalizador, con el objeto de generar un trabajo de confianza y colaborativo con el contribuyente", señala la directiva.
Saravia explica que el esquema se aplica en "casos específicos de mayor complejidad" o que implican, por ejemplo, la revisión de grandes libros contables. "Este no es un procedimiento que se aplique de manera masiva", enfatiza.
Según la normativa, la facultad aplica a situaciones de contribuyentes que han sido autorizados para sustituir sus libros de contabilidad y/o sus registros auxiliares por hojas sueltas, escritas a mano o en otra forma, o por aplicaciones informáticas o sistemas tecnológicos; y contribuyentes, ya sea que se encuentren autorizados o que, por disposición del SII, están obligados a reemplazar sus libros de contabilidad y/o registros auxiliares por sistemas tecnológicos.
"Es evidente que los grandes contribuyentes realizan una mayor cantidad de operaciones, además de utilizar más recursos de sistemas tecnológicos, por lo que la utilización de este mecanismo se aplica a sus características, lo que además se traduce en beneficios para el SII, asociados a mayor eficiencia por los ahorros de tiempo en la revisión", complementa la subdirectora.
La reforma de 2014 estableció que el organismo puede revisar a contribuyentes a distancia, con salvaguardas para asegurar la privacidad de los datos. Mayoría de casos son grandes corporaciones.Carolina Saravia, subdirectora de Fiscalización del SII.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 impuestos