En la última década, las Instituciones de Salud Previsional (Isapres) han sido objeto de miles de demandas de parte de sus afiliados, especialmente en la época posterior a la pandemia.
¿La razón? Las alzas unilaterales en el valor de los planes que entregan a sus beneficiarios, lo que llevó a millones de personas a acudir a tribunales para frenar los reajustes. Esto presionó los márgenes de las aseguradoras y motivó, entre otras razones, una reforma al sector durante el gobierno de Gabriel Boric.
La jurisprudencia de los fallos de la justicia, en general, había establecido que cuando las Isapres eran condenadas y debían pagar las costas en los juicios contra sus afiliados, dichos gastos no podían ser utilizados por las firmas como un gasto necesario para producir la renta. O sea, no podían descontarlo de su base de impuestos.
Sin embargo, aquel criterio estaría cambiando, a la luz de recientes fallos. A lo menos, en la justicia especializada de primera instancia.
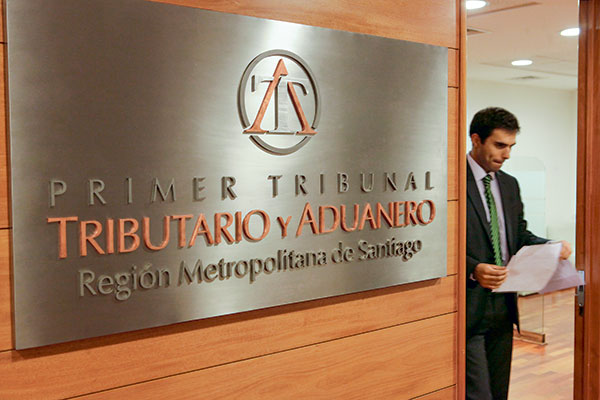
Muestra de aquello es un emblemático falló entregado por el Primer Tribunal Tributario y Aduanero (TTA) de la Región Metropolitana, que el pasado 15 de octubre falló a favor de la Isapre Nueva Masvida en un litigio contra la Dirección de Grandes Contribuyentes del Servicio de Impuestos Internos (SII) por una millonaria liquidación del año 2024, cuando el organismo fiscalizador buscaba evitar que la aseguradora utilizara millonarios pagos en costas como gasto descontable de su base impositiva.
En específico, se trata de un giro por más de $ 600 millones emitido por el organismo y que la Isapre llevó al TTA para su reclamación.
Según la argumentación del juez titular del Primer TTA Metropolitano, Luis Alfonso Pérez, las costas personales impuestas a la Isapre por recursos de protección relacionados con las alzas de los planes de salud y de las primas GES pueden deducirse como gastos necesarios para producir la renta, debido a que están vinculadas a su giro y constituyen desembolsos inevitables y obligatorios.
El juez también rechazó que la condena en costas permita presumir, por sí sola, mala fe o una conducta ilícita de parte de la aseguradora en el proceso que originó el pago que la Isapre buscaba deducir de su base imponible.
De hecho, Pérez refuerza esta interpretación citando el oficio N.º 137 del propio SII, del 22 de agosto de 2016, que distingue entre las costas impuestas por una facultad discrecional del tribunal y aquellas derivadas de no haber existido motivo plausible para litigar. Según el fallo, el propio criterio administrativo reserva el tratamiento de gasto rechazado para este último supuesto.
En su argumentación, el magistrado también apunta al giro único que tienen las Isapres, lo que implicaría que los desembolsos por litigar contra sus afiliados recaería en la categoría de un gasto "inevitable". Así, plantea que la Isapre tiene un giro único legalmente definido; que la adecuación de los precios de los planes constituye una actividad mediante la cual busca generar ingresos y utilidades dentro de ese giro; que los recursos de protección y las costas cuestionadas surgieron como consecuencia de esas adecuaciones; y que, por consiguiente, las costas están relacionadas con el ejercicio de una facultad vinculada al giro de la institución.
De hecho, Pérez expone que sin el alza no habría recursos de protección ni condenas en costas, pero tampoco se habrían producido los ingresos asociados a esa alza, a lo que agrega que no todos los afiliados recurren a los tribunales ni todos consiguen frenar las adecuaciones con una condena en costas.
Por tanto, el juez no considera que la existencia de un desembolso derivado de un procedimiento judicial sea suficiente para excluirlo de la categoría de gasto necesario para producir la renta.
El SII apelará
Consultado por Diario Financiero, Impuestos Internos explicó que apelará al fallo de primera instancia ante la respectiva Corte de Apelaciones.
De hecho, el organismo explicó que durante este año la corte ha emitido ocho fallos sobre el tema, de los cuales seis fueron favorables al SII y solo dos desfavorables.
"Los principales argumentos planteados por el SII para apelar ante la Corte de Apelaciones por fallos de primera instancia desfavorables en los TTA, se relacionan con el hecho de que los pagos efectuados por las Isapres, por concepto de costas a las que fueron condenadas producto de acogerse los recursos de protección por las alzas de planes, no cumplen con los requisitos para ser deducidos como gastos necesarios para producir la renta, por los siguientes motivos", señaló la entidad dirigida por Jorge Trujillo.
El servicio expuso tres argumentos: la naturaleza jurídica de las costas, apuntando a la sanción/indemnización al litigante que carece de motivos plausibles para litigar y que una sanción no puede constituir gasto; la "ilegalidad o arbitrariedad" en las actuaciones de las Isapres al subir los planes; y los "reiterados" fallos de la Corte Suprema, que ha declarado que las Isapres actúan "arbitrariamente" al alzar los planes.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro
 {{/if}}