La publicación en el Diario Oficial de la Ley de Reconstrucción, el pasado sábado 17 de octubre, activó la cuenta regresiva en distintos organismos del Estado para comenzar la implementación de la principal reforma económica del gobierno de José Antonio Kast.
Con ese telón de fondo, el Servicio de Impuestos Internos (SII) tendrá un rol clave, ya que la gran mayoría del articulado de la nueva norma se relaciona con modificaciones en temas tributarios, como la rebaja del impuesto corporativo de 27% a 23%; la eliminación del impuesto a las ganancias de capital en operaciones bursátiles líquidas; la reintegración del sistema de impuesto a la renta entre las empresas y sus socios; y la exención de contribuciones para la primera vivienda de adultos mayores de 65 años.
Pero a los cambios de más largo plazo los acompañarán también ajustes de corto aliento, con una serie de ventanas transitorias para aumentar la recaudación tributaria del Fisco, que se verá erosionada por las rebajas impositivas en los primeros años de vigencia del nuevo sistema.
Una de las que ya comenzó a regir con la publicación de la Ley es el nuevo Impuesto Único Sustitutivo de Impuestos Finales (Iusif), que grava con un 10% los saldos pendientes de tributación en registros que, en la práctica, son los continuadores legales del Fondo de Utilidades Tributarias (FUT), cerrado en el año 2016.
Este martes, el SII publicó la resolución N° 141 de 2026, firmada por el director del organismo, Jorge Trujillo, que norma la creación del formulario específico mediante el cual se declarará el Iusif.
Este es un impuesto único y sustitutivo opcional, con tasa única de 10%, que reemplaza a los impuestos finales (como el Global Complementario o el Adicional en el caso de los inversionistas extranjeros) para propietarios de empresas con rentas acumuladas pendientes de tributación en el registro de Saldo Total de Utilidades Tributables (STUT) y en el registro del Fondo de Utilidades Reinvertidas (FUR) o saldos de retiros en exceso. Algunos de estos están entre los continuadores legales de lo que en su momento se conoció como el FUT.
El FUT, en términos simples, era un registro contable que declaraban las empresas en sus formularios ante el SII. Ahí, se alojaban las utilidades que ya habían pagado impuesto de Primera Categoría, pero que estaban pendientes de tributación final a nivel de socios, ya que no habían sido distribuidas como dividendos.
El Iusif es una norma transitoria, por lo que a ella podrán acogerse las empresas durante el plazo de ocho meses contados desde la publicación de la ley.
Millonarios recursos
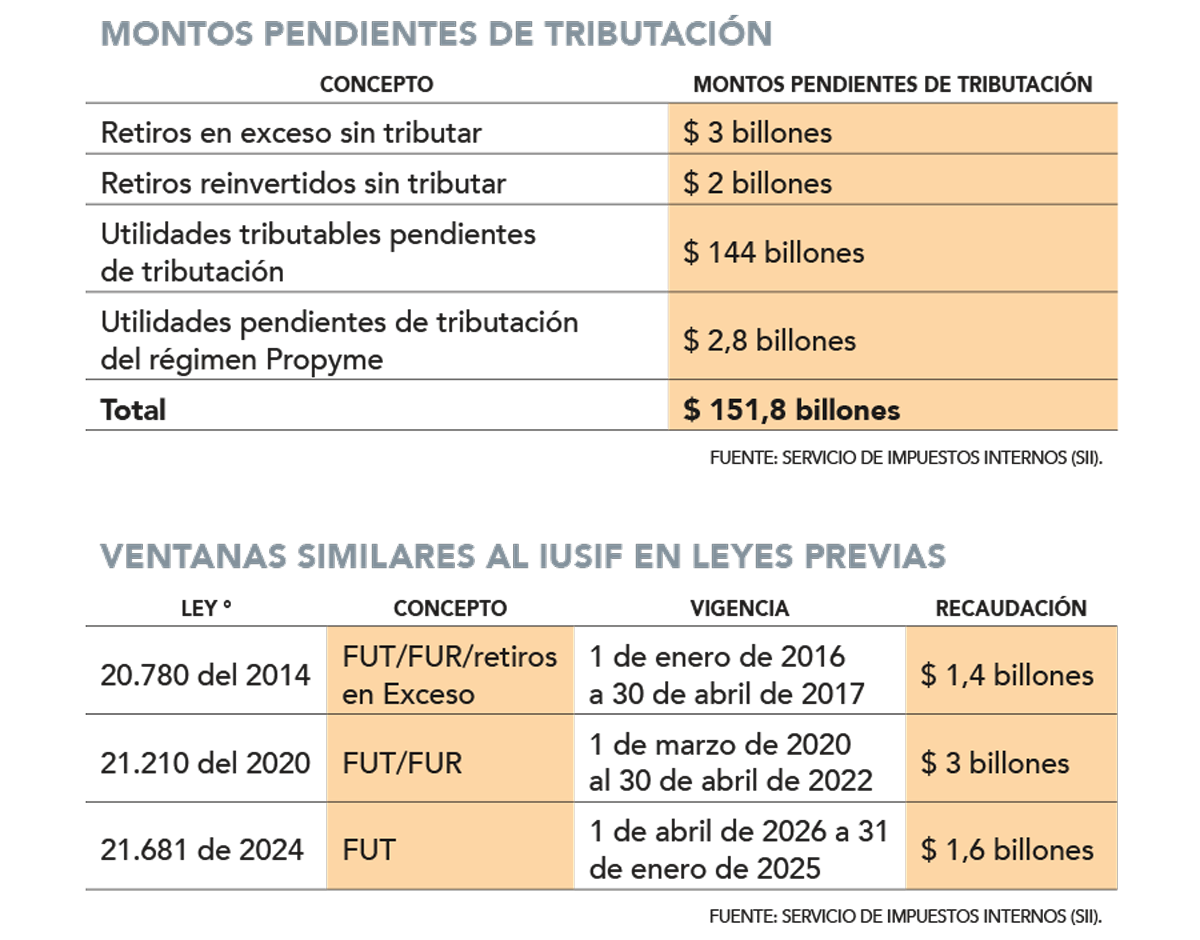
El organismo calculó a cuánto ascienden los saldos pendientes de tributación que podrían acogerse al Iusif.
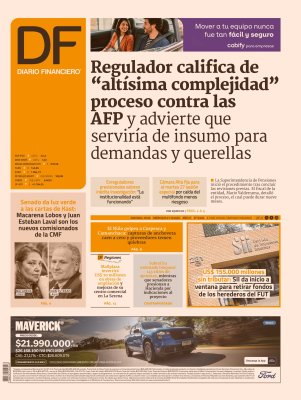
Así, en base a los registros del organismo, existen más de US$ 155.000 millones ( $ 151,8 billones) en recursos acumulados pendientes de tributación final, de los cuales más de US$ 147.000 millones ( $ 144 billones) corresponden a utilidades que no han pagado gravámenes al no ser retiradas; US$ 3.080 millones ($ 3 billones) en retiros en exceso sin tributar; y US$ 2.874 millones ($ 2,8 billones) en utilidades pendientes de tributación del régimen Propyme (ver tabla).
Según explican en el SII, con esta norma el contribuyente puede acceder a un beneficio relevante, dado que paga un impuesto del 10% y con eso cumple con las obligaciones tributarias asociadas a esas rentas: puede retirarlas en cualquier momento y no quedará afecto a impuesto Global Complementario o Adicional por ellas.
La ventana se puede aplicar sobre tres tipos de saldos: rentas en el FUR, que permitía traspasar utilidades entre empresas sin pagar impuesto en ese momento; en el STUT, que son utilidades que quedaron registradas en el antiguo FUT; y retiros en exceso, que son retiros que hicieron los socios en años en que la empresa no tenía utilidades tributables suficientes (tope FUT) para cubrirlos, quedando esa tributación pendiente, arrastrándose hasta hoy.
La diferencia es que, a cambio de esta tasa rebajada, el beneficiario renuncia al crédito por Impuesto de Primera Categoría (IDPC) que normalmente podría imputar contra esos impuestos finales.
Para acogerse al Iusif, las empresas deberán declarar y pagar dicho impuesto sustitutivo a través del Formulario 50. Con este mecanismo, Hacienda busca recaudar más de US$ 700 millones durante sus ocho meses de vigencia.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro