La decisión del grupo Matte de recomendar la detención del proyecto de línea de transmisión de HidroAysén pone al presidente Sebastián Piñera en una difícil posición, porque la definición de Colbún no se da por presiones de grupos ecologistas o contrarios a la construcción de proyectos hidroeléctricos en la Patagonia, sino que la decisión se toma porque han percibido una indefinición por parte del gobierno en materia de política energética. Así de claro y contundente.
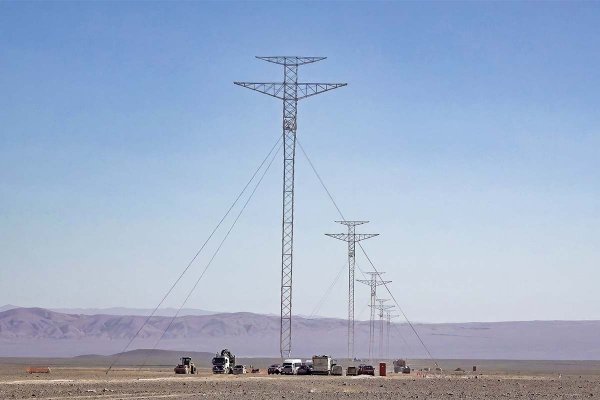
El gobierno hace un año anunció que dentro de sus planes para solucionar el problema energético, estaba la decisión de construir una carretera eléctrica que permitiría subsanar el principal cuello de botella que tiene el sector, que es la transmisión. La propuesta era una salida inteligente, una decisión con altura de miras, una verdadera señal de que se comenzaba a definir o que existía la intención de elaborar una política energética.
Pero todo quedó en nada. En un año no han habido definiciones respecto al tema. Es más, los proyectos de transmisión que las empresas tenían en carpeta se detuvieron a la espera de la definición del Ejecutivo sobre la carretera eléctrica, es decir, el propio gobierno puso un elemento más de incertidumbre.
Lo que ha hecho Colbún y el grupo Matte es golpear la mesa y llamar la atención respecto a que hoy no existen garantías políticas ni regulatorias para acometer con un proyecto de la envergadura de HidroAysén. Que lo haga el grupo Matte no es menor... es un grupo chileno, que forma parte del empresariado tradicional, con inversiones en distintos sectores de la economía.
Hace una semana en la cumbre de inversionistas organizada por Revista Capital y Santander GBM, inversionistas extranjeros como Suez Energy, AES Gener y Enel plantearon derechamente su preocupación por lo que estaba pasando con el sector y la falta -a su juicio- de garantías para invertir en energía. La judicialización de los proyectos y la falta de una política energética clara, fueron esbozados por los ejecutivos como factores que estaban comenzando a hacer ruido en el sector y que amenazaban la construcción de nuevos proyectos, lo que además estaba poniendo en riesgo la competitividad del país, el cual hoy tiene costos marginales históricos que superan los US$ 250 el MWh. La aparición en escena del grupo Matte no sólo viene a fortalecer estas posiciones, sino también a manifestar formalmente el “cabreo” del empresariado, tanto así que está dispuesto a dejar los proyectos sin materializar y a desvalorizar -de paso- su inversión. Porque el grupo tenía otra alternativa, haber buscado un socio o haber vendido su participación en Hidroaysén sin generar el ruido de hoy. A cambio de eso, decidió golpear la mesa y dejar en un verdadero Jaque “Matte” al gobierno.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Energía