VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
Cómo las pensiones se comieron los presupuestos de los Estados en los países ricos
Los jubilados son más prósperos que nunca en los países de altos ingresos. ¿Por qué los Estados siguen entregándoles tanto?
Por: Financial Times
Publicado: Viernes 20 de noviembre de 2026 a las 10:10 hrs.
 Pensiones
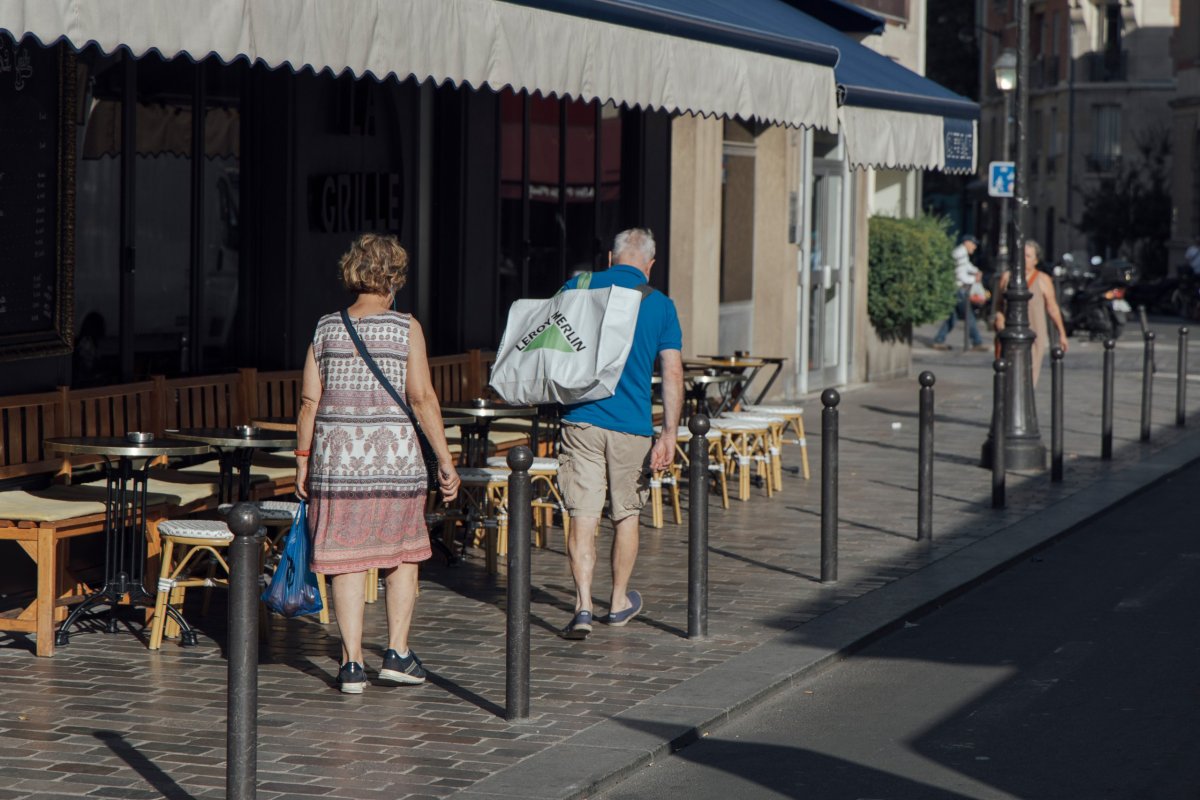
Noticias destacadas
Cuando los países de altos ingresos comenzaron a ofrecer pensiones estatales universales a mediados del siglo XX, estas fueron una respuesta largamente postergada a la pobreza masiva entre los adultos mayores.
La propiedad de viviendas entre las personas mayores era mucho menos común que hoy y los ahorros eran escasos, por lo que la jubilación significaba una caída abrupta de los recursos financieros. Alrededor de la mitad de los adultos mayores en Reino Unido, Estados Unidos, Canadá y gran parte de Europa vivía en la pobreza, una proporción varias veces superior a la equivalente entre los hogares en edad de trabajar.
En ese momento, los gobiernos se veían favorecidos por factores demográficos y económicos. La población de adultos mayores era relativamente pequeña. La fuerza laboral era numerosa y estaba creciendo. Los salarios iban en aumento. Como resultado, los nuevos pagos a los jubilados podían financiarse con contribuciones comparativamente modestas de los trabajadores.
En las décadas transcurridas desde entonces, casi todas estas dinámicas se han invertido. Los pensionados ahora registran las tasas de pobreza más bajas en la mayoría de los países de altos ingresos y, en algunos casos, incluso tienen ingresos promedio superiores a los de las personas que aún no alcanzan la edad de jubilación. También tienen los costos de vivienda más bajos, porque la mayoría es propietaria de su hogar.
Una proporción cada vez mayor de las finanzas públicas y de los salarios de los trabajadores jóvenes está siendo absorbida por el gasto estatal en pensiones. Para proporcionar beneficios cada vez más generosos a poblaciones que envejecen rápidamente, los Estados están aumentando los impuestos, recortando el gasto en servicios públicos o permitiendo que las deudas crezcan sin control y, en muchos casos, haciendo las tres cosas.
Las pensiones representan ahora uno de cada cuatro euros que los gobiernos de Francia, España e Italia gastan en el conjunto de bienes y servicios públicos. En 2024, el gobierno francés gastó más en pensiones que en educación, policía, vivienda, infraestructura y defensa en conjunto. De hecho, casi una cuarta parte de lo que el gobierno francés gasta cada año en educación se destina a pensiones, en lugar de a la prestación efectiva de servicios educativos.
"El debate público gira en torno a si las pensiones y otros gastos relacionados con la edad serán sostenibles a largo plazo, pero ya son insostenibles hoy (...) Lo único que mantiene el sistema a flote es lo que se está sacrificando para financiarlo... Toda la inversión orientada al futuro está siendo comprimida", afirma Luis Garicano, profesor de políticas públicas de la London School of Economics.
Difícilmente podría haber un tema con mayores consecuencias económicas o con un potencial más explosivo en términos electorales.
Las protestas de este año en Francia, Bélgica y Grecia han demostrado el descontento público frente a los esfuerzos por elevar la edad de jubilación. Marine Le Pen, favorita para las elecciones francesas del próximo año, ha prometido revertir la reforma de pensiones del Presidente Emmanuel Macron, que elevó la edad de jubilación de 62 a 64 años. Y los sindicatos de Italia han convocado una huelga nacional para el viernes, exigiendo tanto un aumento de las pensiones como que se detenga cualquier intento de elevar la edad de jubilación.
Proporcionar un ingreso digno para vivir a quienes son demasiado mayores para trabajar sigue siendo un deber fundamental del Estado. Pero la pregunta que enfrentan ahora los gobiernos es en qué momento una política que comenzó como una protección vital contra la pobreza se convierte en un complemento de bienestar para los más ricos.
Lo que está en riesgo es el contrato social no escrito. Los trabajadores ven cómo una proporción cada vez mayor de sus salarios va al gobierno, solo para observar cómo se deterioran los bienes y servicios públicos, mientras los impuestos se gastan no en reparar baches, financiar a la policía o pagar a profesores universitarios, sino en pensiones.
Quitarles a los jóvenes para darles a los mayores
En la mayoría de los países de altos ingresos, las pensiones se financian principalmente mediante impuestos y cotizaciones a la seguridad social aplicados a los ingresos de los trabajadores actuales.
A medida que el aumento de la esperanza de vida incrementa el número de beneficiarios, la caída de las tasas de natalidad y el débil crecimiento de los salarios están limitando las contribuciones al sistema. Los gobiernos tienen dos formas principales de equilibrar las cuentas.
Una consiste en estabilizar o reducir los montos pagados, generalmente elevando la edad de jubilación, modificando la fórmula que determina el crecimiento anual de las pensiones o sometiendo los pagos a una evaluación de los recursos económicos de los beneficiarios. La segunda es aumentar los ingresos del sistema, elevando los impuestos a los trabajadores actuales o desviando gasto público desde otras prioridades hacia el pago de pensiones.
En casi todos los países, la carga sobre la población en edad de trabajar ha aumentado, en algunos mucho más que en otros.
En Reino Unido y Estados Unidos, el gasto público en pensiones equivale ahora al 20% de los salarios antes de impuestos de la fuerza laboral, frente al 10% en 1970. Si se agrega la atención médica de los adultos mayores, la cifra supera el 25%, y llega al 40% en España y al 50% en Francia.
"El débil crecimiento de la productividad reduce tanto los aumentos salariales como la base tributaria que financia las pensiones", afirma Sylvain Catherine, profesor asociado de finanzas de la Wharton School de la Universidad de Pensilvania y autor de un estudio reciente que muestra cómo las pensiones han ampliado la desigualdad intergeneracional.
"Cerrar la brecha de financiamiento resultante con impuestos más altos reduce aún más el salario líquido de los trabajadores, dificultándoles el ahorro e inclinando todavía más la riqueza hacia los mayores", agrega la experta.
Los votantes de mayor edad tienden a reaccionar con molestia ante la idea de que su pensión es una forma de asistencia social, y suelen repetir la creencia equivocada de que simplemente representa la devolución de las cotizaciones a la seguridad social que realizaron durante su vida laboral. Pero los jubilados actuales reciben mucho más en pagos de pensiones estatales de lo que aportaron durante sus años de trabajo.
La mayoría de los países opera un sistema de seguridad social de reparto, en el que los pagos a los pensionados actuales provienen de los impuestos y otras contribuciones que se pagan hoy. Esto hace que la generosidad de las pensiones sea muy sensible a los cambios demográficos. Las generaciones de baby boomers de Reino Unido y Francia recibirán del Estado, mediante sus pensiones, casi el doble del dinero que su generación aportó a través de impuestos y cotizaciones. En España, los pagos a los boomers de mayor edad serán aproximadamente el triple de sus contribuciones.
En contraste, la caída de las tasas de natalidad, la reducción de la fuerza laboral y el aumento de las tasas impositivas y de las cotizaciones a la seguridad social significan que las generaciones más recientes recibirán un trato mucho menos generoso y, en casos como Francia y España, podrían apenas recuperar lo aportado. Las pensiones públicas podrían efectivamente representar una simple devolución de las contribuciones pagadas para los millennials y la generación Z cuando se jubilen, pero para los jubilados actuales han constituido un generoso beneficio público.
A esto se suma que el creciente deterioro de la asequibilidad de la vivienda significa que muchas más personas que hoy tienen entre 30 y 49 años probablemente estarán pagando arriendos a precios de mercado durante su jubilación, en comparación con la generación de sus padres.
Una inversión de las circunstancias
Durante las últimas décadas, la expansión de las pensiones ha coincidido con un período de shocks económicos y estancamiento en muchos países de altos ingresos. Los salarios de los trabajadores jóvenes y la producción económica apenas han crecido, mientras que los ingresos de los pensionados han avanzado inexorablemente.
Dos tercios de todo el crecimiento del PIB per cápita español desde 2008 se han destinado a pensiones, al igual que un tercio del crecimiento en Francia, con cifras similares, aunque menos dramáticas, en muchos otros países europeos.
Los pensionados ahora tienen ingresos superiores a los de las personas en edad de trabajar, una vez descontados los costos de vivienda, en varios países europeos.
Los ingresos de los jubilados están alcanzando rápidamente los de los adultos jóvenes en Reino Unido y ya han llegado a la paridad en Estados Unidos. Los costos adicionales, como los préstamos estudiantiles, pesan cada vez más sobre la calidad de vida de los jóvenes, y un número creciente de personas de entre 20 y 39 años paga arriendo a propietarios jubilados.
La ilustración más llamativa de la inversión de las circunstancias económicas de jóvenes y mayores aparece en los patrones de consumo, que constituyen esencialmente una medida del nivel de vida de las personas.
A lo largo de la historia, y todavía en la década de los ‘90 en los países de altos ingresos, los ingresos de los adultos jóvenes y de mediana edad les proporcionaban los niveles de vida más altos de la sociedad, mientras que los jubilados ocupaban el peldaño socioeconómico más bajo.
Hoy, el hogar promedio de personas mayores de 60 años consume más bienes, servicios y vivienda que las familias en edad de trabajar en países que van desde Estados Unidos, Reino Unido e Irlanda hasta Francia, España e Italia.
Las pensiones son cada vez más no solo una transferencia financiera de los jóvenes a los mayores, sino también de los comparativamente pobres a los ricos. Las tasas de pobreza de los hogares de pensionados han caído desde ser, por amplio margen, las más altas hasta convertirse en las más bajas entre todos los grupos etarios en muchos países ricos, mientras que los jóvenes a menudo han avanzado en la dirección contraria.
Como señaló un informe publicado el mes pasado por la Brookings Institution, una proporción creciente del gasto estadounidense en seguridad social constituye esencialmente una redistribución ascendente del ingreso, desde familias trabajadoras que luchan por llegar a fin de mes hacia jubilados adinerados. Se estima que durante la próxima década se pagarán US$ 2 billones (millones de millones) en beneficios a jubilados estadounidenses con ingresos anuales superiores a US$ 200 mil antes de recibir esos beneficios.
El débil crecimiento salarial y el aumento de los costos de vivienda significan que muchos jóvenes y personas en edad de trabajar quedan desprotegidos. Actualmente, los menores de 35 años suelen tener más probabilidades que los mayores de 65 de declarar que no cuentan con suficiente dinero para alimentación y vivienda, incluso mientras los gobiernos continúan pagando complementos exclusivos para pensionados destinados a ayudar con necesidades esenciales. En Reino Unido, alrededor de uno de cada cinco jóvenes de entre 18 y 34 años está atrasado en el pago de algunas o todas las cuentas del hogar, frente a uno de cada 40 mayores de 65 años.
Esto está afectando la felicidad de las personas. La satisfacción con la vida entre los adultos estadounidenses ha mostrado una tendencia sostenida a la baja durante los últimos 20 años en todos los grupos etarios, excepto entre los jubilados, quienes ahora registran los niveles más altos de cualquier grupo por primera vez desde que existen registros. La situación es similar en el conjunto de los países de altos ingresos.
Una amenaza para la nación
La forma en que suelen funcionar las pensiones hoy no solo implica una transferencia económica de los jóvenes a los mayores y, en muchos casos, de quienes enfrentan dificultades a quienes tienen seguridad económica. También supone un desplazamiento desde la inversión en el futuro hacia la redistribución en el presente.
Los países con sistemas contributivos, en los que las deducciones salariales están destinadas específicamente al gasto en pensiones, ya no pueden equilibrar sus presupuestos. En España, las cotizaciones a la seguridad social destinadas a pensiones equivalen actualmente a cerca del 9% del PIB, pero los pagos a los pensionados ya alcanzan el 11%.
Esa brecha de 2% debe cubrirse con financiamiento del presupuesto general del gobierno, mediante mayores impuestos a los trabajadores o recortes del gasto público en otras áreas, o ambas cosas. Para 2050, el déficit de financiamiento de las pensiones en España se habrá más que duplicado, hasta alcanzar el 5% del PIB.
Los sistemas francés y alemán se encuentran en situaciones similares, y Estados Unidos avanza en esa dirección. Por ahora, su creciente déficit de seguridad social se está cubriendo mediante la reducción de los recursos del Fondo Fiduciario del Seguro de Vejez y Sobrevivientes, una reserva separada de cotizaciones acumuladas a la seguridad social, que se prevé se agotará en 2032. En ese momento, Estados Unidos enfrentará el mismo problema que afronta Europa.
En todo el mundo desarrollado, las inversiones gubernamentales de largo plazo en infraestructura se han reducido de manera sostenida para dar cabida a un mayor gasto en adultos mayores. Los investigadores encuentran que esto sigue las preferencias de una proporción creciente de votantes de mayor edad, quienes atribuyen menos valor a los proyectos de largo plazo.
"A los políticos les encanta hacer promesas a los adultos mayores mientras trasladan silenciosamente la cuenta a las generaciones futuras", afirma Maya MacGuineas, presidenta del Comité para un Presupuesto Federal Responsable de Estados Unidos.
"Ese patrón ahora nos está pasando la cuenta y es comprensible que los jóvenes estén comenzando a resistirse. Ningún país puede sostener un sistema que se concentre en el consumo de los adultos mayores a expensas de la inversión en los jóvenes", agregó.
Los pagos a los jubilados también están absorbiendo silenciosamente recursos del gasto de otros departamentos gubernamentales, a través de las generosas pensiones de los funcionarios públicos.
Estas representan el 7% del gasto del gobierno estadounidense en servicios públicos, el 9% en Reino Unido y el 10% en Francia. Y Reino Unido, Francia e Italia solo cumplieron la meta histórica de la Organización del Tratado del Atlántico Norte (OTAN) de destinar el 2% del PIB a defensa gracias al monto que gastan en pensiones militares.
Soluciones a la vista
Las pensiones estatales universales han desempeñado un papel vital en el alivio de la pobreza masiva entre los adultos mayores y en garantizar un nivel de vida digno a quienes no cuentan con otros ingresos o activos que los sostengan durante la vejez. Pero la misma generosidad que hizo tan eficaces estas políticas ha ido demasiado lejos en muchos casos. Las políticas futuras deben seguir garantizando un ingreso respetable en la vejez, pero reducir los excesos.
Es importante destacar que, a diferencia de la mayoría de los problemas complejos de política pública, las soluciones son bien conocidas y se han implementado con éxito en muchos países.
Francia, donde los generosos pagos públicos equivalen en promedio al 57% del salario del trabajador promedio, se ve constantemente sacudida por crisis relacionadas con las pensiones. La deuda respecto del PIB alcanza ahora el 119%, las tasas de interés de la deuda pública han aumentado más de un punto porcentual en cinco meses y los jóvenes manifestantes han llenado las calles.
En contraste, en Dinamarca, las pensiones de los empleadores invertidas en los mercados asumen gran parte de la carga, una proporción considerable de la pensión estatal está sujeta a una evaluación de los recursos económicos de los beneficiarios y el año pasado la edad de jubilación se elevó a 70 años. La relación deuda/PIB del país se sitúa en el 27%.
Lo que hoy separa a países como Francia de otros como Dinamarca es la disposición de los votantes de mayor edad y más ricos a aceptar que la generosidad estatal tiene un límite, y la determinación de los políticos para sacar adelante las reformas necesarias.
Ajustar la edad de jubilación es, en teoría, una de las soluciones más sencillas de implementar. El umbral inusualmente bajo de Francia significa que el Estado paga pensiones a una proporción mucho mayor de su población que otros países comparables. Cada aumento de un año en su edad de jubilación reduciría el gasto anual en pensiones en alrededor de un tercio de punto porcentual del PIB.
Si la edad de jubilación del país hubiera seguido la misma trayectoria que la de Dinamarca, la relación deuda/PIB de Francia hoy estaría más cerca del 70% que del 120%, incluso sin reducir la generosidad de los pagos. El ahorro anual equivaldría a casi la mitad de todo el gasto actual de Francia en educación, excluidas las pensiones.
Dinamarca es uno de los muchos países donde los ajustes a la edad de jubilación están vinculados automáticamente a los cambios en la esperanza de vida. En el sistema danés, esto ocurre cada cinco años.
Los cambios deben ser ratificados por el Parlamento y solo se aplican 15 años después, pero realizar estas modificaciones de manera rutinaria ha reducido parte de la tensión en torno al tema, ahorrando miles de millones y disminuyendo los conflictos políticos y sociales.
Pero incluso los enfoques tecnocráticos como este no garantizan un camino sin dificultades. En Italia, que utiliza un sistema similar, los sindicatos han protestado contra el último aumento automático, lo que ha llevado a la primera ministra Giorgia Meloni a considerar congelar el umbral en 67 años.
De hecho, el canciller alemán Friedrich Merz ha presentado planes para crear un fondo de pensiones al estilo sueco, que ha calificado como un potencial "cambio radical", aunque reconoce que implicaría duras batallas legislativas.
El factor más importante es la dependencia excesiva de los pagos de pensiones estatales y su tendencia a aumentar progresivamente. La propuesta del primer ministro británico Andy Burnham de flexibilizar el mecanismo de "triple lock" de Reino Unido, que ajusta los pagos de pensiones públicas según el mayor de tres indicadores -inflación, crecimiento salarial o 2,5%-, podría aliviar algunas presiones fiscales. Pero no llega a las reformas más ambiciosas que se necesitan para la sostenibilidad fiscal y social de largo plazo.
Muchos países establecieron hace tiempo que la pensión estatal no está destinada a ser una fuente principal y sustancial de ingresos, sino una red de protección para garantizar que los jubilados no caigan por debajo de lo necesario para mantener un nivel de vida mínimo.
La pensión estatal por sí sola equivale al 71% del salario promedio de un trabajador a tiempo completo en Italia y al 80% en España, pero solo a entre el 14% y el 29% en Dinamarca, Países Bajos y Australia.
Estos últimos tres países recurren en mucha mayor medida a pensiones obligatorias financiadas por los empleadores e invertidas en los mercados financieros. Los desembolsos estatales funcionan más como un mínimo básico, con pagos -a menudo al menos parcialmente focalizados o sujetos a una evaluación de recursos económicos- que apoyan a quienes tienen ingresos especialmente bajos.
Ambos sistemas han reducido la pobreza entre los pensionados, pero mientras el sistema de estilo danés adopta un enfoque más focalizado, países como Francia también están, en la práctica, canalizando miles de millones de gasto estatal hacia el financiamiento de estilos de vida de alto consumo de la clase media.
¿Qué se necesitará?
El sistema australiano siempre ha funcionado bajo el entendimiento explícito de que las pensiones financiadas por el gobierno existen principalmente para garantizar seguridad económica, en lugar de servir como una fuente amplia de ingresos para todos los jubilados.
Su pensión estatal ha estado sujeta a una evaluación de los activos, los ingresos o ambos de los beneficiarios durante casi toda su historia, desde que fue introducida a comienzos del siglo XX. Las cotizaciones previsionales de los empleadores, que pasaron a ser obligatorias en 1992, ahora deben cubrir un mínimo del 12% de los ingresos, y la proporción de australianos que superan la edad de jubilación y reciben la pensión estatal ha caído desde casi el 80% en la década de los ‘70 hasta el 63% actual.
Estados Unidos y Reino Unido están logrando avances en el primer paso hacia la sostenibilidad australiana: la inscripción automática en planes de pensiones de los empleadores en Reino Unido y los fondos similares 401(k) de Estados Unidos ahora proporcionan seguridad financiera después de la jubilación a una proporción creciente de trabajadores. Pero mientras las pensiones financiadas por el Estado sigan complementando los ahorros previsionales de las personas acomodadas, el resultado será una continua insostenibilidad fiscal.
Aunque los sistemas de pensiones sostenibles son bien conocidos, pasar de la situación actual a esos modelos es otra cuestión. El desafío para los políticos es hablar con franqueza sobre la insostenibilidad inherente de los actuales sistemas estatales de reparto y convencer a los votantes de que los sistemas universales podrían necesitar una mayor focalización a medida que los esquemas privados asuman una parte mayor de la carga.
Los sistemas de pensiones británico y estadounidense ya son menos generosos con los ricos que con los pobres en términos relativos, pero tendrían que serlo aún más. Las propuestas de reforma en Estados Unidos incluyen limitar los beneficios de la Seguridad Social a US$ 100 mil anuales por pareja. En Canadá, los pagos de pensiones estatales se reducen para las personas de altos ingresos, hasta llegar a cero cuando los ingresos durante la jubilación alcanzan alrededor de 155 mil dólares canadienses (US$ 108 mil).
Quizás la lección más completa provenga de Suecia, cuyo sistema de pensiones se volvió rápidamente insostenible durante la década de los ‘80. En ese momento, las pensiones eran universales y estaban indexadas a la inflación durante un período de estancamiento económico, lo que significaba que los pagos a las personas mayores absorbían una proporción cada vez más insostenible de las finanzas públicas.
Una desaceleración económica a comienzos de la década de los ‘90 convirtió esta crisis, que se había estado gestando lentamente, en un problema agudo. Se convocó a un grupo parlamentario transversal, y en 1994 se aprobaron reformas de gran alcance.
Entre los cambios clave estuvieron pasar de la indexación a la inflación a la indexación al crecimiento salarial, introducir ajustes automáticos a los niveles de pago vinculados a la esperanza de vida y transformar la pensión básica universal de monto fijo en un complemento más focalizado para quienes tenían pocos o ningún otro ingreso previsional. La parte contributiva de la pensión estatal basada en los ingresos también pasó de un esquema de beneficios definidos a uno de contribuciones definidas, con una proporción destinada a una cuenta de inversión obligatoria.
En conjunto, las reformas garantizaron protección contra la pobreza junto con ingresos sólidos después de la jubilación para los trabajadores, incluso mientras se contenía el gasto total.
El caso demuestra que los grandes cambios son posibles, pero pueden tardar décadas. Las reformas de Suecia también requirieron una profunda recesión. La pregunta para países como Francia es qué nivel de crisis terminará convenciendo a políticos y votantes de que son necesarias reformas igualmente drásticas.

- Comparte


Te recomendamos
ARTICULOS RELACIONADOS





Contenido reciente
VER MÁS






La nueva apuesta de la industria de la salud: centros médicos crecen 37% en cuatro años y anticipan una nueva ola de expansión
Los movimientos dan cuenta de una estrategia que ha ido ganando terreno: acercar las prestaciones médicas a los pacientes, a través de recintos de menor tamaño y con una inversión más acotada que una clínica u hospital.





















BRANDED CONTENT









La disponibilidad de espacios en el mercado de oficinas de Vitacura depende cada vez más del sector y del tipo de edificio
Mientras la comuna registra una tasa de desocupación de 9,67%, edificios en el eje de Alonso de Córdova presentan una ocupación prácticamente total. Conoce más aquí