José Manuel Silva: “Ha sido difícil para la bolsa chilena sacarse el pesimismo”
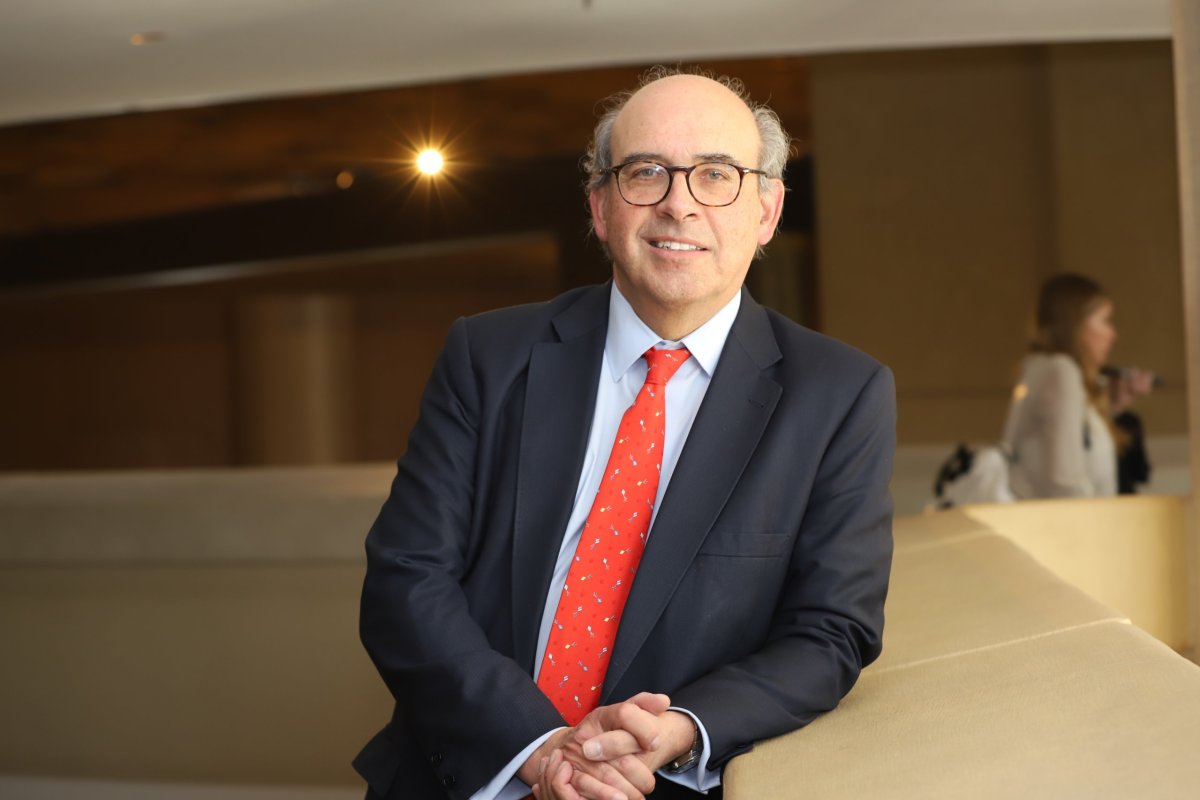
El director de inversiones de LarrainVial Asset Management, que administra casi US$ 11 mil millones, mantiene su apuesta por el país y aún ve oportunidades en sectores como banca e inmobiliario. Su tesis de inversión sigue enfocada en Latinoamérica y adelantó que lanzarán un ETF activo en EEUU de acciones regionales.
Por: Francisco Noguera
Publicado: Viernes 2 de octubre de 2026 a las 12:59 hrs.
Foto: Julio Castro.
Noticias destacadas

Septiembre dejó una cicatriz en los activos financieros chilenos. El IPSA cerró el mes con una caída del 7,2% en dólares y del 3,1% en moneda local, mientras que el peso chileno perdió terreno ante el dólar, que en el periodo subió $40. Ambos activos locales operan en niveles mínimos de 2026.
Pese al mal momento y en medio de la incertidumbre de los mercados financieros globales, el director de inversiones de LarrainVial Asset Management, José Manuel Silva, no echa pie atrás en su tesis de inversión y mantiene su apuesta por Chile y América Latina.
“Creo que ha sido difícil para la bolsa chilena sacarse el pesimismo y eso se refleja en sus valorizaciones. (...) Con las reformas y los precios de las materias primas debería repuntar”, comentó en el podcast Señales Financieras.
El socio de la gestora que administra casi US$ 11 mil millones apunta a que la Ley de Reconstrucción, la agilización de los permisos, MK4, el nuevo régimen de inversión de las AFP y un cobre sobre los US$6 la libra, llevarán los precios de los activos chilenos “de menos a más”.
Silva reconoce que la guerra ha sido un balde de agua fría, ya que el alza del precio del petróleo "pega fuerte” a Chile, al ser el único gran país latinoamericano que no produce. El incremento de las bencinas, la contracción de la demanda interna sumado a la caída productiva de la industria minera -la menor desde 1996- se reflejó en el Imacec: esta semana el Banco Central informó una contracción del 1,0% interanual en agosto, el segundo mes consecutivo en rojo.
—¿Cuánta responsabilidad le atribuye al ministro Quiroz?
—Poca. Es fácil criticar sin tener la guitarra en la mano. Con la guerra en Ucrania no se subieron tan rápido y eso le costó US$ 1.500 millones al fisco.
Silva proyecta que los brotes verdes ya vendrán. Se muestra optimista para el próximo año y no “le extraña” que Chile logre crecer entre 3% y 3,5% en 2027. Lo anterior, siempre y cuando el petróleo no suba a US$ 200. “Ahí no hay nada que hacer, Chile sufriría mucho”, advierte.
TE PUEDE INTERESAR
Identificando megatendencias
De comunicador a inversionista. José Manuel Silva, a diferencia de sus colegas y competidores, tuvo su debut profesional como periodista tras egresar de Ingeniería Comercial UC. Comenzó escribiendo en la influyente revista Economía y Sociedad de los años 80, donde su jefe fue el economista José Piñera, junto al empresario y crítico literario, David Gallagher.
Ambos personajes moldearon la filosofía y estrategia de inversión de Silva. A José Piñera le agradece haber aprendido a mirar de una forma amplia el mundo, ya que “le encantaba analizar las megatendencias y cómo los acontecimientos internacionales influían en la economía chilena.” Gallagher fue quien le enseñó a leer la prensa internacional.
—¿Cuántas horas diarias dedica a informarse?
—Más de lo que a mi señora le gustaría… Son muchas horas.
De lunes a viernes, la rutina del socio de LarrainVial comienza leyendo la prensa chilena en su casa y luego, en las oficinas ubicadas en el Parque Titanium va por las internacionales: Wall Street Journal, Financial Times, Nikkei Asia y los titulares del South China Morning Post.
Fue ese hábito de lectura el mismo que le permitió saber de la crisis asiática antes que sus colegas y hoy, es también parte de lo que forja su convicción de que el mundo está frente a una tendencia estructural que impulsará los activos financieros de América Latina.
"Nos olvidamos de que, por nuestro tamaño, tenemos que ser los más mateos del curso. Brasil y México se pueden dar lujos que Chile no. Tenemos que seducir a los inversionistas extranjeros, y en algún momento los sedujimos bien mal".
Emergentes: ahora sí que sí
—Apostar por América Latina es la gran tesis pero también ha sido el gran error de las últimas décadas. ¿Por qué ahora sí?
—En los últimos 10 o 15 años el gran motor de la bolsa mundial fue la tecnología de Estados Unidos, que de paso estaba bien barata cuando partió el ciclo. Pero en los últimos tres años América Latina ha tenido un retorno bien positivo, porque su valorización estaba muy castigada y todavía lo está. Y hoy, con la inteligencia artificial, hay una gigantesca demanda por recursos naturales, que es algo que la región tiene en abundancia. La región tiene a dos de los mayores productores mundial de cobre, Chile y Perú. Y de litio con Argentina, Chile y eventualmente Bolivia, si se pone las pilas.
— ¿La guerra entre Estados Unidos e Irán no puso en duda esta tesis?
—Al principio, en estos periodos de risk off, los inversionistas tienden a refugiarse en los países desarrollados, sobre todo en sus bonos. Pero ese refugio no ha sido tal. Esos bonos han tenido un retorno bien malo, incluso negativo, en los últimos años, porque cuando suben las tasas, los precios caen.
— La gran apuesta del año era que el peso se fortalecería. Lejos de eso, esta semana el dólar superó los $970, su máximo en 13 meses
— Curiosamente, el peso chileno ha sido el más débil de la región. En parte porque nuestras tasas son las que menos premio pagan sobre las de Estados Unidos. En Brasil están en 14% y en Chile en 6%. Pero también porque la economía chilena, que era la más sólida de la región, recibió varios misilazos bajo la línea de flotación, y nos farreamos una parte relevante del ahorro interno. Nos olvidamos de que, por nuestro tamaño, tenemos que ser los más mateos del curso. Brasil y México se pueden dar lujos que Chile no. Tenemos que seducir a los inversionistas extranjeros, y en algún momento los sedujimos bien mal.
— Respecto a su apuesta por Latinoamérica, ¿qué países ve con más potencial?
—Nos gusta América Latina y hemos estado sobreponderados, en parte porque la conocemos mejor que otras regiones. Tasas tan altas como las que hay en la mayoría de los países van a tener que bajar en algún momento. El Banco Central de Brasil va a tener que bajar su tasa y eso va a beneficiar a la bolsa brasileña, donde hay empresas muy bien administradas. Uno se olvida de que Brasil es una potencia industrial. No es solo Petrobras, también es Embraer, que ha entrado en estos índices de defensa que se han puesto de moda. Y en la región tienes a Mercado Libre, que es un Amazon regional, o a Nubank, un banco digital increíblemente exitoso captando clientes a bajo costo. Son historias súper atractivas que se transan bastante más baratas que las de Silicon Valley. A eso se suma un giro hacia gobiernos más amistosos con el sector empresarial, que bajan impuestos y regulaciones, como está pasando en Chile, Perú y Argentina.
—¿Creen en la odisea de Milei en Argentina?
—Sí, pero con cautela.
TE PUEDE INTERESAR
Chile y el resurgimiento del consumo
—¿Están caras o baratas las acciones chilenas?
—Están menos baratas que después del plebiscito de 2022, pero creo que la bolsa sigue teniendo mucho pesimismo en sus precios. Con las reformas y los precios de las materias primas, debería ir de menos a más. Aunque la crisis del petróleo nos pega fuerte, porque Chile es el único gran país latinoamericano que no produce petróleo.
—¿Qué sectores tienen más potencial?
—Creo que el consumo debería iniciar poco a poco un periodo de recuperación. También las constructoras y las inmobiliarias, que han estado muy castigadas porque esta ha sido la peor crisis del sector de los últimos 25 años y, por lo tanto, hay mucho pesimismo ahí. Y los bancos, que se han recuperado bastante, pero hay algunos que están muy bien administrados y generan buenos retornos para el inversionista. En general, si se mantiene el precio del cobre y se logran pasar las reformas en el Congreso, los sectores más relacionados con el mercado interno deberían ir de menos a más en los próximos 12 a 18 meses.
Tesoro de EEUU en máximos: ¿El fin del activo libre de riesgo?
Septiembre tampoco fue positivo en Wall Street. Los bonos del Tesoro estadounidense fueron los protagonistas otra vez de los titulares de la prensa económica tras cerrar el mes con su peor racha en cuatro años: el rendimiento del papel a diez años superó el 5,2% esta semana, su mayor nivel desde 2007, y el de 30 años tocó máximos de casi 25 años.
En el mercado se habla de tres factores: una inflación al alza ante mayores precios del petróleo; una Reserva Federal que volvió a subir la tasa por primera vez desde 2023 y que podría estar en el inicio de un nuevo ciclo de endurecimiento; y mayor oferta de deuda ante las mega emisiones de las empresas tecnológicas.
Silva comparte el análisis, pero explica que el fenómeno va mucho más allá. "Hay una gran duda sobre si el dólar va a seguir siendo la moneda ancla de la economía mundial", dice. Su tesis se apoya en Gavekal, la casa de research con la que LarrainVial lanzó su último fondo, que hace años sostiene que los bonos de gobierno de los países desarrollados dejaron de ser libres de riesgo. La preocupación de fondo son los abultados déficits fiscales y un Estado de bienestar que se volvería infinanciable a medida que la población envejezca, por el gasto en salud y pensiones.
Ese cree que es el mayor riesgo que el mercado está subponderando."El mundo se va a dividir entre los países cuyos sistemas de pensiones se van a quebrar porque nunca ahorraron y los que ahorraron, como Chile o los del norte de Europa", advierte.
Esa desconfianza hacia la deuda de los países desarrollados no es nueva para Gavekal. La firma de research lleva años apostando por los bonos del gobierno chino en moneda local, y los números le han dado la razón. Medido en dólares, el bono chino a diez años ha rentado más que el del Tesoro en la última década, “y en los últimos cinco años, ni hablar”, apunta Silva.
El mismo razonamiento llevó a ambas casas a mirar hacia América Latina, y de ahí nació el fondo conjunto LarrainVial Asset Management – Gavekal Latam Local Currency Debt, radicado en Luxemburgo, que invierte en bonos soberanos de la región en moneda local. “A pesar de los titulares de la prensa, que siempre enfatizan las crisis y la volatilidad, son bonos que rentan muy bien”, sostiene Silva.
Su argumento descansa en varios factores. Son bonos con tasas altas, en monedas devaluadas frente a las de países desarrollados y emitidos por países con más ortodoxia macroeconómica que en el pasado, con bancos centrales autónomos como el de Brasil e inflaciones a la baja. La excepción es Argentina, justamente lo que está corrigiendo el gobierno de Javier Milei. A eso se suma el viento de cola de las materias primas.
Con todo, la receta no es irse con todo a la región. “Yo no tendría el 100%, pero sí un porcentaje de mi portafolio de bonos internacionales en bonos de moneda local latinoamericanos”, explica.
Los planes para la AGF: “Pensando en un ETF”
En medio del auge de los ETF -que han más que duplicado su tamaño solo en lo que va del año en el mercado chileno- Silva adelantó que están subiéndose al carro pero desde el extranjero. “Estamos pensando en un ETF de acciones latinoamericanas en Estados Unidos, que es el gran mercado de ETF, y quizás traerlo después a Chile”. El vehículo sería un ETF activo.
Sobre las fusiones que viven las gestoras de fondos alternativos de LarrainVial -DF reveló esta semana que Activos absorbió la unidad de deuda privada de Activa- niega que existan planes para transformar las gestoras en una sola gran AGF. “Nuestro desafío es seguir profundizando lo logrado en Chile y en Luxemburgo. Profundizar y mejorar nuestra red de distribución en Europa y está el proyecto de ETF en Estados Unidos. Proyectos nos sobran”
Te recomendamos
ARTICULOS RELACIONADOS
Contenido reciente
VER MÁS

Cumbre ACVC 2026 pondrá el acento en el fondo de fondos, con presencia de autoridades e inversionistas internacionales
La cuarta versión del encuentro de capital de riesgo se realizará este miércoles 18 en el Metropolitan Santiago, con la ministra de Ciencia, el subsecretario de Economía y dos diputados en la agenda.
Fondo Renta CLP de Moneda Patria levanta US$ 54 millones en nueva inyección de capital y supera los US$ 1.100 millones en patrimonio
Participaron compañías de seguros, family offices y multifamily offices, bancas privadas y asesores de inversión. La colocación de cuotas tuvo una sobredemanda de 4,2 veces.
Arriendos en Santiago: un departamento se renta en 19 días en Las Condes y en 62 en Maipú
Un estudio de Woperty reveló que el tiempo promedio de publicación es de 31 días, pero en algunas comunas supera las seis semanas. Cada día sin ocupar es un costo directo al bolsillo del propietario.
De cierres de maternidades a nuevos focos de inversión: cómo la salud privada enfrenta la crisis de natalidad
En la última década, los partos en prestadores privados han caído más de un 60%, llevando a las clínicas a reforzar sus servicios de reproducción asistida y atención de embarazos de alto riesgo.
BRANDED CONTENT
La disponibilidad de espacios en el mercado de oficinas de Vitacura depende cada vez más del sector y del tipo de edificio
Mientras la comuna registra una tasa de desocupación de 9,67%, edificios en el eje de Alonso de Córdova presentan una ocupación prácticamente total. Conoce más aquí
La disponibilidad de espacios en el mercado de oficinas de Vitacura depende cada vez más del sector y del tipo de edificio
Mientras la comuna registra una tasa de desocupación de 9,67%, edificios en el eje de Alonso de Córdova presentan una ocupación prácticamente total. Conoce más aquí
{{/if}}