Internamente en el FAPP dicen que el mercado los está mirando como un nuevo fondo soberano. El Fondo Autónomo de Protección Previsional tiene un mandato que pocas instituciones en Chile comparten. Debe asegurar que no falte dinero para pagar los beneficios del Seguro Social en ninguno de los próximos 900 meses, es decir, en un horizonte de 75 años.
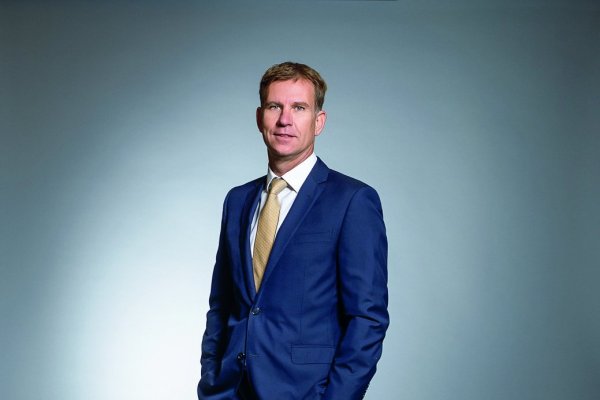
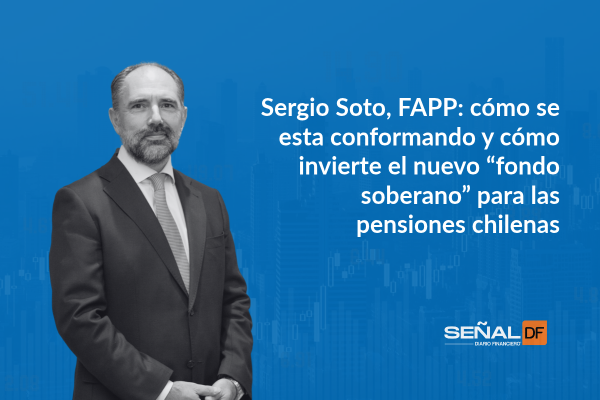
Creado por la Ley 21.735 de reforma de pensiones, el fondo inició sus operaciones el 1 de agosto de 2025. Ese día, su Consejo Directivo, presidido por el economista Enrique Marshall, nombró como director ejecutivo a Sergio Soto, ingeniero comercial de la Universidad de Concepción, oriundo de Magallanes y exgerente general de Santander Asset Management, donde trabajó más de dos décadas.
En entrevista con el podcast Señales Financieras, Soto repasa los primeros pasos del fondo. En agosto de 2025 empezó a recibir cotizaciones, en enero de 2026 comenzó a pagar beneficios y en junio adjudicó la gestión de sus primeras dos carteras. Los próximos pasos serán licitar un mandato de renta variable internacional y, más adelante, uno de activos alternativos.
Como se trata de un organismo aún poco familiar para la ciudadanía, Soto explica que el FAPP recibe parte de la nueva cotización de los empleadores para financiar dos beneficios nuevos. Uno es el beneficio por años cotizados y el otro, la compensación por expectativa de vida de las mujeres. También se hizo cargo del seguro de invalidez y sobrevivencia (SIS) y de la cotización con rentabilidad protegida, que llegará a 1,5% en agosto de 2027 y que el fondo deberá devolver a cada persona cuando jubile.
“Camine, huela y suene” como privada
Sobre su modo de trabajar, Soto dice que quiere que el FAPP “camine, huela y suene como una empresa privada”, en términos de “la impronta, de la agilidad del delivery, de la celeridad con la que tiene que hacer sus cosas”. Recuerda que Marshall, en su presentación ante la Comisión de Hacienda del Senado, planteó que quería que la institución fuera una fintech.
Reconoce que el objetivo no está terminado, porque al despliegue del fondo aún le queda camino, pero destaca la conformación de los equipos. Junto al Consejo, que integran además Rosario Celedón (vicepresidenta), Rodrigo Caputo y Soledad Huerta, Soto tuvo que salir a fichar la plana ejecutiva. Al equipo se han sumado profesionales de la industria, como el director de inversiones, Cristián Cavada, y el de riesgos, Andrés Cifuentes, ambos exSantander Asset Management, y el gerente de estrategia de inversiones, Alejandro Ramos, exAFP ProVida. Completa el grupo Rubén Castro, doctor en demografía de la Universidad de Pensilvania, como director de sostenibilidad financiera.
-¿Cómo fueron esos primeros meses?
—En 20 años más voy a tener muchas historias para contar. Es arduo, no lo voy a desmentir, muy duro, pero muy entretenido. Los primeros días éramos cuatro personas y una persona fue trayendo a la otra. Hoy todos compartimos la impronta de que esta institución se tiene que mirar a largo plazo, y entre nosotros siempre decimos que estamos plantando un árbol que le va a dar sombra a otras generaciones, no a nosotros.
-¿Qué es lo que más le ha quitado el sueño en este proceso?
—Pensar y tomar decisiones a 75 años plazo. Es como andar con lentes bifocales, porque miras cómo instalas, pero también qué desafíos vas a encontrar en el largo plazo. Siempre comento medio en broma que en nuestros estudios hacemos nacer a gente que no ha nacido, morir a gente que no ha nacido, invalidarse a gente sana y tener lagunas a personas que están cotizando, y todo eso con el mercado que se pueda ver por delante. Por eso digo que estamos plantando un árbol que no vamos a ver.
Zoom a los US$ 300 millones
-Recientemente presentaron su primer balance económico, que mostró un patrimonio de unos US$ 4.500 millones. ¿Cuánto tienen invertido hoy?
—Esos US$ 4.500 millones son la diferencia entre el valor presente de todo lo que vamos a recibir y todo lo que vamos a pagar. La cartera oscila bastante, pero en promedio estos meses ha estado en torno a US$ 300 millones. Es una cartera pequeñita. Lo relevante hoy es el volumen de lo que el fondo recibe y paga. En 2027 va a recibir del orden de US$ 3.900 millones y va a pagar en prestaciones cerca de la mitad, además del SIS, de unos US$ 3.600 millones.
-¿Cómo están invertidos esos US$ 300 millones?
—Nuestro objetivo de cortísimo plazo, por la naturaleza de las entradas y salidas del fondo, tiene mucho que ver con liquidez. Por eso licitamos dos carteras, una de liquidez y otra de renta fija corporativa de largo plazo. Básicamente el 70% de la cartera es liquidez de cortísimo plazo y el resto, renta fija de largo plazo. A medida que crezcamos, el vehículo de crecimiento será la cartera de renta fija de largo plazo, que además se adecua muy bien al componente en UF y de largo plazo de nuestros pasivos.
-Dado que la administración la dejan en manos de terceros, ¿cuánto poder de decisión tienen sobre la asignación del capital?
—La asignación estratégica de las carteras es toda nuestra. La ley, con buen tino, dice que tenemos que delegar lo que los expertos llaman security selection, es decir, que los activos individuales no los elijamos nosotros, y creo que tiene una razón de ser bastante lógica. Por eso vamos a ir licitando building blocks, piezas de Lego, a quienes mejor hagan las piezas amarillas o las azules, pero el castillo lo construimos nosotros. Como hay una etapa de crecimiento y otra de decrecimiento, necesitamos nuestro propio camino de asset allocation estratégico en el tiempo.
-¿Habría sido bueno que el FAPP pudiera invertir directamente, como Canadá y otros fondos soberanos, que tienen sus propios equipos de inversión?
—Nosotros también tenemos un equipo de inversiones, pero de la parte top-down, no del bottom-up. Tiene la capacidad de definir el asset allocation estratégico y las carteras tácticas que tengamos en el tiempo. Tenemos que ser obedientes a la ley y, a título personal, me parece juicioso que sea así, porque al menos en el plano local es bueno que nadie pueda decir que uno está eligiendo un papel u otro. Ese fue el espíritu de la ley. Quizás algún día se revise para lo de afuera, pero aunque te dieran esa posibilidad, hay que ser consciente de que casi nadie tiene la capacidad de hacer inversiones directas en todo el mundo desde Chile.
Las próximas licitaciones: acciones internacionales y renta
La primera licitación recibió ofertas entre el 8 de mayo y el 7 de junio de 2026, y se presentaron siete gestoras. El 11 de junio, el Consejo adjudicó el mandato de renta fija nacional de corto plazo a Bci Asset Management, por dos años, y el de renta fija nacional de largo plazo a Santander Asset Management, por cinco años. A inicios de julio, el FAPP traspasó los recursos desde la Tesorería General de la República a ambas gestoras.
-Usted, el director de inversiones y el de riesgos vienen de Santander Asset Management. ¿Cómo manejaron el conflicto de interés?
—Antes de comenzar el proceso, todos los que íbamos a integrar el comité de evaluación nos inhibimos, con una declaración por escrito, antes de la apertura de los sobres. Yo fui bien preocupado de escribir que uno se tiene que inhibir por razones reales o aparentes, y yo me inhibí por razones aparentes, porque en esta industria hay que ser y parecer. Se inhibieron las tres personas y también otros que habían trabajado en entidades que podían participar. A la postre, la decisión final la toma el Consejo, cuyos miembros también hicieron su autoevaluación y no tenían conflictos de interés.
-Las próximas licitaciones de carteras, o piezas de Lego, como las llama usted, serán la de renta variable y luego la de activos alternativos. ¿Qué plazos manejan?
—Pretendemos iniciar la de renta variable internacional a principios de 2028, aunque a lo mejor adelantemos un poco los contactos para entender el contexto. Va a tener un flavor mucho más foráneo, por la expertise que se requiere. Vamos a pensar en carteras muy diversificadas y a considerar las espaldas y el carácter de los gestores, porque hay miles afuera. El fee va a ser muy importante, pero al igual que en este proceso vamos a mirar mucho el carácter y los cuadros técnicos de los equipos.
-Si la selección de instrumentos queda en manos de la gestora, ¿qué definen ustedes?
—Lo que sí tenemos que hacer muy bien es definir el traje a la medida, que es el benchmark, los límites, las bandas y el tracking error, para saber que lo que delegamos es lo que el gestor hace. Lo monitoreamos a diario, pero con fines de control de límites y fiduciarios. No vamos a pedirle a nadie explicaciones por el retorno del mes pasado, porque esta es una carrera de largo aliento.
-¿Qué están pensando para el benchmark y el tracking error de la licitación de renta variable?
—No te quiero adelantar tanto, porque hemos tenido cosas mucho más urgentes que resolver en el corto plazo. Pero probablemente tendrá mucho sesgo internacional, para que sea un real aporte a la diversificación, y será bastante representativo del mundo, sin flavors especiales ni exóticos. Lo más probable es que la primera cartera tenga un componente bastante más pasivo, con un tracking error bajísimo o eventualmente cero.
-Si pueden elegir el benchmark y poner un tracking error tan bajo, ¿por qué entregar el mandato a un tercero y no invertir en un ETF que replique ese índice?
—Si fuera cero, probablemente preguntaríamos al regulador si podemos hacerlo directamente. Hemos conversado con algunos players globales y licitar una cartera de menos de US$ 300 millones no tendría mucho sentido, pero pedir que me armen un ETF por US$ 400 millones tampoco. Ahí se podría abrir la discusión de por qué no invertir uno mismo si al final no se hace selección al interior. Pero eso está a un año plazo, y un año en el Fondo Autónomo son como siete.
-¿Y la licitación de alternativos?
—Esa está más lejos, probablemente a dos o tres años. El fondo tiene que cuidar mucho que sus inversiones se adecuen a sus flujos, y todo lo que tenemos que pagar está en UF. Por eso los alternativos tienen que ser de flujos predecibles, ojalá indexados a la UF o convertibles a UF.
-¿Eso se traduce en activos de renta?
—Muy probablemente. Y tampoco pueden ser activos tan ilíquidos ni de plazos tan indefinidos, porque pasados los 25 años el fondo empieza una fase de [de]crecimiento. Cuando la ley habla de rentabilidad adecuada, también implica una liquidez que nunca te obligue a malvender, porque en 75 años va a haber todas las crisis imaginables.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Fondos de inversión