Sin precedentes ni referentes. Ni en la crisis subprime de 2008, ni en las marchas de No+AFP de 2016, ni en los retiros de fondos de 2020 y 2021 las AFP habían quedado tan solas. Esta vez no han encontrado apoyo, ni entre quienes consideraban más cercanos.
“Las explicaciones que han dado las AFP hasta ahora parecen suponer que la gente es tonta”, dijo la semana pasada en Señal DF el exministro de Hacienda Ignacio Briones, que resumió el episodio en una frase: “Aquí hubo una apuesta de tasa y salió muy mal”
Álvaro Clarke, expresidente del Consejo Técnico de Inversiones, habló de decisiones “imprudentes”. El exsuperintendente de Pensiones Guillermo Larraín, de que “no hubo la contención que requiere la gestión de un activo que supuestamente era muy seguro”.
En la Asociación de AFP, dicen cercanos, están “muy dolidos con los actores del sistema”. Un alto ejecutivo lo pone en primera persona: “Hay algo que me duele: que haya salido mucha gente que respeto diciendo que fuimos imprudentes”.
“Es una crisis en soledad”, lo resume otro gerente general.
Pese a eso, no titubean ni dan un paso atrás. ¿Lo volverían a hacer? “Considerando la misma información disponible, la respuesta es sí”, responde el gerente general de una de las administradoras. Todas las AFP consultadas para este reportaje coinciden y hablan en off.
“Aquí no se han hecho locuras ni cosas fuera de la norma ni de la ley”, dijo León Fernández de Castro, presidente de la Asociación de AFP y hasta ahora el único actor de la industria que ha salido públicamente a defender la jugada.
La paradoja es que hasta hace dos semanas, bajo reserva, los mismos equipos de inversiones reconocían que la caída de los fondos D y E respondía a una apuesta de tasas y a una carrera por la duración. Hoy la línea comunicacional es otra, que no hubo error. En la misma línea, por ahora descartan sacar a los ejecutivos a cargo. “Sería reconocer el traspié”, comentó una fuente del mercado.
La autocrítica, cuando aparece, apunta a otra parte. Un ejecutivo admite que debieron insistir más en crear un fondo de menor volatilidad, y un exdirector de un comité de inversiones apunta a la norma: “La regulación es tal que tiene los incentivos para que este tipo de comportamientos se produzca”. A eso se suma un mea culpa por no haber explicado que el fondo E era conservador respecto de la pensión y no del saldo.
Octubre de 2026: la semana del incendio
Miércoles 14 de octubre, Hotel Ritz-Carlton de Las Condes. El superintendente de Pensiones, Joaquín Cortez, abría el Picton Latam Summit, un encuentro en el corazón de “Sanhattan” que reúne a los principales actores del mercado. “Nuestro glorioso sistema”, decía mientras presentaba el nuevo régimen de inversión.
A la salida, la prensa le pregunta por otra cosa, el fondo E. “Hemos estado encima del tema”, respondió, y agregó que semanas antes se había reunido con las AFP para tratar el tema.
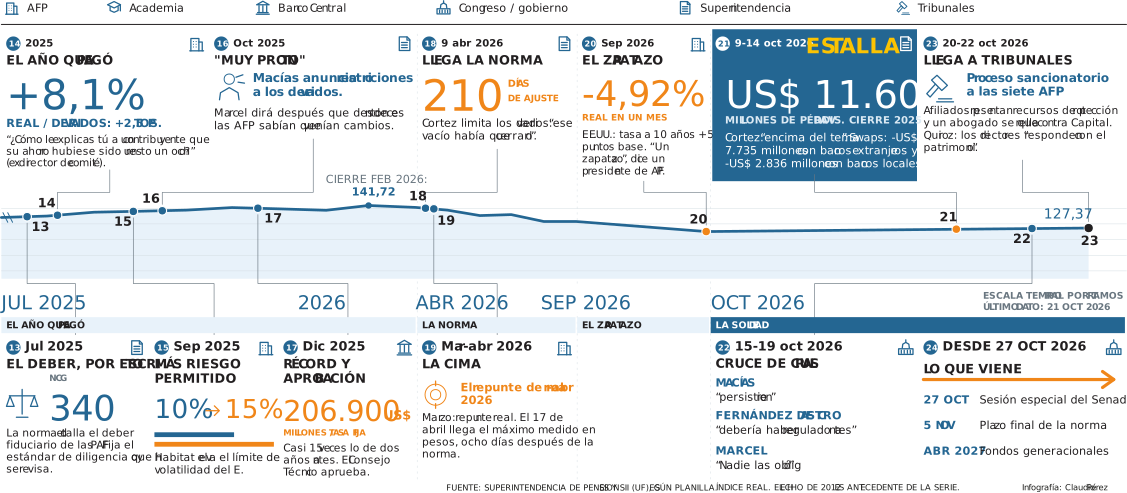
El viernes 9, Señal DF reveló que la caída del fondo E se explicaba por una apuesta en swaps de tasas. Cuatro días después, el martes 13, Bloomberg estimó en US$ 7.700 millones las pérdidas asociadas a los contratos con bancos extranjeros. Al día siguiente, DF incorporó los contratos suscritos con entidades locales, elevando la pérdida de valor a más de US$ 10.500 millones. Considerando que esos mismos instrumentos acumulaban ganancias por US$ 1.000 millones a fines de 2025, el deterioro en lo que va del año alcanza unos US$ 11.600 millones, cifra equivalente a cerca del 80% de la caída del fondo E.
En las administradoras se activaron los protocolos de crisis, y esa tarde Fernández de Castro puso el pecho ante las balas en DF al Cierre. “Esto es gradual, debería poder absorberse en el plazo posterior”, dijo.
En la interna había alertas desde hacía días. “Siempre que veo el fondo E mal o el fondo D mal me preocupo más que cuando veo el A mal”, comenta otro directivo.
Con los días llegó la arista legal. Afiliados presentaron recursos de protección contra Uno, Capital, Habitat y Modelo, parlamentarios denunciaron administración desleal ante la Fiscalía y el miércoles 21 llegó una querella por ese delito contra AFP Capital y su directorio. Este viernes, el fiscal nacional, Ángel Valencia, derivó la denuncia de los socialistas Daniella Cicardini y Daniel Manouchehri a la Fiscalía Centro Norte.
El martes 20 fue el turno del regulador. La Superintendencia abrió un proceso sancionatorio contra las siete administradoras para determinar si incumplieron su deber de lealtad y diligencia. “Respaldamos al 100% la decisión que hoy tomó el Superintendente”, dijo el ministro de Hacienda, Jorge Quiroz, y enfatizó que “los directores, recordemos, responden con el patrimonio”.
En la otra vereda, el gremio sumó la asesoría legal de Rodrigo Díaz de Valdés, socio de Baker McKenzie y líder del área de litigios en Santiago. En el plano de las AFP, sólo ha trascendido que Capital habría contactado a Miguel Schürmann, exabogado del expresidente Gabriel Boric. Mientras otras AFP sondean distintos expertos litigantes.
La defensa: tres argumentos y sus grietas
Con todo, la defensa de la industria descansa en tres argumentos. El primero es que hay que mirar la pensión y no el saldo. “Cuando suben las tasas, baja el valor de los activos, pasa lo mismo con la renta vitalicia”, explica Fernández de Castro. Pero si el objetivo era la pensión, ¿por qué el mandato y los incentivos de las AFP miran el saldo? La ley les pide “una adecuada rentabilidad y seguridad”, y el objetivo de pensión recién quedará escrito en el régimen que rige desde 2027.
El segundo es el calce. Alargar la duración, dicen, no era apostar a una baja de tasas sino acompañar el costo de las pensiones. Pero hay quienes dicen que los números no calzan. Según Mauricio Larraín, excomisionado de la CMF, este año el precio de la pensión cayó cerca de 1%, frente a 10% del fondo. Y mientras la duración de una renta vitalicia ronda los 11 años, según el exsuperintendente Osvaldo Macías, algunas AFP llevaron el E a 20. “Cuando tienes una cartera que dura 15 años, hay un componente de especulación”, advierte.
El tercero es quiénes están en el fondo. “Del total de gente que está en el Fondo E, solo el 10% tiene más de 60 años”, dice Fernández de Castro. Por eso lo comparan con el futuro fondo generacional de quienes tienen entre 55 y 60 años, al que el nuevo régimen permite hasta 18,4 años de duración. Pero en el mercado quedan algunas preguntas abiertas. ¿Debe un fondo responder a la edad de quienes están dentro, o a la promesa de ser el más conservador del sistema? Y si la AFP decide según la edad promedio, ¿por qué un afiliado elegiría el E?
“El promedio no ayuda a nadie”, dice un portfolio manager.
2019 y 2023: la puerta abierta y comienza la apuesta
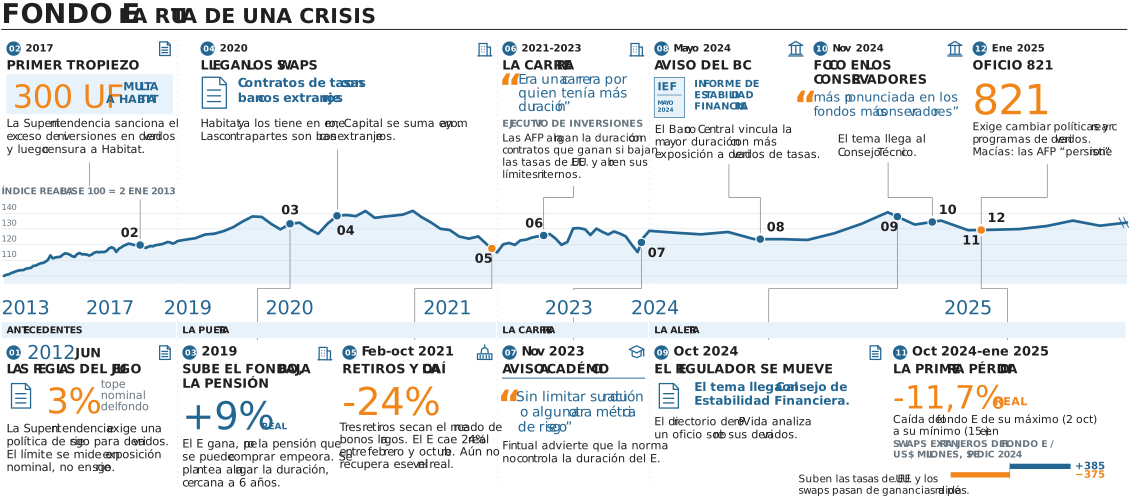
El punto de partida, según explican en la industria, se remonta a 2019. Ese año, el fondo E rentó cerca de 9%, pero la pensión que podía financiar un jubilado se deterioró, debido a que las rentas vitalicias se encarecieron aún más. Para seguir el ritmo del costo de las pensiones, era necesario alargar los plazos de inversión en renta fija. Sin embargo, en Chile escasean los bonos de largo plazo, una limitación que se profundizó con los retiros de fondos previsionales de 2020 y 2021, que redujeron aún más la profundidad del mercado.
La vía de salida fueron los derivados. “Cuando vimos que estas herramientas estaban disponibles y se permitían, ahí empezamos a alargar duración”, recuerdan en la industria. Según cuenta Macías, “fue ProVida la que partió por ahí”.
Lo que vino después fue una competencia. “Era una carrera por quien tenía más duración y ahí se fue incrementando la posición”, reconoce un ejecutivo de inversiones. Un exejecutivo de las AFP, lo describe así: “Las AFP y el famoso efecto manada las llevó a acumular, acumular, acumular”.
El espacio lo abrieron las propias políticas internas. Según documentos revisados por Señal DF, Modelo subió entre 2021 y 2026 el techo de volatilidad del E de 2,5% a 9%, y en septiembre de 2025 Habitat lo llevó de 10% a 15%. Nada de eso se explicó a los accionistas. En las memorias, los swaps aparecen apenas como cifras contables, y en más de 60 actas de juntas el tema no se discute.
Directorios y los comités de inversiones
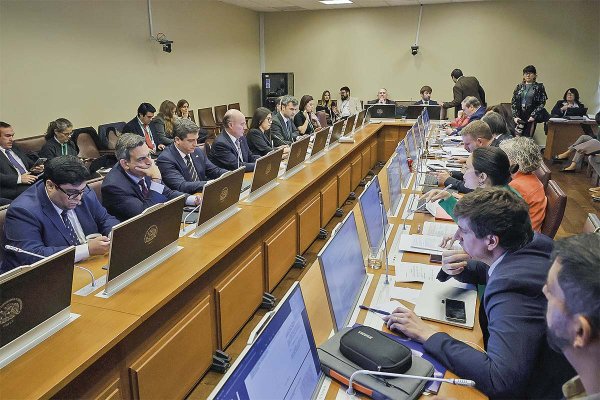
¿Quién decidía entonces? El directorio aprueba la política de inversión, un comité de directores vigila los límites y la gerencia de inversiones firma los contratos. “No puedes interferir en la relación jerárquica que existe entre gerente general y gerente de inversiones”, explica un exdirector de comité. Por eso hoy los ojos también están en los directorios, y una de las claves de la investigación estará en las actas del CISCI, el comité de inversiones y conflictos de interés que por ley integran tres directores, dos de ellos autónomos.
Señal DF conversó con exintegrantes de estos comités que ya no están en los directorios, todos coinciden que ellos no están en la mira. “Si esta cuestión es de ahora, qué tengo que ver yo?”, dice uno de ellos. Su defensa son los números. En 2025 el fondo E rentó 8,1% real, y para ellos eso valida la tesis de inversión. Por eso creen que las preguntas deben ir a otro lado: “Tienen que llamar a los directores actuales”.
Hoy los directorios de las siete AFP los presiden Juan Carlos Chomalí en Capital, Daniela Zecchetto en Cuprum, Luis Rodríguez-Villasuso en Habitat, Ricardo Edwards en Modelo, Mario García en PlanVital, Andrés Merino en ProVida y Ignacio Álvarez en Uno.
2024: las alertas y la primera pérdida
En la industria repiten que las advertencias del Banco Central fueron de liquidez, nunca de duración. Sin embargo, sus informes dicen otra cosa. En mayo de 2024 el ente emisor anotó que parte del alza en la duración se hacía con derivados de tasas, y en noviembre, que la tendencia era “más pronunciada en los fondos más conservadores”.
En enero de 2025, un oficio de la Superintendencia exigió a los directorios crear programas anuales de derivados. Macías asegura que se reunieron con los gerentes generales “uno por uno” y que las AFP “persistieron” en su estrategia. Fernández de Castro le devolvió el golpe en La Tercera: “Si el superintendente anterior hubiese tenido una duda profunda, a lo mejor debería haber regulado antes”.
En noviembre de 2025 la alerta llegó al Consejo de Estabilidad Financiera. El Banco Central presentó ahí su informe ante el entonces ministro de Hacienda, Nicolás Grau, el superintendente Macías y la presidenta de la CMF, Solange Berstein, y advirtió que esas posiciones generaban “potenciales necesidades de liquidez para cubrir llamados de margen”. Hoy Grau califica la caída como una “irresponsabilidad de las AFP”.
En las administradoras lo recuerdan de otra manera. “Hinchó, hinchó, hinchó lo más que pudo y nuestra respuesta siempre fue ok, pero regula tú”, dice un gerente de inversiones respecto de la Super. Un gerente general sostiene que no iba a cambiar una estrategia “por un comentario, por una recomendación que ni siquiera puede ser por escrito”. Y un exdirector de comité lo resume así: “El regulador sabía perfectamente, el regulador estaba completamente al tanto y aquí no hay nada ilegal”.
En 2024 llegó, además, el primer golpe para el instrumento. El alza de las tasas de Estados Unidos en el último trimestre hizo que los derivados restaran entre 2 y 3,7 puntos a la rentabilidad del E de Habitat, Capital, Cuprum y PlanVital.
2025-2026: a la carga, la primera norma y el zapatazo
Aun así, la carrera se desató. Según el Banco Central, el monto en swaps casi se duplicó en 2025, hasta US$ 206.900 millones, y gráficos internos de las propias AFP muestran que algunas llegaron a duraciones de hasta 20 años.
Cortez firmó la norma el 9 de abril de 2026, a días de asumir. “La normativa vigente limitaba la exposición nominal neta y no el riesgo efectivo, y ese vacío había que cerrarlo”, explicó.
En la industria leen una contradicción. Si la apuesta era temeraria, preguntan, por qué el regulador dio 210 días para desarmarla. “Hay algo que no calza”, dice un gerente general. Ocho días después, el 17 de abril, el fondo E tocó su máximo en pesos. Desde ahí cayó en picada. “Lo que tuviste fue un zapatazo en septiembre”, dice un presidente de AFP.
Lo que viene: actas, tribunales y Congreso
El Senado tendrá una sesión especial el martes 27. En la Cámara, la Comisión de Economía citó a Cortez, a la CMF y a Hacienda, y la bancada Independientes-PPD impulsa una comisión investigadora. Desde el PC, el senador Daniel Núñez y el diputado Luis Cuello presentaron un proyecto para obligar a las AFP a compensar las pérdidas.
Por ahora, el único viento a favor es el mismo. Las tasas de Estados Unidos empezaron a bajar y el fondo E recupera parte de lo perdido. Pero hoy la apuesta no tiene las mismas fichas sobre la mesa y el 5 de noviembre vence el próximo plazo para desarmar posiciones. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Francisco Noguera