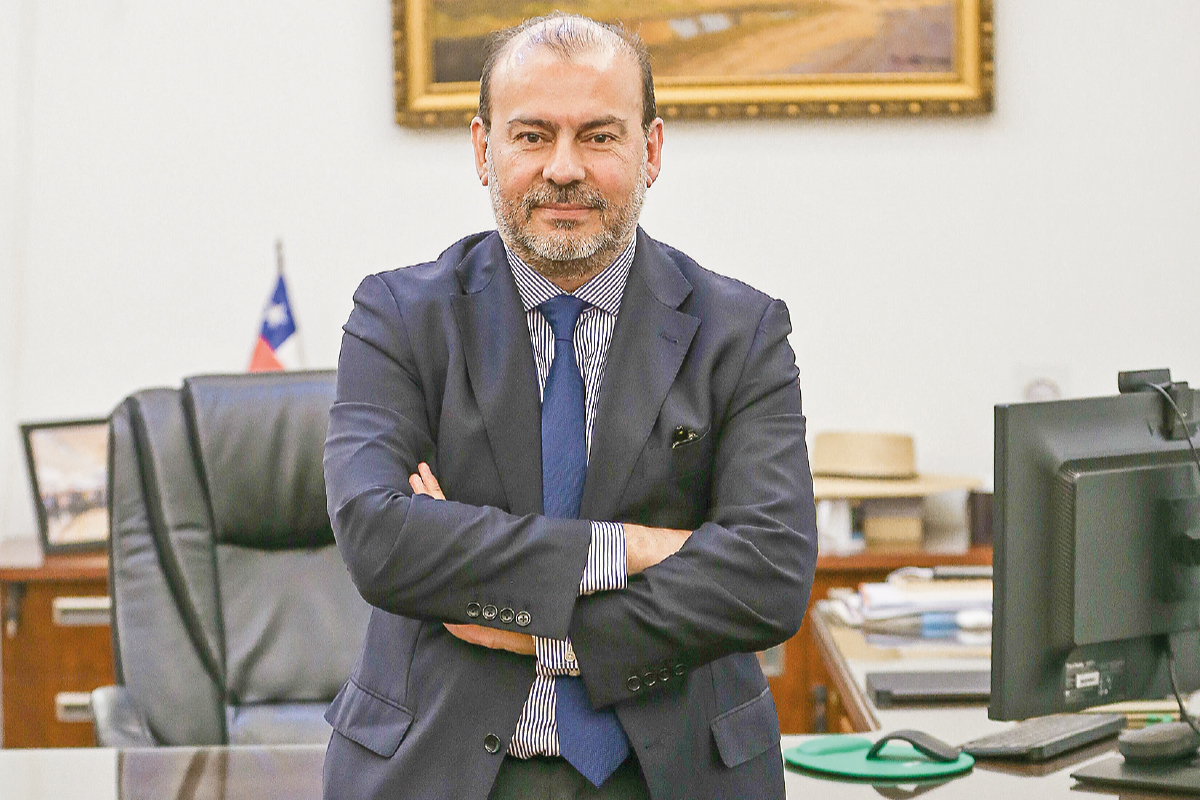
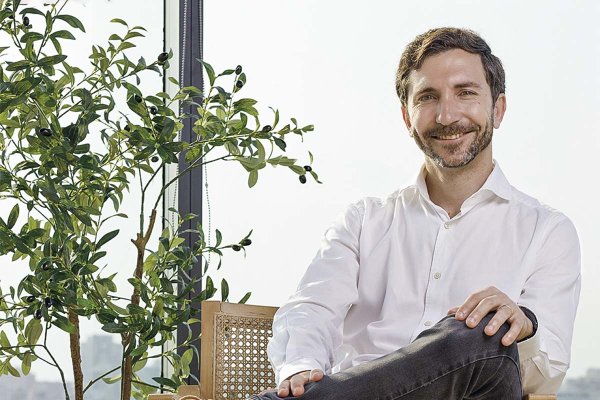
La oficina del ingeniero civil industrial Jorge Trujillo no es como la que uno se imaginaría para un director del Servicio de Impuestos Internos (SII), cargo que ejerce desde el 25 de marzo de este año.
¿Qué esperábamos? Carpetas apiladas y papeles sueltos por doquier. Un entorno ruidoso o constantes interrupciones. Todo lo contrario.
Un pulcro escritorio, fotografías familiares, un peluche de “Ivo la chinchilla” -el histórico corpóreo de Impuestos Internos, protagonista del programa de educación fiscal “Ciudad Tributo”- y obsequios que ha recibido en sus viajes a las direcciones regionales del SII (lleva 11 de 15 visitadas a la fecha) resaltan en la oficina del titular del servicio, en el piso 6 del emblemático edificio de Teatinos 120.
“Ahora todo es digital, no hay para qué llenarse de papeles”, dijo el exsubdirector de Fiscalización y exjefe de Grandes Contribuyentes del servicio, al que arribó en 1991 y abandonó en 2008.
De hecho, rememoró: “En la misma silla donde usted está sentado, me senté yo cuando Javier Etcheberry me entrevistó en 1991 para ingresar al servicio como analista”.
En su primera entrevista en el cargo, el director SII abordó por primera vez su diagnóstico y planes a futuro para el organismo, revelando también que al ser un cargo al que arribó como “bala de plata” (parte de los 12 cargos ADP que pueden ser designados directamente en los primeros tres meses de un nuevo gobierno), su gestión se extenderá hasta marzo de 2030, cuando concluya el actual gobierno.
- ¿Con qué SII se encontró en su regreso?
- Al llegar pude constatar varias cosas diferentes. Lo primero, la mayor dotación de funcionarios que tiene el servicio para realizar sus funciones. Hoy tiene 5 mil y cuando yo me fui tenía 3.600. Se ha reforzado la dotación, y respecto de la OCDE sigue siendo bastante eficiente en términos de dotación por número de habitantes y contribuyentes.
También me encontré con una mayor especialización del servicio en distintas áreas. Y eso es posible gracias a que hay una dotación para poder realizar tareas tanto de asistencia y atención al contribuyente como también de fiscalización. Entonces, sumado a la capacidad tecnológica que tiene el servicio, me encuentro con un servicio que tiene mucho potencial.
- ¿Cuáles son sus principales objetivos?
- Al poco tiempo de llegar nos correspondía actualizar el plan estratégico del servicio e hicimos un proceso participativo, en el que el 98% de los funcionarios participó. Y definimos los objetivos de aquí a 2030: mostrar resultados en el ámbito de reducción de evasión; facilitación del cumplimiento tributario; y otorgar mayor certeza a los contribuyentes.
La principal tarea del servicio es administrar y fiscalizar la legislación tributaria, y la evasión es el principal indicador de cuánto se cumple de la legislación. Eso nos pone una tarea. Los niveles actuales de evasión han venido bajando de manera sostenida, pero no de manera muy drástica.
“La evasión ha ido reduciéndose de manera sostenida. Y dado los refuerzos que se han hecho a la administración, deberíamos ser capaces de reducirla en un mayor grado en el futuro. En ese sentido, hay que atacar las fuentes de evasión y una de ellas es el comercio ilícito”.
- ¿Cuál es la última cifra de evasión que manejan?
- 18,2% de 2023. Tiene un rezago por la disponibilidad de datos de Cuentas Nacionales, con la salvedad de que la pandemia generó una alteración de cifras. Por lo tanto, hay que tomar los datos de 2019, que eran en torno al 18% y que se mantienen en 2023.
- ¿Cuál es su meta de reducción de la evasión?
- No tenemos una meta establecida, pero sí queremos hacer un avance sustantivo en esta materia. Como el indicador de evasión es muy relevante y ha sido bastante discutida la metodología con la que se ha medido, estamos llevando a cabo una asistencia técnica del Fondo Monetario Internacional (FMI) -que llegó esta semana en la fase de visita-, con la idea de revisar los métodos de evasión tanto en IVA como en renta; y, además innovar, porque con esta asistencia técnica vamos a ser capaces de aplicar métodos de medición de abajo hacia arriba, bottom up -como se denomina-, y que son las formas más modernas de medir la evasión y que, además, son más ricos en términos de la información que proveen. También estamos en proceso de validación de la metodología que tradicionalmente ha aplicado al servicio, que es de arriba hacia abajo basada en información de Cuentas Nacionales. A partir de esa evasión de IVA, se ha estimado la evasión en Primera Categoría.
- Lo importante para usted es que baje la evasión, sin una meta.
- Que haya una mejora sustantiva. El nivel de cumplimiento tributario en un sistema de autodeclaración como el nuestro se basa en la confianza. Tenemos que trabajar en ese ámbito, en la legitimidad del sistema tributario y, por eso, es tan importante que cumplir sea cada vez más fácil a través de procedimientos simples y herramientas de facilitación. Y, por otro lado, debemos profundizar el diálogo con los distintos actores para que la aplicación del sistema tributario basado en la confianza sea legítima y haya una buena disposición a cumplir con las obligaciones.
- Siempre existen contribuyentes que buscan aprovecharse del sistema. ¿Cómo combatirlos?
- Obviamente, vamos a tener siempre un grupo de contribuyentes que quiere ir contra la ley o beneficiarse. Me encuentro al llegar con un servicio que está armándose bastante bien para poder hacer frente a este tipo de conductas, no solo con el tradicional Departamento de Investigación, que colabora en la investigación y combate a los delitos tributarios; sino que también con una oficina que combate el crimen organizado, con una mirada más de inteligencia.
Entonces, por supuesto vamos a abarcar toda la gama de acciones para poder cumplir este objetivo de reducir sustancialmente la evasión.
- ¿Qué tipo de director busca ser usted?
- Me identifico como director de una administración tributaria moderna que aplica metodologías y de facilitación y control graduales y proporcionales a los niveles de riesgo que se enfrentan en la economía. Tenemos que trabajar en la simplificación, pero también debemos enfocar todos nuestros esfuerzos en identificar dónde están las fuentes, el origen de la evasión e ir a atacarla. Y en eso vamos a ver también una serie de acciones tanto preventivas como correctivas. ¿A qué me refiero con eso? Que en lo posible, vamos a tratar de actuar oportunamente para prevenir la ocurrencia del incumplimiento, porque corregir es más caro y tiene un resultado también más incierto en el tiempo. Finalmente, para aquellos contribuyentes que solo quieren beneficiarse del sistema, les vamos a hacer la vida muy difícil, porque vamos a aplicar todas las facultades que tenemos.
El SII se sube al carro de la IA
- ¿Qué cosas del servicio hay que mantener y cuáles cambiar?
- Para cumplir los objetivos que nos hemos trazado en el Plan Estratégico vamos a trabajar sobre tres ejes. El primero, es que vamos a cambiar la forma de trabajar en el servicio usando inteligencia artificial de manera responsable, un signo de modernización del servicio en el que esperamos tener mucha mayor capacidad para actuar en el frente de la facilitación, como también en la fiscalización. El otro eje es rediseñar la forma en que interactuamos con los contribuyentes, buscando que el cumplimiento sea cada vez más más simple.
- ¿A qué se refiere con un uso responsable de la IA? ¿Cómo se utiliza hoy en el SII?
- Este año definimos la gobernanza de la inteligencia artificial en el servicio a través de una instrucción que establece qué es lo que es posible hacer, qué herramientas están disponibles para los funcionarios, cuáles son las autorizadas y también estamos identificando focos en los cuales debemos aplicarla de manera prioritaria.
Por ejemplo, tenemos casos de distintas áreas en los que hemos utilizado la IA para procesar la información y resolver más rápidamente peticiones que de otra manera habrían tomado mucho tiempo y funcionarios para poder resolverlas. Por ejemplo, hemos hecho trabajos en el área de Avaluaciones para poder reducir el tiempo en el que se revisa toda la información disponible para una fiscalización para revisar el avalúo de una propiedad. En el área Jurídica tenemos experiencias con el tiempo que toma el análisis de la jurisprudencia y la aplicación a un caso específico. Nos imaginamos a futuro que el trabajo del servicio va a ser mucho más productivo en diversas áreas, porque vamos a tener a la IA incluida en los sistemas que utilizan los funcionarios.
- ¿Pero cómo evitar que eso derive en errores? La IA no es infalible.
- Un uso responsable tiene varias implicancias. Uno, que la IA tiene que ser una herramienta que ayude a la toma de decisiones, que esté realizada siempre por una persona calificada. Nuestros funcionarios están preparados para poder aplicar la legislación. La IA es una herramienta que ayuda con mejor información, con mayor rapidez, a tomar decisiones. Entonces es una IA supervisada.
Por otro lado, tiene que ser responsable porque somos depositarios de mucha información y tenemos normas de secreto tributario y, por lo tanto, tenemos que resguardar que esa información siempre esté cautelada y no salga del ámbito del servicio en el cual está previsto que se utilizaba esa información.
El debate por la baja recaudación
- ¿Cree que las reformas tributarias implementadas en la última década no han dado los resultados esperados?
- Es efectivo que las reformas no han recaudado lo que eran las expectativas cuando se formularon estos proyectos. Las causas todavía no se han determinado adecuadamente, pero estamos trabajando en evaluar el impacto de medidas adoptadas en las reformas que tenían como objetivo reforzar el cumplimiento tributario. También es una asistencia técnica que hemos pedido al FMI. La idea es revisar modificaciones con las cuales podamos determinar si hubo impacto o no en las medidas adoptadas, por ejemplo en cuanto a la tributación de las plataformas, los cambios legales que permitieron la boleta electrónica, entre otras medidas.
- ¿Cómo espera romper con la inercia de una baja recaudación de impuestos que hemos visto en la última década?
- Tenemos que romper la inercia y lograr avances sustanciales en la reducción de evasión. Ese es nuestro principal indicador. Tenemos hacia adelante una reforma que modifica de manera bien significativa las obligaciones tributarias, con una rebaja importante del impuesto de Primera Categoría, con la integración del impuesto corporativo y personal.
Entonces, lo que debemos hacer es comparar la recaudación potencial con la recaudación efectiva y tratar de alcanzar el potencial de la economía.
- ¿La evasión en Chile está controlada o fuera de control?
La evasión ha ido reduciéndose de manera sostenida. Y, dado los refuerzos que se han hecho a la administración, deberíamos ser capaces de reducirla en un mayor grado en el futuro. En ese sentido, hay que atacar las fuentes de evasión y una de ellas es el comercio ilícito. Creo que estamos avanzando en la vía correcta de actuar en conjunto con entidades públicas y privadas para el combate del comercio ilícito. De alguna manera, se está tomando más en serio el fenómeno.
IVA a apuestas digitales: “Se grava el aumento de patrimonio, independiente del origen”
¿Se puede aumentar la recaudación y el cumplimiento tributario cuando se bajan los impuestos, como en la Ley de Reconstrucción? Fue objeto de mucho debate en el paso del proyecto por el Congreso.
- Son dos cosas distintas. El cumplimiento tributario lo podemos mejorar reduciendo los niveles de evasión. Y, en eso, el servicio tiene todas las capacidades para poder hacerlo, y eso implica además un escenario en el cual cambia el sistema tributario para favorecer ciertos aspectos como el desarrollo social, económico, la mayor inversión, etcétera. Entonces, creemos que en este escenario podemos mejorar el nivel de cumplimiento y así aportar más recursos al Estado.
La recaudación total va a depender de cuál es el nivel de impacto de este impulso a la economía, a la inversión extranjera, el empleo, que son todos componentes que tienen asociados impuestos que deberían verse reflejados en mayor pago en el futuro.
- ¿Usted va a insistir en su criterio de que, pese a ser ilegales, las plataformas de apuestas digitales paguen IVA?
- El servicio tiene que cumplir con las disposiciones legales, tiene que hacer cumplir la ley. Esto está establecido en la modificación legal que establece el IVA a los servicios prestados desde el extranjero en el 2020, aplica específicamente para este tipo de operaciones. Por otro lado, la experiencia del servicio, el criterio siempre ha sido que lo relevante de los impuestos es que grava los aumentos patrimoniales, el aumento de riqueza, prescindiendo del origen de esa riqueza. Y así se ha demostrado en sucesivos casos que se han dado no solo en Chile, también es una doctrina internacional. Clásico es el ejemplo de un integrante de la mafia que cae preso por deber impuestos.
- Al Capone.
- Alguien podría decir ‘mire, en realidad, no son actividades lícitas. Por lo tanto, deberían estar fuera’. La doctrina es que se grava el aumento de patrimonio, aumento de riqueza, independiente del origen que se determine.
Ahora, somos respetuosos de las funciones de otras entidades y la supervisión de otras leyes que si estas actividades no están autorizadas, corresponde que se prohíban y se impida el ejercicio. Pero habiéndose desarrollado esta actividad, lo cual es ampliamente conocido y notorio, corresponde que se cobren esos impuestos. No cobrarlos sería ponerlos en una posición de mayor ventaja frente a contribuyentes que sí cumplen.
- Pero de todas maneras es difícil de explicar que se le aplique impuestos a una actividad ilícita.
- Le doy un ejemplo. En el comercio ilícito, la venta de productos no autorizados para su venta en Chile, está el caso de los fuegos artificiales o el uso de las máquinas tragamonedas. Todas ellas son combatidas y nosotros participamos del combate de esas actividades junto con los municipios. Nos hacemos parte de esas querellas. Pero, por supuesto, cualquier aumento patrimonial o de riqueza debe ser sujeto a impuesto.
- Ahora, ¿ese criterio cambiará en caso de que se apruebe la ley en el Congreso que les aplica un IVA de 22%?
- Cuando cambie la Ley, vamos a aplicar la ley que esté vigente con la carga tributaria que corresponda.
Pero también vamos a tener la amenaza de que haya casas de apuestas que no quieran cumplir con esas obligaciones y quieran actuar por fuera. Y se va a aplicar el mismo principio que estamos aplicando hoy: que si esas entidades logran operar, vamos a tener una medida para cobrar los impuestos que correspondan.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro