De acuerdo con cifras preliminares presentadas por la Cámara de Comercio de Santiago (CCS) y FollowUP, las ventas minoristas de vestuario y calzado habrían vuelto a caer en noviembre, pero con menos violencia que en octubre y presentando síntomas de mejoría en el margen. En el caso de tiendas ubicadas en centros comerciales, las ventas cayeron un 9% en el penúltimo mes del año, a partir de una muestra de 1.900 locales. En las categorías distintas de vestuario, en tanto, las ventas disminuyeron en un 13% en igual período.
La categoría más golpeada dentro de vestuario, calzado y accesorios sigue siendo la de bolsos, mochilas y carteras, que mostró una contracción del 34% en noviembre. Le sigue vestuario juvenil, con un 25%, vestuario de hombre y mujer, con 24 y 21 por ciento, respectivamente, y ropa deportiva, con un 18%.
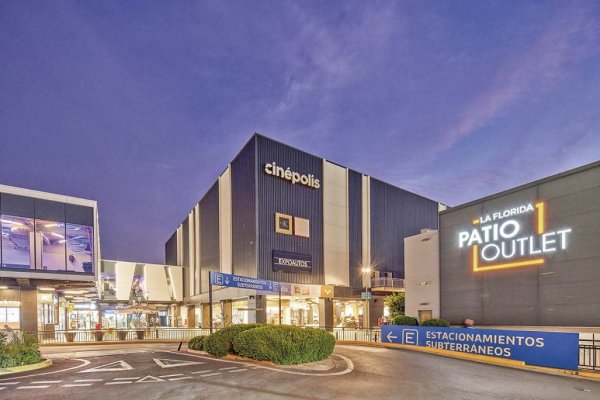
En el otro extremo, la venta de vestuario en outlets logró repuntar, aumentando un 10% en noviembre, probablemente relacionado al cambio de hábito revelado por los consumidores, en términos de privilegiar productos de menor costo dado el nivel de incertidumbre. El otro rubro que logró números azules fue infantil, con un aumento del 4%. En ambos casos, la cercanía con Navidad pudo haber influido en su desempeño del mes.
El resultado de noviembre estuvo críticamente marcado por los buenos resultados del fin de semana del 16 y 17 de noviembre, post acuerdo político por la paz social y la nueva constitución, lo que permitió disminuir transitoriamente los niveles de incertidumbre.
En octubre, en tanto, si bien el efecto del estallido social estuvo presente solo en una parte del mes, la violencia de la caída en la primera semana marcó dramáticamente los resultados el período (con caídas del 75% en vestuario y calzado).
En la última semana de noviembre, en tanto, el sector logró anotar un moderado crecimiento, del 1% en vestuario y 4% en no vestuario, pese a que en semi durables solo 3 categorías alcanzaron la línea de flotación: Infantil, outdoor y outlet.
A nivel de áreas geográficas, Santiago Centro sigue siendo por lejos la zona más golpeada, acumulando una nueva caída en noviembre, esta vez del 32% en comparación con igual mes del año anterior. La situación en la llamada zona cero sigue siendo crítica para el comercio minorista, y amenaza la viabilidad de gran cantidad de pequeños locales y la estabilidad de los empleos que generan. La zona sur de la Región Metropolitana, en tanto, tuvo una caída del 8%, la oriente un 7% y la norte un 4%. En el Norte del territorio, en tanto, las ventas tuvieron una preocupante caída del 8%, muy superior al -2% que arrojó la zona Sur.
Para las próximas semanas se esperan nuevas moderaciones en los ritmos de contracción, siempre que no retomen intensidad los actos de violencia y vandalismo que han afectado con dureza al sector.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 consumo