La esperada reforma al mercado de capitales MK4, que presentó el Presidente José Antonio Kast junto al ministro de Hacienda, Jorge Quiroz, ayer miércoles en Cerro Castillo se estructuró en cuatro ejes: acceso a la vivienda y fomento del ahorro; posicionamiento de Chile como centro financiero regional; simplificación regulatoria; y nuevas fuentes de financiamiento para las empresas.
Sus 30 medidas se despliegan mediante artículos permanentes, que crean nuevos regímenes y modifican distintas leyes, además de disposiciones transitorias que fijan los plazos y condiciones para su implementación. El paquete incluye cambios a la Ley de Fraudes y al Ahorro Previsional Voluntario (APV), incentivos para atraer inversionistas extranjeros, nuevas operaciones para los fondos de pensiones y ajustes a las reglas bursátiles, tributarias, entre otras.
Acceso a la vivienda y fomento al ahorro
El primer eje busca ampliar el acceso de las familias al sistema financiero, con especial foco en la vivienda, y fortalecer los incentivos al ahorro. También apunta a mejorar la protección de los usuarios frente a fraudes.
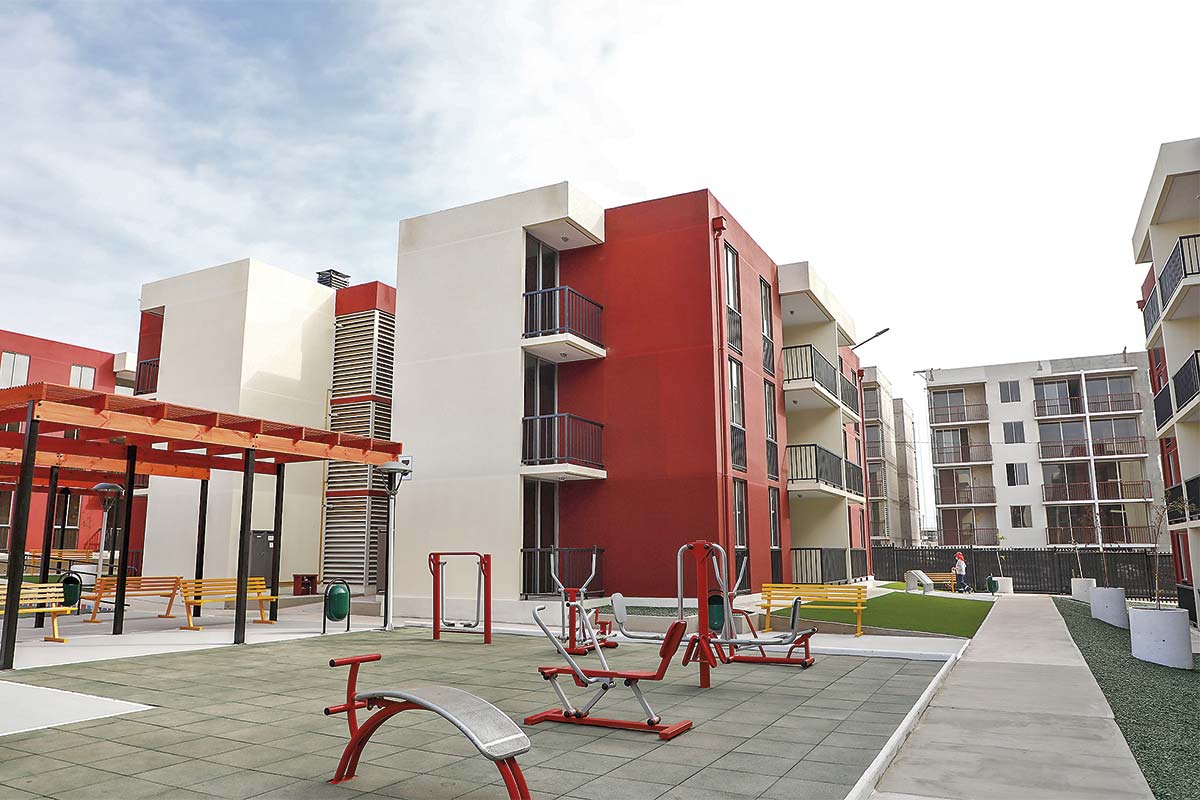
1.- Creación Fondo Nacional para la Vivienda (Fonavi): se propone un fondo administrado por BancoEstado, al que el Estado podrá aportar hasta US$ 2.000 millones. El vehículo comprará créditos hipotecarios a los bancos, liberándoles recursos para que puedan otorgar nuevos préstamos en mejores condiciones y a tasas más bajas. Estará enfocado en la adquisición de la primera vivienda, nueva o usada, con un valor de hasta UF 6.000.
2.- Creación del Ahorro Voluntario para la Vivienda (AVV): permite a personas abrir una cuenta especial para ahorrar el pie de su primera vivienda durante al menos 30 meses y, una vez que se reúna el equivalente al 7% del valor de la propiedad y cumplan un período mínimo de ahorro, el Estado aportará otro 3%, dejándoles completar un pie de 10% requerido para el préstamo hipotecario.
3.- Ampliación de los topes del Ahorro Previsional Voluntario (APV): debido al aumento de 38% de los salarios reales desde 2008 -última vez que se revisaron los parámetros del régimen-, la propuesta busca elevar de UTM 6 a UTM 8 (cerca de $ 430 mil a $ 574 mil) anuales el monto máximo de la bonificación fiscal correspondiente al régimen A, que es el más utilizado por los trabajadores, con el objetivo de actualizar el incentivo estatal al ahorro previsional.
4.- Perfeccionamientos a la Ley de Fraudes: una cuarta medida del primer pilar, es que mantiene protecciones para los usuarios, como la devolución de los fondos antes de resolver la disputa, y la obligación del banco de acreditar la responsabilidad del cliente. Pero, se exigirá a las personas un mayor deber de cuidado para prevenir fraudes.
Chile como centro financiero regional
Este pilar de la reforma busca atraer capital e inversionistas extranjeros y facilitar que empresas chilenas presten servicios financieros al exterior. Para ello, reduce barreras tributarias y regulatorias que restan competitividad al país.
5.- Exención de IVA a la exportación de servicios financieros: los servicios de gestión, asesoría y consultoría financiera y de administración patrimonial prestados desde Chile a clientes extranjeros podrán acogerse a la exención de IVA, incluso cuando los recursos administrados permanezcan en el país.
6.- Simplificación del régimen de RUT para extranjeros: los inversionistas no residentes que solo obtengan rentas por determinados instrumentos de los artículos 104 y 107 de la Ley sobre impuesto a la renta, no deberán obtener RUT ni iniciar actividades en Chile.
7.- Exención de timbres y estampillas para inversionistas extranjeros: se extenderán a los inversionistas extranjeros las exenciones de este impuesto que hoy benefician a los locales, con el fin de que el financiamiento proveniente del exterior no enfrente un costo tributario adicional solo por tener su origen fuera de Chile.
8.- Cambio en la exigencia de capital para bancos sistémicos: actualmente, estas entidades deben mantener entre 1,0 y 3,5 puntos porcentuales de capital adicional. Aunque ese respaldo fue diseñado para enfrentar períodos de crisis, si un banco lo utiliza cae por debajo del mínimo regulatorio y queda en incumplimiento. El proyecto lo convertirá en un “colchón” que podrá usarse para absorber pérdidas y sostener el crédito, sin gatillar inmediatamente una infracción.
9.- Operaciones de recompra para los fondos de pensiones: se permitirá que los fondos de pensiones vendan temporalmente instrumentos de deuda, con el compromiso de recomprarlos en una fecha y precio pactados, obteniendo así liquidez sin desprenderse definitivamente de esos activos.
10.- Formación de precios de instrumentos financieros: las empresas que calculan precios o valorizaciones de instrumentos poco transados pasarán a ser fiscalizadas por la Comisión para el Mercado Financiero (CMF). Podrá exigirles estándares de idoneidad, organización, metodología e independencia, para asegurar que los precios utilizados por fondos de pensiones y fondos mutuos sean confiables.
Simplificación regulatoria
El tercer eje busca eliminar exigencias que encarecen o dificultan el funcionamiento del mercado sin entregar una protección adicional. La propuesta apunta a una regulación más flexible y proporcional al riesgo de cada actividad.
11.- Simplificación y ampliación del registro y emisión de valores: se simplificarán los requisitos para que las empresas emitan valores y accedan al Registro de Valores. Además, los pagarés podrán emitirse a plazos de hasta cinco años, frente a tres de la actualidad, permitiendo obtener financiamiento de más largo plazo. Además, se reducen las reglas para transar valores extranjeros.
12.- Digitalización de acciones: las sociedades anónimas abiertas dejarán de depender de títulos físicos para acreditar quién es dueño de sus acciones. Esa información quedará respaldada por un registro electrónico.
13.- Emisión de “mini bonos”: las empresas de menor tamaño podrán emitir deuda públicamente bajo un sistema más simple que el utilizado por las grandes compañías. En vez de inscribirse en el registro de valores tradicional, tendrán un registro especial, gratuito y con menores exigencias de información. La CMF solo podrá solicitar antecedentes mínimos necesarios para que los inversionistas evalúen el riesgo y retorno del instrumento.
14.- Reducción de quórums calificados en sociedades anónimas abiertas: algunas decisiones relevantes ya no necesitarán el apoyo de dos tercios de los accionistas, sino de más de la mitad. Por ello, también será más fácil acordar repartir menos del dividendo mínimo legal de 30% para, por ejemplo, reinvertir esas utilidades en la empresa.
15.- Flexibilización de operaciones respecto al capital: las sociedades anónimas abiertas podrán recomprar y mantener hasta un 15% de sus propias acciones, frente al 5% actual, y se eliminará el límite diario para estas compras. También se facilitará la emisión de bonos convertibles en acciones, permitiendo ajustar o eliminar, con acuerdo de los accionistas, el período en que estos tienen prioridad para suscribirlos.
16.- Creación de un mecanismo de Squeeze-Out: El proyecto modifica la Ley sobre Sociedades Anónimas, con el objeto de establecer un mecanismo general de “venta forzosa” (squeeze-out). Se permitirá a accionistas mayoritarios, bajo ciertas condiciones, exigir a los demás accionistas la venta de sus papeles.
17.- Acciones con voto múltiple: las sociedades podrán crear acciones con preferencias permanentes y series que otorguen más de un voto por acción. Esto permitirá que los fundadores vendan una mayor participación económica de la empresa sin tener que perder su control.
18.- Proporcionalidad regulatoria: la CMF podrá exigir menos requisitos a fondos y administradoras cuando su tamaño o nivel de riesgo lo justifique.
19.- Clarificar los límites para la prevención del uso de información privilegiada: la ley exige separar a los equipos que toman decisiones de inversión de otras áreas financieras, pero no define con claridad entre qué entidades debe aplicarse esa división. El proyecto precisa que la obligación regirá para una entidad y sus relacionadas, en actividades como intermediación y asesoría de inversiones, pero no en el otorgamiento de créditos. También permitirá compartir directores y recursos operativos, siempre que existan resguardos para evitar el uso o filtración de información privilegiada.
20.- Separación de administración y gestión de inversiones: una AGF podrá contratar a un gestor especializado para decidir dónde invertir parte o todo el dinero de un fondo. Ese gestor deberá estar fiscalizado por la CMF y responderá por sus decisiones de inversión.
21.- Ampliación del acceso al sistema de liquidación bruta del Banco Central: se ampliará el servicio a más intermediarios de valores que podrán tener cuentas especiales en el Banco Central para liquidar directamente el dinero de sus operaciones, en vez de depender necesariamente de un banco comercial como intermediario.
22.- Precisiones regulatorias de gobierno corporativo: en la actualidad, bancos, aseguradoras, AFP, AGF y bolsas necesitan aprobación de la CMF para cualquier cambio en sus estatutos. El proyecto propone que solo requieran autorización previa los cambios que el regulador considere relevantes.
23.- Comisiones a Vehículos nacionales de las Administradoras de Fondos de Pensiones: el proyecto buscará eliminar una restricción que hoy dificulta invertir en vehículos con alta exposición a activos chilenos. Actualmente, una AFP puede pagar comisiones por un fondo concentrado en grandes empresas extranjeras, pero no por uno equivalente enfocado en compañías chilenas. El cambio busca eliminar esa diferencia y facilitar una mayor inversión en el mercado local.
24.- Modernización del régimen de mutuos hipotecarios endosables: estos créditos podrán registrarse y transferirse electrónicamente, reemplazando los documentos físicos y agilizando su compraventa.
25.- Precisiones Tasa Máxima Convencional: Sobre el interés máximo que legalmente puede cobrarse en un crédito, el proyecto propone excluir de ese límite ciertas operaciones, como créditos superiores a UF 10 mil (cerca de $ 400 millones) y operaciones con inversionistas calificados.
Financiamiento para empresas
El cuarto y último punto, busca ampliar el acceso al mercado de capitales, especialmente para empresas pequeñas, emergentes o menos transadas. Las medidas simplifican la emisión de valores e incorporan incentivos para atraer inversión.
26.- Creación segmento “junior” de la bolsa: se permitirá que empresas de innovación y proyectos de exploración minera en etapas tempranas levanten capital en bolsa, aún sin cumplir exigencias comparables a empresas consolidadas. Tendrán un régimen simplificado y deberán contar con patrocinador. Los inversionistas de estas firmas, accederán a beneficios tributarios, como un crédito contra el impuesto global complementario equivalente al 35% de la inversión con tope de 50 UTA, (más de $ 43 millones).
27.- Simplificación tributaria para instrumentos de renta fija: se simplifican las reglas aplicables a bonos acogidos al artículo 104, y se elimina la retención de 4% sobre sus intereses. Los inversionistas extranjeros quedarán exentos y los residentes tributarán sin esa retención anticipada.
28.- Acceso de empresas de menor tamaño al mercado: se modifica el beneficio tributario aplicable a la ganancia obtenida por la venta de determinadas acciones. En vez de exigir que esas acciones tengan un alto nivel de transacciones en bolsa, se requerirá que, al menos un 15% de la propiedad, esté en manos de inversionistas no vinculados al controlador. De esta forma, las empresas menos transadas también puedan acceder al beneficio sobre las ganancias de capital.
29.- Reinversión a través de fondos: se busca permitir una reinversión de recursos entre fondos mutuos y fondos de inversión públicos sin gatillar inmediatamente el impuesto correspondiente, siempre que permanezcan reinvertidos. La medida busca facilitar que el capital continúe financiando sectores como pequeñas y medianas empresas, facturas y capital de riesgo.
30.- Equiparar resultado tributario para los derivados: los resultados se reconocerán cuando sean percibidos o devengados, y solo se impedirá deducir pérdidas ante incumplimientos con dolo o culpa grave.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Inmobiliario
 {{/if}}