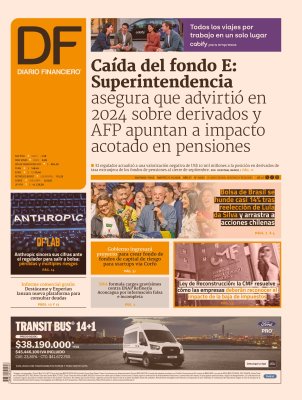
La crisis que enfrenta la industria de AFP por las abruptas caídas de los fondos D y E tuvo un nuevo capítulo este lunes, cuando la comisión de Trabajo de la Cámara de Diputados celebró una sesión especial para abordar la polémica.
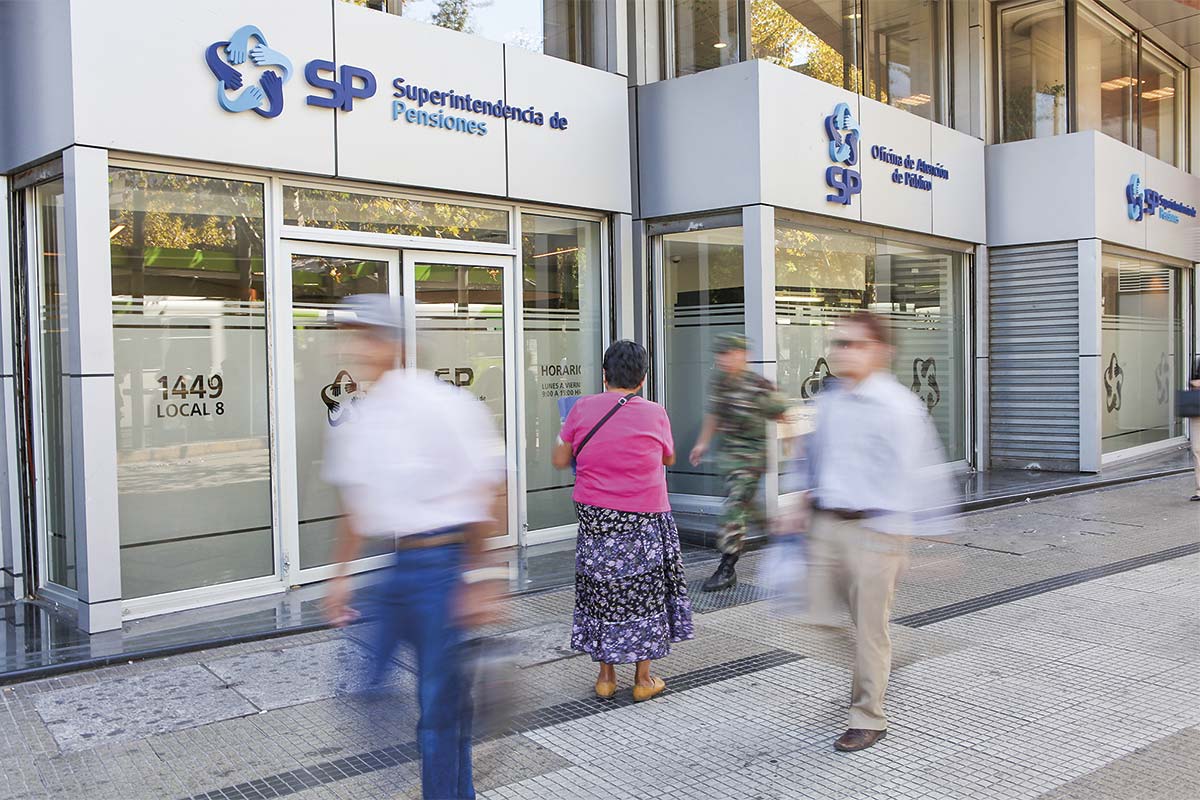
La instancia contó con la participación de la subsecretaria de Previsión Social, Elisa Cabezón; el presidente ejecutivo de la Asociación de AFP, León Fernández de Castro; y el superintendente de Pensiones, Joaquín Cortez. La exposición de este último llamó especialmente la atención, ya que reveló desde cuándo y mediante qué acciones el regulador comenzó a alertar a las administradoras por su exposición a derivados.
Cortez indicó que la primera advertencia se realizó a fines de 2024 y que el 15 de enero de 2025 se envió a las gestoras el Oficio N° 821, cuyo contenido mostró de manera parcial.
Según su exposición, el regulador solicitó incorporar cuatro aspectos en las Políticas de Inversión y Solución de Conflictos de Interés: determinar con precisión el nivel de riesgo aceptado en las operaciones con derivados, particularmente de tasas de interés; profundizar la identificación, mitigación y gestión de los riesgos; establecer programas para operar con derivados, al menos con frecuencia anual y aprobados por el directorio; e incorporar métricas de efectividad para los derivados de inversión y cobertura que contemplaran riesgos absolutos y relativos de la cartera de cada fondo.
El detalle
DF accedió al Oficio N° 821, firmado por el entonces superintendente Osvaldo Macías. El documento contiene el detalle de los requerimientos que el supervisor previsional formuló a comienzos del año pasado, más allá de lo expuesto por Cortez ante la comisión.
Respecto de la determinación del riesgo aceptado para las operaciones con derivados, el oficio señaló que “este debe ser explícito y objetivo. En este sentido, en el caso de los fondos de pensiones, no puede limitarse a referencias a la rentabilidad mínima, ni a la posición relativa con el resto del sistema”.
“Sobre lo anterior, los niveles de riesgo aceptados tienen que complementarse con límites internos que deben ser monitoreados a nivel de Comité de Inversión y Solución de Conflictos de Interés (Cisci)”, agregó.
En materia de identificación de riesgos, el documento abordó más flancos que los mencionados por Cortez ante la comisión, quien se refirió a los de apalancamiento y de mercado. El oficio incluyó también los riesgos de contraparte, liquidez, operación y legales.
Respecto de los programas anuales para operar con derivados, que debían contar con la aprobación del directorio de cada AFP, el documento exigió definir las estrategias que serían utilizadas, su relación con las inversiones al contado y sus efectos esperados. También ordenó realizar un levantamiento de los riesgos materializados por el uso de derivados y evaluar el funcionamiento de sus mecanismos de mitigación.
Además, requirió que las administradoras estimaran las necesidades de liquidez asociadas a esos programas y realizaran pruebas de estrés que consideraran la correlación entre los distintos factores de riesgo de mercado.
El oficio también exigió elaborar un reporte de cierre sobre el estado de ejecución de las estrategias con derivados, su efectividad para alcanzar los objetivos establecidos originalmente y la gestión de los riesgos relacionados con estos instrumentos. Este informe debía presentarse al directorio, al menos, de manera trimestral.
Sobre las métricas de efectividad de los derivados de cobertura, el regulador instruyó identificar los instrumentos cubiertos y medir en qué grado los contratos permitieron reducir la variación de esos activos, con resultados separados por tipo de instrumento.
“Para tal efecto, sus programas de inversión en derivados tienen que establecer metas de disminución de variación, identificando los activos objetos sujetos a cobertura, y controlar en qué medida tales contratos fueron capaces de cumplir las metas de disminución de variación, estableciendo frecuencia de control y plazos de regularización de excesos”, indicó el documento.
“Sobre lo último, se hace presente que el tracking error no es un activo sujeto a cobertura, así como tampoco la probabilidad de tener un desempeño inferior a la rentabilidad mínima, ni el VaR relativo versus el sistema son métricas de riesgo aceptables para medir la efectividad de los contratos de cobertura”, concluyó.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Pensiones
 {{/if}}