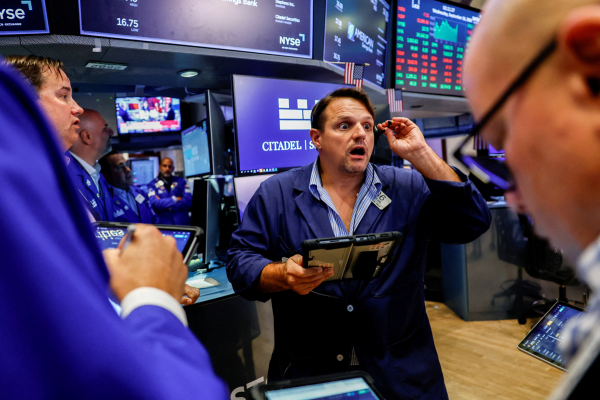
Las condiciones externas mejoran para el castigado fondo E del sistema de pensiones chileno. El mercado soberano de Estados Unidos vio una demanda sustancial este jueves, ya que el desencanto sobre la inteligencia artificial (IA) y una posible escalada bélica en Medio Oriente se traducirían en un serio golpe a la actividad económica.
Las compras se extendieron por toda la curva de rendimientos del Tesoro, y la tasa en el tramo clave a 10 años se desplomaba 17 puntos base (pb) hasta 4,96%, lo que representa una caída de 42 pb si se compara los máximos desde 2002 alcanzados el 7 de octubre.
"Esta caída en las tasas favorece al fondo E, debido a que hace menos de una semana teníamos al treasury a 10 años cerca de 5,3%. Es un alivio, y el fondo se verá beneficiado. Por ningún motivo conviene cambiarse desde este hacia el fondo A", dijo a DF el subgerente de renta fija de Vector Capital, Agustín Lara.
Los segmentos D y E se fueron a pique en septiembre, por su alta exposición a la deuda y derivados financieros estadounidenses. El segmento ya acumula una visible recuperación durante octubre, según datos al cierre del martes.
Una ocasión especial
La reacción de los mercados ha sido distinta a lo que se había visto anteriormente frente al auge de los precios de la energía. De hecho, el petróleo Brent escalaba a US$ 113 por barril, su mayor nivel en casi seis meses, por los temores de que EEUU e Israel vuelvan a impulsar una guerra a gran escala contra Irán.
En esta ocasión, la caída de las acciones tecnológicas ha jugado un rol fundamental. El índice Philadelphia del crucial sector de semiconductores ha caído 19% desde su último peak, a medida que los agentes se preguntan si es que el capex en proyectos de IA traerá las altas rentabilidades que se esperan.
"Si las bolsas están bajando y los precios de los treasuries están subiendo, es netamente por riesgo", apuntó Lara. Este sería el riesgo de una desaceleración del crecimiento, donde "el shock de inflación podría ser más suave de lo que se esperaba inicialmente", favoreciendo las compras de deuda.
Afectados por estas perspectivas de desaceleración, los operadores empiezan a tener dudas sobre la idea de que la Reserva Federal decida retomar las alzas de tasas tan pronto como en diciembre. Y ven que no insistiría mucho más en seguir ajustando los créditos hacia adelante.
Según un reporte de RBC Wealth Management, "es probable que, a corto plazo, los mercados de bonos se vean impulsados por influencias externas procedentes de los mercados de acciones y de energía. A más largo plazo, seguimos considerando probable un aumento en las tasas largas, aunque una recesión o una corrección profunda del mercado podrían alterar ese panorama".


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok





 Alto contraste
 tasas de interés
 {{/if}}