La cereza ha registrado un auge en Chile, que la llevó a convertirse en la principal fruta de exportación, con aproximadamente 39% de los envíos de 2025. Sin embargo, el sector ha registrado dos temporadas decepcionantes, debido, en parte, a un exceso de oferta y la caída de la demanda en China, su mayor mercado a nivel global. Según datos de Odepa, la temporada 2025–2026 registró una baja de 8% en valor y 9% en volumen.
La caída ha tenido un duro impacto en el mercado local, donde crece una duda: ¿hay que aguantar el chaparrón o llegó el momento de reconvertirse? Según un reporte de Tattersall Campos basado en el Catrastro Frutícola, la decisión depende principalmente del nivel de eficiencia de cada huerto. Para los dueños de los campos, sin embargo, la ventana de oportunidad sobre qué hacer con sus terrenos ya se está cerrando.
Concentración y rendimiento
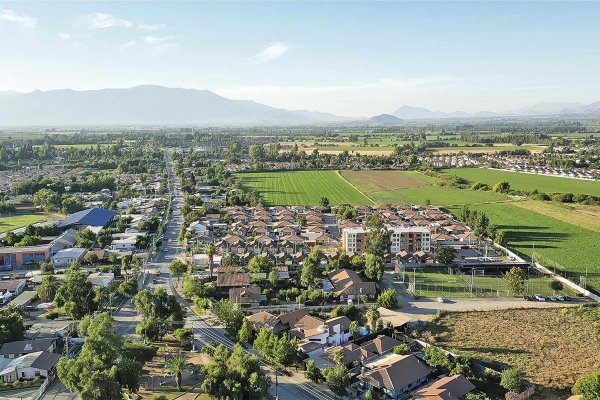
Las plantaciones de cerezas en Chile se concentran entre el sur de O'Higgins y el centro–norte de Maule. A nivel comunal, Chimbarongo lidera con 4.983 hectáreas (ha) plantadas, seguida por Sagrada Familia (4.785 ha), Teno (4.623 ha) y Curicó (4.387 ha). "Pero el dato más relevante no es cuántas hectáreas hay, sino cuántas rinden lo suficiente", dice el reporte, y las variaciones son considerables.
El mayor rendimiento promedio se registra en la Región Metropolitana, con 12,4 toneladas por hectárea (ton/ha), ampliamente superior al umbral de eficiencia de 8 ton/ha utilizado como un indicador conservador de presión económica en la ficha técnico-económica de Odepa. Ñuble, en cambio, registra el menor nivel, con 7,25 ton/ha.
De hecho, 63,6% de las explotaciones de Ñuble se ubica bajo ese nivel. En Maule, 34,2% de las explotaciones queda bajo el umbral, asociadas a unas 8.977 ha, y en O'Higgins 26,6% no alcance el corte, equivalente a 4.711 ha.
“Explotaciones que rinden consistentemente bajo 8 ton/ha enfrentan una necesidad creciente de evaluar alternativas: renovar, reconvertir o replantear la estrategia productiva”, señala el reporte.
Más aún, considerando datos de la temporada 2025/26, con costos estimados en $ 20,27 millones por hectárea y un precio de $ 1.630 por kilo, el margen ya resulta negativo por debajo de 12,15 ton/ha.
Edad de los huertos
Otro factor a tener en cuenta es la edad de los huertos. El informe revela que el rendimiento alcanza un máximo cerca de los 12,5 años, con 11,9 ton/ha, y luego disminuye gradualmente. Hacia los 30 años, la curva cae a 8,6 ton/ha.
"Un huerto de larga data no solo produce menos, sino que requiere inversión en renovación varietal para recuperar competitividad. En un escenario de precios más ajustados, esa inversión requiere capacidad de capital y planificación que no siempre está disponible en el momento oportuno", señala la consultora.
Para la temporada 2026/27, Tattersall recoge un escenario central complejo, con un alza de 17,8% en las exportaciones a 670 mil toneladas, y una caída de 9,8% en el precio FOB promedio a US$ 4,28/kg. “Más volumen presiona los precios a la baja, y Chile ya está en esa trayectoria”.
Precio de los terrenos
Ante este escenario, dice el gerente general de Tattersall, Pablo Stevenson "hay una ventana que se está cerrando respecto al mercado de los campos. Durante años, los precios altos de la cereza permitieron que huertos de rendimiento medio igualmente fueran rentables. Eso ya no es así, y la temporada 2026/27 probablemente lo va a confirmar".
Según el ejecutivo, un productor con un huerto antiguo o bajo rendimiento "tiene hoy más opciones que las que va a tener en dos o tres años: puede vender a un valor razonable, puede renovar con tiempo, puede reconvertir con planificación”.
El cruce entre los datos del Catastro Agrícola y los registros de compraventas en la zona centro sur muestran que el precio promedio por hectárea de los campos cereceros subió de $ 25,9 millones en 2020 a un máximo de $ 37,7 millones en 2023, para luego caer a $ 35,6 millones en 2024 y $ 31,6 millones en 2025, una baja cercana a 16% respecto de su peak.
En cuanto al número de transacciones, tras un máximo de 109 operaciones en 2022, se registraron 85 en 2024 y 80 en 2025. La superficie transada se mantuvo sobre las 1.000 hectáreas en ambos años.
La composición de las compraventas se mantuvo relativamente estable. Entre 2020 y 2025, la antigüedad promedio de los huertos transados se ubicó mayormente entre 8 y 10 años, y la superficie media por operación rondó las 13 a 15 hectáreas. “Esto sugiere que la baja de precios responde a un ajuste de valorización general, no a un cambio en el tipo de campos que se venden”.
Opciones de reconversión
Stevenson subraya que no existe un reemplazo directo para el cerezo que funcione igual en todos los campos. La alternativa va a depender principalmente de la zona, la disponibilidad de agua, calidad del suelo y clima.
Sin embargo, señala que el avellano europeo aparece hoy como una opción interesante en parte importante de la zona centro-sur, principalmente por el crecimiento que ha tenido su superficie y su desarrollo exportador. El nogal también puede ser una alternativa en ciertos sectores.
“Pero más que reemplazar completamente el cerezo por una sola especie, creemos que en algunos casos puede ser más razonable distribuir el riesgo entre distintos cultivos y no depender exclusivamente del resultado de una temporada de cerezas”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 frutas
 {{/if}}