Ecuador, Colombia, Uruguay, Chile y ahora Perú. En poco más de un año Millicom ha ido clavando su bandera en el sur del continente americano y cambiando el mapa de las telecomunicaciones, tras haber logrado convertirse en el principal grupo del sector en Centroamérica.
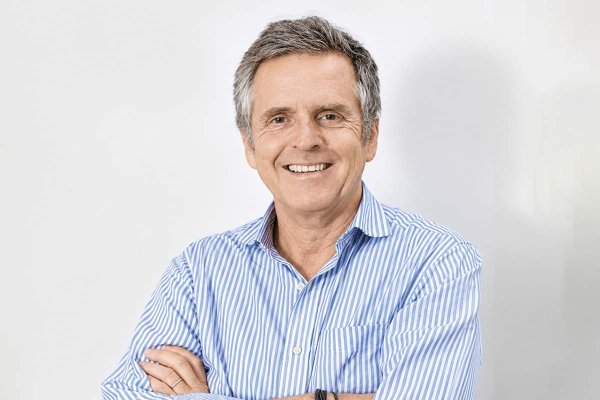
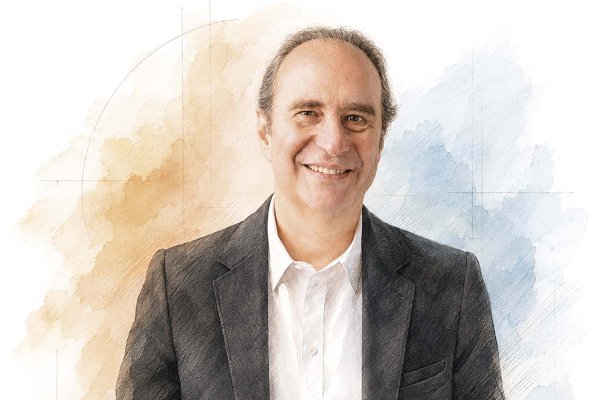
Detrás de esta expansión está Xavier Niel, el magnate francés fundador de Iliad y controlador de la compañía con sede en Luxemburgo. Niel entró a la propiedad de Millicom a fines de 2022 con cerca de 7%, a través de su vehículo Atlas Investissement, para convertirse hoy en su mayor accionista controlando el 49,5% de la propiedad según documentos presentados a la SEC. Desde entonces, Millicom se volcó a crecer con compras en la región.
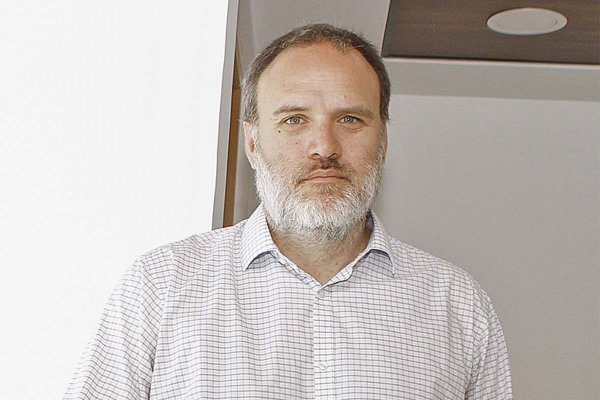
“Niel tiene una influencia determinante sobre la estrategia; el directorio y la administración responden por las decisiones y su ejecución. La propia Millicom reconoce su control de hecho”, apuntó el exsubsecretario de Telecomunicaciones, Jorge Atton. “No es un accionista pasivo”, agregó.
En Chile su papel es todavía más directo. Ahí, su vehículo NJJ posee el 51% de la sociedad que compró Telefónica Chile y Millicom el 49% restante. De hecho, Niel vino especialmente al país para respaldar la operación, y reiteró que su apuesta en Latinoamérica y en Chile es de largo plazo. Asimismo no se descarta que regrese en diciembre, a una reunión con el presidente José Antonio Kast, la cual fue solicitada por Marcelo Benítez, CEO global de Millicom.
Para el director ejecutivo de G&A Consultores, Daniel Gurovich, la estrategia apunta a construir una compañía de otra escala. “Ellos hoy día están ejecutando un plan donde probablemente en dos o tres años más van a ser una megacorporación que va a tener más de 100 millones de clientes en todas las operaciones, con muy buenos márgenes. Una dimensión que va a elevar el valor del grupo por sobre la suma de sus filiales individuales”, planteó.
Cuánto aguanta la billetera
¿Puede Millicom sostener este ritmo? Para Fitch Ratings, la deuda no es hoy el principal problema. La compañía tiene como política mantener su endeudamiento en torno a 2,5 veces deuda/EBITDA, “más abajo de nuestra sensibilidad”, explicó el associate director de Fitch Ratings, Francisco Mercadal. “Vemos que no es el punto que más nos preocupa”, agregó.
Según el analista, buena parte de las compras se ha financiado con generación propia de caja, que la empresa ha ido aumentando gracias a recortes de costos, además de la venta de su negocio de torres. “Obviamente hay mayor endeudamiento, pero al tener una mayor generación propia, eso no ha impactado tanto en las métricas crediticias”, señaló. Millicom espera generar cerca de US$ 1.100 millones Equity Free Cash Flow en 2026.
Lo que hoy limita la nota de Millicom no es su balance, sino los países donde opera. Según Fitch, “si bien tiene un perfil individual mejor, su clasificación se ve restringida por el operating environment”. Perú, con mejor calificación soberana, podría ayudar cuando la nueva filial empiece a repartir dividendos, pero “no lo estamos viendo en el corto plazo”.
Para Moody’s, el principal riesgo de crédito de Millicom es “la ejecución, sin perder la trayectoria positiva de generación de caja y desapalancamiento”, en un momento en que la compañía “está integrando varios negocios y, al mismo tiempo, continúa invirtiendo en sus mercados”. Fitch coincide: “Son inversiones recientemente hechas y obviamente tienen que establecerse en los mercados, consolidar sus marcas. En Colombia ya lo habían hecho, en Chile tienen que hacerlo, en Perú van a tener que hacerlo también”.
Moody’s fijó además una línea roja. La nota “podría verse presionada si la liquidez de Millicom se deteriora”, o si la deuda/EBITDA ajustada sube hacia 3,5 veces, nivel “definido como gatillo cuantitativo para una posible rebaja”.
El factor Niel
Esa línea roja lleva de vuelta al controlador. Niel tiene casi la mitad de la empresa, una participación que, en parte, está financiada con deuda. ¿Podrían sus intereses -ya sea obtener mayores flujos de caja o seguir expandiendo su grupo empresarial- terminar imponiéndose sobre los de los acreedores?
Según documentos presentados ante la SEC estadounidense, parte de esa participación está respaldada por financiamiento bancario garantizado con acciones de Millicom.
En Moody's, sin embargo, “hacemos una distinción entre el perfil del accionista controlador y la política financiera de Millicom”, explica Cintia Hodge, vicepresidenta de Moody's Ratings. “Atlas/Niel ya ejerce un control efectivo sobre la compañía y, por sí solo, ese control tiene actualmente una evaluación neutral desde el punto de vista crediticio”.
Para la clasificadora, la clave está en cómo esa influencia se traduce en la política financiera y en el apetito de riesgo de la operadora. “Hasta ahora, no hemos observado cambios significativos en la política financiera que tengan implicaciones inmediatas para el crédito”, afirma Hodge.
La ejecutiva también enfatiza que Moody's no da por sentado que “los intereses del accionista controlador prevalecerán sobre los de los acreedores”.
Pero la neutralidad no es un cheque en blanco. La clasificadora advierte que su evaluación podría cambiar si la influencia de Niel se traduce en dividendos sustancialmente mayores o en una ofensiva de adquisiciones todavía más agresiva, capaz de deteriorar la liquidez y revertir la trayectoria de desapalancamiento.
En ese escenario, concluye Hodge, Moody's podría reevaluar su visión sobre la política financiera de Millicom, lo que abriría la puerta a nuevas presiones sobre su clasificación crediticia. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 María Jesús Doberti
 {{/if}}