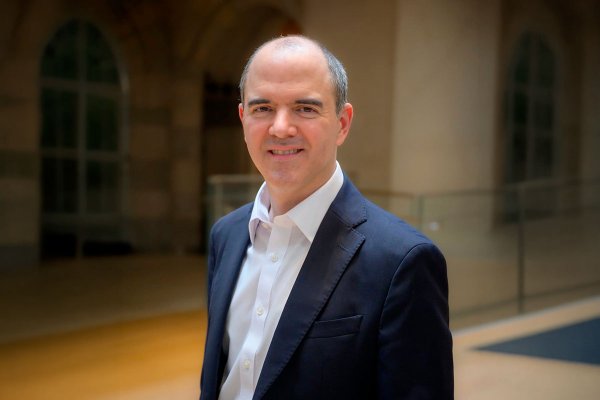
Los problemas siempre se ven peor desde dentro del país, coincide Ernesto Revilla. Pero en su experiencia como economista jefe de Citi para Latinoamérica, el diagnóstico suele ser más benigno cuando los inversionistas comparan a Chile con otros países.
En ese sentido, 2026 puede ser un paréntesis, apunta en una conversación con Primer Click desde Nueva York. Revilla está en Citi desde 2015, tras 12 años en la Secretaría de Hacienda de México, donde fue economista jefe, y un paso previo por el Banco Mundial.
Su visión de la región para 2027 sigue siendo favorable. Obstáculos recientes, como la apreciación del dólar y el shock energético, son —asegura— temporales.
Citi espera que, una vez que la Reserva Federal concluya su ciclo de alzas — entre diciembre y enero—, el dólar retome una trayectoria estable y relativamente débil. Por varias razones: la moderación del boom de inversión en inteligencia artificial y centros de datos, y los problemas fiscales estructurales de Estados Unidos. A eso se suma un petróleo más barato, ante la menor probabilidad de que se recrudezcan las hostilidades en Irán, lo que quita presión a la Fed.
El fin de este rally del dólar y menores presiones inflacionarias se traducirían en un mejor escenario externo, que favorecería el repunte de algunos países, entre ellos Chile.
-La economía chilena es quizás la que más ha sorprendido este año por la magnitud de la desaceleración. ¿Cómo la ven para 2027?
—A mí me parece que Chile es un precursor, va adelante de otros en el ciclo. Había gran optimismo después de las elecciones, como ha ocurrido en muchos otros países de América Latina, con gobiernos que parecen más amigables con la inversión y los negocios y que elevan el sentimiento de inversión. Pero faltó que esa inversión se materializara por distintos factores. Habiendo dicho eso, estamos optimistas y constructivos para el próximo año y para el mediano plazo. Proyectamos una aceleración del crecimiento del PIB a 3% en 2027.
-Eso es sobre el consenso.
—Sí, estamos por encima del consenso. Creemos que el choque inflacionario es transitorio y que la inflación convergerá a 3,2% al cierre de 2027. Un banco central que, en nuestra estimación, se queda en hold (pausa) por mucho tiempo, quizás hasta finales de 2027, y una moneda que, en general, debería irse apreciando hacia el final de 2027 y 2028.
-¿Ven el tipo de cambio bajo los $ 1.000?
—Exacto, aunque los pronósticos de monedas siempre son los más difíciles de hacer. Tenemos $ 990 al cierre de 2026 y $ 948 al final de 2027. Lo que más importa es la trayectoria, y si hablamos de 2028, vemos (el peso) todavía más apreciado.
En pocas palabras, pasado este paréntesis de desaceleración, los buenos fundamentos macroeconómicos y fiscales, junto con un precio del cobre elevado —que obviamente se ha corregido en los últimos días, pero sigue en un nivel favorable para los productores—, empiezan a conjugarse de una manera más positiva.
-Entonces el repunte no requeriría de soporte monetario…
— No tanto de un ajuste en el costo del financiamiento, sino, creemos más bien que el buen sentimiento de la inversión sigue ahí, los buenos fundamentos, condiciones externas positivas para Chile y para la región.
El Banco Central de Chile tiene un reto macroeconómico, con una economía débil por un lado y una inflación presionada por el otro. Parece que su comunicación ha privilegiado la parte de la actividad económica, al menos por un tiempo. Nosotros pensamos más bien que va a mantener la tasa donde está por más tiempo, quizás hasta finales de 2027.
-¿Cómo se explica la distancia entre el optimismo que siguió al cambio político y una inversión que no se ha materializado? ¿Es una reacción a la contracción minera?
—Creo que son dos cosas. Por un lado, la región está muy bien posicionada y atrae inversión. América Latina en general, y Chile en particular. Es una región que está lejos de los conflictos geopolíticos, y eso les gusta a los inversionistas. Vivió un ciclo político de izquierda a derecha que también incrementa la confianza y está bien ubicada en la reconfiguración comercial. Pero hay mucha competencia por inversión. Otros países, como los andinos, también tienen factores externos positivos; todos se movieron hacia la derecha, y muchos están tratando de hacer reformas. Todos compiten por inversión.
En un mundo tan competitivo, si falla algo —en el caso de Chile, el dinamismo de la actividad minera, que contamina a otros sectores y servicios— o si los inversionistas piensan que la agenda de reformas va a tardar más de lo que esperaban, hay otras opciones.
-Pero, ¿y de parte de los actores internos? El gobierno les pide a los empresarios locales que inviertan y estos responden que lo harán cuando vean oportunidades. ¿Qué falta para cerrar esa brecha?
—Es difícil de explicar. Keynes, por ejemplo, aludía a los espíritus animales para explicar la inversión. Las condiciones están ahí, pero falta ese cierre de la confianza que no se terminó de dar, por lo menos en 2026. Cuando muchos dicen “voy a esperar a que haya confirmación de lo que estoy viendo”, se genera un círculo vicioso: todos esperan a los demás y, como nadie lo hace, el impulso no llega. Pero sigo optimista. Quizás es la visión de verlo desde afuera.
-Desde adentro siempre se ve más negativo.
—Correcto, lo he visto de forma consistente en todos los países y es normal. Pero cuando los inversionistas comparan países en términos relativos, se sigue viendo la fortaleza de los fundamentos, un gobierno que trata de destrabar cosas y una agenda para desregular y favorecer los proyectos. Esperamos que en 2027 la inversión se materialice y que esta sea solo una historia de algo que tardó más de lo inicialmente esperado.
Las perspectivas de Citi para la región
México
—Esperamos que crezca 1,9% este año y 2% el próximo. El Banco Central ya terminó el ciclo de recortes, tiene la tasa en 6,25% y ahí se va a quedar un buen rato. Hay riesgos fiscales que eventualmente deben abordarse, pero no son un problema inmediato para 2027.
Brasil
—Tiene un déficit fiscal elevadísimo, cercano a 10% del PIB, y una trayectoria de deuda claramente insostenible. La combinación es muy mala para la dinámica de la deuda: bajo crecimiento —proyectamos apenas 1,4% el próximo año— y una tasa de interés muy alta. El gran reto (de Lula) es demostrarle al mercado que habrá acciones concretas y consenso político para ordenar las finanzas públicas.
Argentina
—Estoy nervioso respecto de Argentina, porque no hay duda de que en lo macroeconómico el gobierno ha tenido muchísimo éxito. Pero siguen los controles de capitales, sobre todo para empresas. El gobierno sigue prefiriendo mantener una moneda muy estable, con una política monetaria muy restrictiva, aunque eso le cueste en actividad, y ya estamos en una desaceleración muy evidente. Es una apuesta. Y me pone nervioso que, de cara a la elección de octubre del próximo año, surja un candidato del peronismo más duro y populista… puede ser un año difícil.
Colombia
— Está el gran riesgo fiscal: un déficit muy elevado, con una trayectoria de deuda insostenible. La buena noticia es que el gobierno planteó un paquete de reformas fiscales muy completo. Pero tendrá su costo: una reforma fiscal tan fuerte en el corto plazo va a restar crecimiento en 2027. Lo vemos bajando de 2,1% este año a 1,8% el próximo.
Perú
—Proyectamos un crecimiento de 3,1% este año y de 3,3% el próximo, una inflación que baja de 3,9% a 3,3% y un banco central que mantendrá la tasa por un buen tiempo. La popularidad de la presidenta Keiko Fujimori está cayendo rápidamente. Un camino posible es el de Chile, con una inversión que no se materializa; el otro, uno en el que sí se den las reformas y la inversión tome un buen dinamismo.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Marcela Vélez-Plickert
 {{/if}}