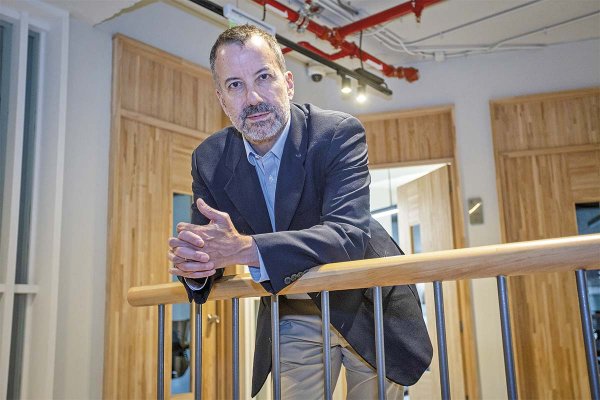
Pablo García ostenta hoy el cargo de presidente de la Comisión Nacional de Evaluación y Productividad, desde donde evalúa qué medidas microeconómicas se pueden implementar para potenciar la macro a largo plazo. En esta entrevista, sin embargo, aborda más de coyuntura económica, aunque adelanta que desde la CNEP están preparando un estudio sobre licencias médicas que, dice, son “un impuesto a la productividad y la eficiencia”.
El también exvicepresidente del Banco Central conversó con Señal DF sobre las perspectivas para el próximo año, el mercado laboral, sobre el actuar del instituto emisor en materia cambiaria y también evaluó la presidencia de Rosanna Costa.
-La inflación está en 4,1% y el ministro Quiroz ya dijo que vendrán más Imacec negativos. En un momento ud. dijo que 2026 era “un bache transitorio”. Con el Banco Central admitiendo que la debilidad puede durar un poco más, ¿sigue pensando lo mismo?
-Efectivamente 2026 es un año que nos ha obligado a darle muchas vueltas a qué pasó. Es algo bien natural, porque el crecimiento ha sido mucho menor de lo que se pensaba. No es raro que terminemos el año con un crecimiento negativo, incluso con recuperaciones secuenciales mes a mes.
Pero los componentes que llevan a pensar que esto es transitorio también siguen ahí. Hay un fenómeno vinculado con sectores de oferta, que no debieran seguir contrayéndose hacia adelante al ritmo al que han caído este año, otro vinculado con la postergación de proyectos a la espera de que se aprobara el plan de reconstrucción, y eso en algún minuto se detiene. Y está el shock de los combustibles, cuyo efecto principal lo hemos estado observando todo este año.
A menos que se produjera un nuevo incremento sustancial de los precios de los combustibles, de una magnitud parecida a la que vivimos, de 40% o 50% por un recrudecimiento de los problemas geopolíticos, no debiésemos anticipar un nuevo escalón a la baja en el consumo para 2027. Esos son los elementos que hacen pensar que los fenómenos que afectaron el crecimiento en 2026 son, en términos de crecimiento secuencial, más bien transitorios.
-El ministro Quiroz dijo en Enade que las señales de recuperación “estaban ahí”. ¿Cuáles son esas señales que estaría viendo para 2027?
-Una cosa es el diagnóstico macro respecto de las fuerzas que le dan forma al ciclo. Como la economía creció en torno a 2,5% en 2024 y 2025, no es peregrino suponer que ese crecimiento también puede observarse en los años que vienen, más un efecto rebote producto de lo que pasó en 2026. Por eso un 3%, o incluso un poco más, no es algo que a uno le parezca raro.
En cuanto a los datos más coyunturales, hay varios antecedentes interesantes. Lo que se observa en la encuesta de condiciones crediticias a la banca, es que en los sectores más rezagados de nuestro ciclo económico desde el período de alta inflación, la construcción y la vivienda, han mejorado las percepciones de demanda de crédito hipotecario, de crédito a las constructoras y al sector inmobiliario, y también han mejorado las condiciones de oferta.
Está también el antecedente de que el Imacec no minero tuvo un rebote no menor en el último mes, y datos de más alta frecuencia indican que eso podría continuar en los meses que vienen. Por otra parte, las expectativas de los negocios tuvieron un deterioro indudable después de marzo y abril, pero se han estabilizado y han rebotado un poco.
Si eso no llega a materializarse y en enero seguimos con la percepción de que la debilidad está ahí, hay que hacer una reflexión más profunda sobre las perspectivas de crecimiento de la economía chilena.
"La situación de desempleo que estamos viviendo tiene razones más estructurales, y las soluciones requieren una discusión política mucho más compleja que decir "pongámonos las pilas", porque en materia de legislación laboral las visiones y opiniones políticas son tremendamente diversas"
-También en Enade, el ministro Quiroz dijo que no tenía miedo a equivocarse por ambicioso, en referencia al 4% de crecimiento tendencial y al 6,5% de desempleo para el final del gobierno. ¿En esas metas hay ambición o voluntarismo?
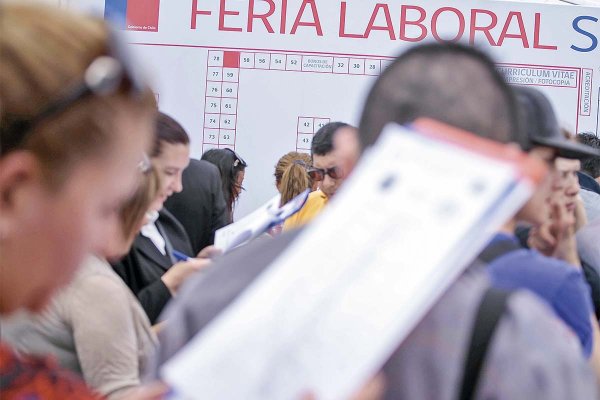
-Todo gobierno tiene alguna combinación de esas cosas, y también esperanza. El punto que uno detecta en la evolución de nuestro mercado laboral es que es bastante disfuncional en su capacidad de crear empleo, y lo ha sido por largo tiempo. Hay rigideces históricas y estructurales: las indemnizaciones por años de servicio, la dificultad para formalizar los empleos, una capacitación que no funciona bien y el impuesto al empleo femenino que representa la sala cuna en el Código del Trabajo. Para apuntar a tasas de desempleo sostenidamente menores que 8% u 8,5%, se requieren reformas relevantes en el funcionamiento de nuestro mercado laboral.
-Algunos analistas acusaron falta de sentido de urgencia a raíz de que ya se sobrepasó el millón de desempleados. ¿Coincide con que falta ese sentido de urgencia?
-Creer que por sentido de urgencia uno puede reducir el desempleo rápido... Sabemos cómo se puede hacer: con un paquete de estímulo macro monumental, como fueron los retiros o el IFE. En 2021, después de sucesivos retiros y el IFE, teníamos una economía sobrecalentada creciendo al 12%, con una inflación que llegó a 14% en su minuto, y el desempleo bajó a 7,5%.
Ahí te das cuenta de la magnitud del esfuerzo e impulso macro que se requiere para reducir la tasa en un par de puntos. Para que sea sosteniblemente inferior, hay que pensar y hacer reformas más estructurales a cómo funciona nuestro mercado laboral, pero eso se topa con la realidad política de que esas reformas son extraordinariamente difíciles de discutir en el Congreso. Hay que pensar en el consenso que hay respecto del problema de la sala cuna universal, y todavía no se logra aprobar.
-Entendiendo que el país ha tenido otros períodos de alto desempleo, ¿qué es lo que no hemos aprendido de esos momentos?
-El problema que enfrentamos hoy es más estructural: el funcionamiento en tiempos regulares del mercado laboral, en conjunción con presiones de costos que han sido altas en los últimos años. Esas dos cosas no se solucionan con medidas macro de corto plazo. En Chile hemos aprendido a lidiar con el ciclo económico y con las debilidades cíclicas mediante una política monetaria expansiva y creíble. Pero la situación de desempleo que estamos viviendo tiene razones más estructurales, y las soluciones requieren una discusión política mucho más compleja que decir "pongámonos las pilas", porque en materia de legislación laboral las visiones y opiniones políticas son tremendamente diversas.
-El cobre está en precios máximos históricos y, aun así, el peso está cayendo. ¿Por qué se rompió la regla de “cobre alto, dólar bajo”?
-Una razón es que el momento más reciente en que se rompe esta correlación coincide justamente con el momento en que el precio de los combustibles aumentó fuertemente en Chile producto de la crisis internacional. Eso nos recuerda que las valoraciones cambiarias no responden a un precio en particular, sino a todos los precios. Cuando un país se vuelve más pobre por el impacto de los combustibles en nuestro poder adquisitivo, eso lleva a un debilitamiento del consumo y de las expectativas, y ese escenario de debilidad cíclica generalmente viene acompañado de debilidad cambiaria. Ese es el fenómeno adicional al precio del cobre que está ocurriendo.
"El Banco Central fue extraordinariamente claro, con una frase sin ambigüedades: los riesgos para la inflación han aumentado significativamente. Si se produce una sorpresa inflacionaria adicional al alza, el Banco va a empezar a subir la tasa"
-Esta semana la Cámara aprobó la MK4, pero dejó fuera que las AFP pudieran administrar los ahorros para la vivienda, a propósito de lo ocurrido con el Fondo E. ¿Cómo analiza esa votación?
-Obviamente hay una crisis de confianza producto de lo que ocurrió con el Fondo E, y hay que empujar para que esa confianza se recupere. Pero eso no daña la reforma de mercado de capitales, que se sostiene por sí misma, independiente del resultado de esa votación.
Si quieres crecer, tienes que hacer reformas procrecimiento. El crecimiento no ocurre mágicamente. Tienes que intencionar reformas que lleven a que las condiciones de la economía nos permitan crecer más, y no es fácil. Estamos en un momento en que las reformas fáciles se hicieron hace muchas décadas. Hoy quedan las más complicadas.
Banco Central
-¿Qué se está quedando fuera del análisis del Banco Central que le ha impedido subir la tasa? Hay economistas que piden bajarla para apoyar la actividad y otros que piden subirla por los movimientos del dólar y la inflación…
-Al Banco no se le escapa nada en esta vuelta. Valoro la visión clara, transparente y asertiva que mostró en su último comunicado, porque denota que llegaron a su diagnóstico con un grado importante de convicción.
El ciclo de bajo crecimiento que estamos teniendo en Chile no se soluciona con políticas macroeconómicas mucho más estimulativas, porque esto no es la pandemia de 2020; tampoco es la crisis financiera global de 2008. La decisión de aplicar políticas más expansivas no es para nada evidente, porque los problemas son más bien estructurales, de oferta, y otros que son puntuales, producto del shock de los combustibles. Por lo tanto, bajar la tasa por bajarla no tiene mucho atractivo si el problema es más bien estructural.
El Banco Central fue extraordinariamente claro, con una frase sin ambigüedades: los riesgos para la inflación han aumentado significativamente. Si se produce una sorpresa inflacionaria adicional al alza, el Banco va a empezar a subir la tasa. Si estuvieran convencidos de que eso va a ocurrir en la próxima reunión, lo habrían dicho de manera aún más explícita, pero a mi entender el mensaje es bastante explícito.
-Hace unos días el ministro Quiroz dijo que la inflación y el IPC son responsabilidad del Banco Central y que debe que tomar las medidas desde el punto de vista monetario que haya que tomar para mantener la inflación a raya, ¿Cómo se lee ese mensaje ad portas de que el gobierno tenga que decidir si renueva o no la presidencia de Rosanna Costa?
-No le daría mucha vuelta a ese tipo de puntos. La inflación es una preocupación de todos, y el Banco Central tiene en su mandato la estabilidad de precios. Se ha ganado bien su credibilidad, y las expectativas son que la inflación vuelva a la meta. La duda es si eso va a ocurrir con una tasa un poco más alta que la actual o no. Lo que el BC planteó en su último comunicado es que probablemente se requieran tasas más altas para que la inflación vuelva a la meta el próximo año. No le daría más lectura a ese tipo de opiniones del ministro.
-¿Cómo evalúa su gestión como presidenta?
-El Banco, en los últimos años, ha tenido que enfrentar shocks sorpresivos y bien poco bienvenidos. En 2024 tuvimos el ajuste de las tarifas eléctricas, que había que hacer en algún momento. Una vez que eso pasó y la inflación había vuelto a 2,5% a principios de este año, tuvimos la guerra en el Golfo. En 2022 fue la guerra en Ucrania y en 2020, la pandemia. En ese contexto, el Banco ha hecho la tarea que le corresponde y ha cumplido con la labor encomendada, que es lidiar con los shocks que amenazan la estabilidad de precios y la estabilidad monetaria, y reaccionar de la forma que corresponde.
-Pero eso es el Banco Central como institución y la pregunta es por la presidencia de Costa.
-Porque la institución es la que importa, y la gracia que tenemos en Chile es que hemos logrado evitar los personalismos en esto. Aquí funcionan las instituciones y basta ver lo que está ocurriendo en Estados Unidos para darse cuenta del daño que se le puede hacer a una institución cuando las relaciones y el rol de la política se individualizan y se personalizan.
-El dólar ha rozado los $ 1.000 en, al menos, cinco oportunidades solo este mes ¿Es momento de que el Banco Central intervenga en el tipo de cambio?
-No. La última vez que el Banco Central intervino en el mercado cambiario fue en julio de 2022, lo recuerdo bien porque yo estaba en el Consejo en ese minuto, y ese dólar equivale hoy a unos $ 1.200. Es decir, una paridad 15% o 20% más depreciada que la que vemos hoy. El peso está débil por razones que tienen que ver con el ciclo, la política monetaria, el fenómeno internacional y la incertidumbre, pero no es una paridad que, en términos comparativos, indique un funcionamiento incorrecto del mercado cambiario. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 crecimiento
 {{/if}}