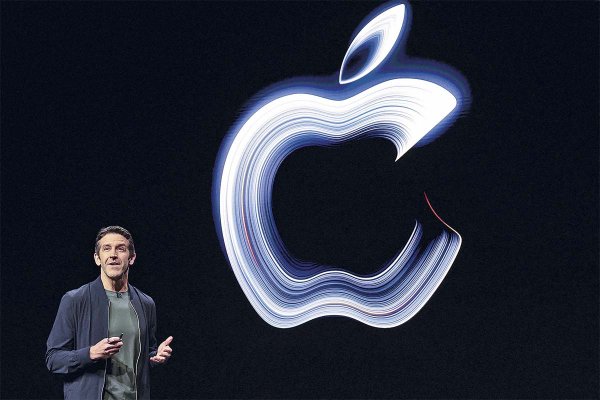
Apple inaugurará la semana con la presentación de sus resultados junto a Palantir Technologies. Les seguirán la fabricante de chips AMD (martes 3), la diseñadora de procesadores Arm y Qualcomm, productora de chips para implementar IA en productos de consumo masivo (miércoles 4).
Del grupo, sin duda Apple, con sus US$ 5 billones de capitalización de mercado, es la de mayor peso en los índices. Pero como demostró Intel el jueves pasado, también hay firmas que no son parte de las siete magníficas, pero son actores clave en el ecosistema de la IA, y por ello capaces de provocar fuertes movimientos.
El mercado seguirá enfocado en la combinación de ingresos-planes de inversión, castigando a las empresas que sacrifican caja por aumentos en sus planes de capex.
Londres se pone al día
Fuera de Wall Street, la atención estará en Londres. El Banco de Inglaterra (BoE) anunciará su decisión el jueves 5 y el mercado ya ha incorporado un alza de 25 puntos base, que llevaría la tasa a 4%. Sería su primer movimiento desde el recorte de diciembre pasado, tras seis reuniones consecutivas de pausa.
La razón es la inflación. En septiembre, en el Reino Unido subió a 3,5%, su mayor nivel desde octubre de 2025 y por sobre lo que esperaban los economistas, impulsada en buena medida por los combustibles. El propio gobernador, Andrew Bailey, advirtió que la tolerancia del BoE con la inflación de origen energético tiene un límite: depende de que las expectativas se mantengan ancladas, y la experiencia reciente del Reino Unido no lo garantiza.
En la práctica, con un alza el BoE estaría poniéndose al día con la Fed y el BCE, que han ajustado sus tasas este año. Más que la decisión en sí, el foco estará en si el BoE abre la puerta a un ciclo de ajustes.
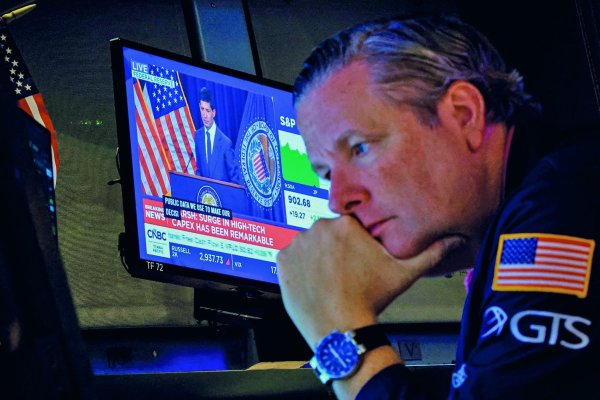
La política monetaria también estará presente en la agenda de Wall Street. Ante la resistencia del presidente de la Fed, Kevin Warsh, de entregar un forward guidance, el mercado se fijará aún con mayor atención en las conferencias de los presidentes de la Fed de Chicago, Austan Goolsbee (lunes 2), y la Fed de Richmond, Thomas Barkin (jueves 5). Ambos integrarán el FOMC a partir del próximo año.
El mercado querrá escuchar su diagnóstico sobre la decisión de la Fed de mantenerse en pausa, a pesar de que las cifras de inflación y crecimiento estuvieron por encima de las expectativas.
El jueves 5 se conocerá además el dato preliminar de productividad no agrícola del tercer trimestre en EEUU. Es un índice que no suele provocar grandes movimientos ni llamar la atención, pero cobra relevancia en medio de la discusión sobre si la economía ya está cosechando los frutos de la IA. Un alza del índice daría fuerza al argumento de que la economía puede crecer con fuerza sin presionar los precios. Una idea defendida tanto por Warsh como por el secretario del Tesoro, Scott Bessent.
Hacia el final de la semana, la atención girará al empleo en EEUU, con la publicación del reporte laboral de octubre. Tras un débil septiembre, en que la economía sumó apenas 29.000 puestos de trabajo y el desempleo subió a 4,2%, las proyecciones apuntan a una creación de entre 40.000 y 50.000 empleos y a una tasa de desocupación estable. Un dato en ese rango confirmaría un mercado laboral que se enfría sin un deterioro abrupto, permitiendo que la Fed mantenga el foco en la inflación.
Chile: actividad y precios bajo la lupa
Para el mercado local, la agenda trae cifras clave. El lunes 2 el Banco Central publicará el Imacec de septiembre, y el viernes 6 el INE dará a conocer el IPC de octubre.
Ambos datos llegan después de que el desempleo del trimestre julio-septiembre subiera a 9,8%, su nivel más alto desde 2021. La cifra reavivó la preocupación por una recesión, en un momento en que la actividad no logra despegar: la Encuesta de Expectativas Económicas del Banco Central anticipa que el Imacec de septiembre habría crecido apenas 0,1% y que el PIB cerraría el año con una expansión de 0,2%.
Las expectativas de analistas extranjeros son aún más negativas, con una contracción esperada para el Imacec de hasta 2% y una inflación que subiría a 4,2%.
Si las cifras se acercan a las proyecciones más pesimistas, la discusión sobre una recesión podría ganar fuerza, en un contexto en que el espacio para apoyar la actividad luce acotado por las presiones inflacionarias. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Marcela Vélez-Plickert
 {{/if}}