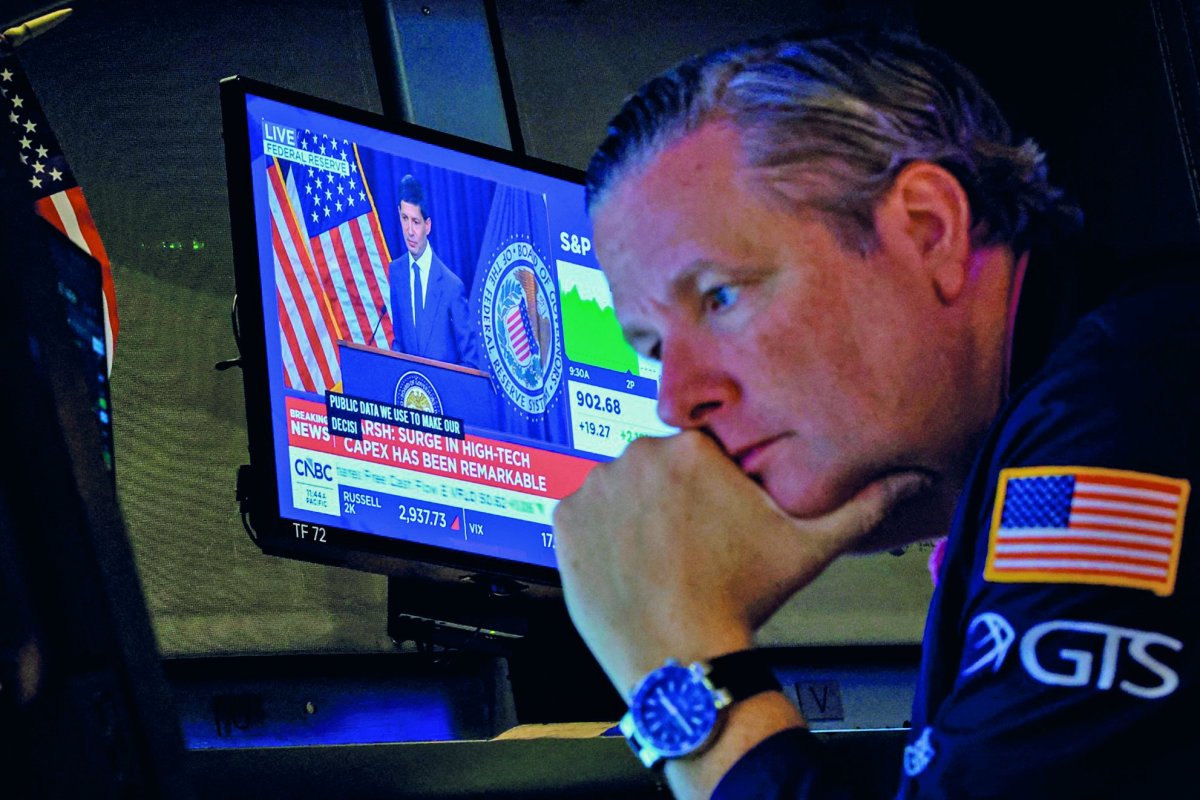
Pero el mercado llega a la próxima reunión de política monetaria prácticamente convencido de que la Fed optará por mantener la tasa en el rango de 3,75%-4%. Por un lado, tiene sentido querer evitar una nueva ola de ataques por parte de la Casa Blanca. De elevar la tasa, la Fed realizaría un segundo ajuste consecutivo, y este llegaría a seis días de las elecciones legislativas. Además, señales de que la inflación subyacente, si bien alta, está desacelerando su ritmo, llevaron recientemente a algunos influyentes miembros de la Fed a sugerir que se podría esperar hasta diciembre para realizar un último ajuste este año.
También, ante la persistencia del alza del precio del petróleo y advertencias de próximas alzas en los precios de los alimentos a consecuencia del Fenómeno de El Niño, el mercado ha comenzado a interiorizar que veremos más alzas, al menos otras tres, durante 2027.
Finalmente, con expectativas tan claras a favor de una pausa, la Fed corre el riesgo de agravar la ola de aversión al riesgo, si es que decide sorprender al mercado con un alza en su reunión del próximo 28 de octubre.
De ahí que serían los reportes de utilidades de tres de las siete magníficas lo que tendrían mayor potencial de resucitar el rally o agravar las caídas recientes. Alphabet y Microsoft reportarán tras el cierre de la sesión del miércoles 28, y Amazon lo hará el día siguiente, junto a otras tecnológicas claves: Intel y Sandisk. Mientras Alphabet, matriz de Google, Microsoft y Amazon responden al sector de desarrollo de modelos y servicios de IA, Intel y Sandisk son actores relevantes en la cadena de suministros de su infraestructura. Intel es fabricante de semiconductores, y Sandisk produce tarjetas de memoria.
Como “hiper escaladoras”, los flujos de caja y planes de inversión de Alphabet, Microsoft y Amazon serán claves en medio de la reciente ola vendedora que aqueja a las acciones tecnológicas. ¿Desacelerarán el paso o, por el contrario, el capex crecerá aún más rápido? Y si es así, pueden financiarlo o justificarlo con sus ingresos.
En el caso de Alphabet, en julio, pese a superar las expectativas de ingresos y utilidades, su acción cayó luego de que la compañía elevara por segunda vez en el año su plan de inversión para 2026, a pesar de que su flujo de caja libre cayó a terreno negativo en el segundo trimestre. La firma ya ha anticipado un aumento significativo del capex para 2027.
Microsoft llega desde una posición distinta. Su acción ha repuntado con fuerza en los últimos meses, impulsada por la aceleración de Azure, su plataforma de servicios en la nube, y la empresa ha asegurado que mantendrá un flujo de caja positivo pese al alza de su inversión. Antes de las caídas de la última semana, la acción rentaba 15% en lo que va del año.
Amazon, por su parte, elevó en julio su plan de inversión para este año a unos US$220.000 millones. A su favor, AWS, su unidad de servicios en la nube para empresas, creció en el segundo trimestre a su mayor ritmo en más de cuatro años. Analistas proyectan que Amazon elevaría su nivel de capex hasta en un 60% en 2027.
Una semana intensa fuera de EEUU
Pero la agenda no se limitará a las tecnológicas. La discusión sobre el crecimiento y las tasas de interés también ocupará gran parte de la atención. El mercado recibirá la primera estimación de crecimiento del tercer trimestre tanto de EEUU (jueves 29) como de la Eurozona (viernes 30).
Además, el Banco Central Europeo (BCE), el Banco de Japón (BOJ) y el Banco Central de Chile anunciarán decisiones de política monetaria. En todos los casos el mercado espera una pausa.
El BCE anunciará su decisión el jueves 29. A favor de la pausa juega el deterioro de la situación fiscal y política en Francia. Al cierre de esta edición, la agencia Moody’s alistaba una rebaja de calificación para Francia, y el spread entre sus bonos y los alemanes superaba los 170 puntos.
El mercado querrá escuchar a la presidenta del BCE, Christine Lagarde, referirse a la crisis francesa y aclarar si el emisor estará listo para salir en un eventual rescate.
El BOJ, en tanto, dará a conocer su decisión el viernes 30. Tras subir la tasa a 1,25% en septiembre, su segundo ajuste en tres meses y el ritmo más acelerado desde 1990, ninguno de los economistas consultados en una encuesta reciente espera un alza en esta ocasión, aunque más del 80% anticipa un ajuste en diciembre.
En Chile, el Banco Central comunicará su decisión el martes 27, un día antes que la Fed. La Encuesta de Operadores Financieros apunta a una mantención de la TPM en 4,5%. Nivel en el que se mantendría en el mediano plazo. Sin embargo, el mismo sondeo mostró un alza de la inflación esperada a 12 meses, a 3,7%, debido al ajuste en el precio de los combustibles, por lo que el foco estará en el tono del comunicado.
Además, al cierre de la semana, el mercado contará con nuevas cifras sectoriales. Las proyecciones apuntan una mejoría en la mayoría de los índices, excepto en la producción de cobre, para la cual analistas esperan una contracción aún mayor en la medición de septiembre.
Atención especial captará la tasa de desempleo. El INE publicará las cifras para el período julio-septiembre el jueves 29. Por ahora, el consenso del mercado ve que la desocupación se habría mantenido en 9,6%, su nivel más alto desde mayo de 2021. Un nuevo aumento podría llevar a nuevos ajustes a la baja para el crecimiento esperado para este año. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Marcela Vélez-Plickert
 {{/if}}