A poco más de un mes del aluvión que sorprendió a San Carlos de Apoquindo el 8 de octubre, los primeros carteles de venta fuera de las casas comienzan a aparecer en las calles afectadas como Camino El Alba, General Blanche y Quebrada Honda.
Por ejemplo esta semana se publicó una casa de 210m2 en el Camino El Alba por UF 19.500. Otra en General Blanche con Francisco Bulnes Correa de 153m2 por UF22.300.
Son la primera señal de algo que el mercado ya da por hecho. Esas casas van a valer menos. Pero el ajuste no se verá de inmediato, y tampoco durará mucho.
"En este tipo de eventos, los precios de lista reaccionan con rezago: los primeros impactos se manifiestan en un alargamiento de los plazos de venta y en mayores descuentos en la negociación final, concentrados en viviendas dañadas o colindantes a los cauces", explicó el vicepresidente de Colliers, Reinaldo Gleisner.
El ejecutivo también le puso números. "Según la experiencia internacional en desastres similares, los castigos iniciales (entre 6% y 26% en zonas expuestas) tienden a disiparse en uno a cinco años en sectores de altos ingresos", agregó.
Para dimensionarlo, en una casa de 20 mil UF, ese rango equivale a entre 1.200 y 5.200 UF menos en el precio de cierre. Eso sí, todavía no existen mediciones públicas locales.
“Creemos que hacia el lado donde pasó el aluvión la demanda va a bajar considerablemente, también la valorización de esas propiedades afectadas”, agregó la broker owner de REMAX Diamante en Las Condes, Paula Afani.
Ahora bien, ambos coinciden en que esto solo podría afectar al polígono que experimentó daño físico directo o colindante a los causes, ya que el resto del barrio mantiene su demanda, respaldada por la cercanía a colegios, universidades y clínicas.
¿Rebaja temporal o permanente?
Que el ajuste sea pasajero o se quede dependerá de tres factores, según los expertos.
El primero son las obras de mitigación. Cumplir con la instalación de barreras dinámicas para enero de 2027 es, a su juicio, la señal más relevante para que el mercado recupere la confianza.
El segundo es la naturaleza. La regeneración vegetal de la cuenca de Quebrada Honda tras el incendio de diciembre de 2025 reducirá de a poco la susceptibilidad del suelo.
El tercero es el que podría dejar una marca definitiva. "Si el Plan Regulador incorpora franjas de restricción constructiva como sugiere Sernageomin, el castigo sobre esos terrenos específicos tenderá a consolidarse", advirtió el vicepresidente de Colliers.
Otros barrios en la mira
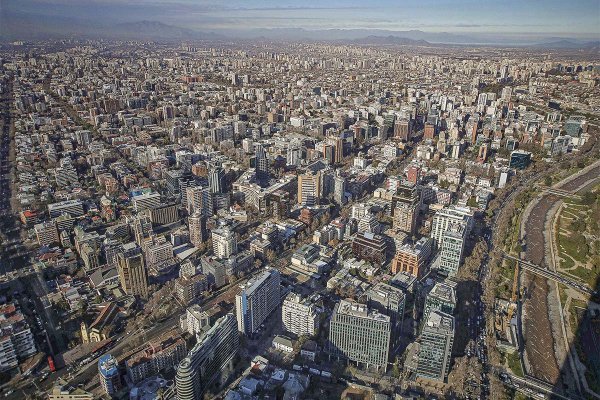
Pero este sector de San Carlos de Apoquindo no es el único susceptible. Según Gleisner, en el Gran Santiago la mayor exposición se concentra en el piedemonte cordillerano, donde Sernageomin monitorea las quebradas activas entre Colina y San José de Maipo.
En la lista aparece Lo Barnechea, en ejes como El Arrayán, Huallalolén y Ñilhue, donde el evento de octubre destruyó cerca de medio centenar de viviendas. También las zonas colindantes a las quebradas San Ramón y Valenzuela (La Reina), Nido de Águila y Las Perdices (Peñalolén), Macul y Lo Cañas (La Florida).
El tamaño del problema no es menor. Según el Banco Central, la Región Metropolitana es la que concentra la mayor exposición del país, con un 27,9% del valor inmobiliario en zonas de riesgo de inundación.
En regiones, el foco está en las ciudades costeras y de quebradas del norte, como Antofagasta, Tocopilla e Iquique, además de Atacama, Coquimbo y las laderas del Gran Valparaíso y Marga Marga.
Es en estas zonas que el vicepresidente de Colliers advierte que el ajuste podría durar más.
"La experiencia internacional demuestra que la recuperación de valor es significativamente más lenta en viviendas de menor precio, lo que sugiere que eventuales ajustes en regiones podrían prolongarse por más tiempo", dijo.
Las experiencias
En Chile ya hay un caso que muestra cuánto puede caer el valor de una casa después de un aluvión. En Copiapó, tras el evento de marzo de 2015, el metro cuadrado de las casas nuevas bajó de 55,5 UF a 31,6 UF en el segundo semestre de 2016, una caída de 43%, según registros de Tinsa by Accumin. La recuperación tomó tres años y en el primer semestre de 2019 ya marcaba 62,6 UF/m².
Los departamentos también bajaron, pero mucho menos, de 45 a 40,6 UF/m².
Pero el dato hay que leerlo con cuidado. "Por las diferencias de escala, causas y daños, ambos casos no son directamente comparables", aclaró el director Cono Sur de Tinsa by Accumin, Felipe García Bunster. El aluvión de 2015 afectó a buena parte de la comuna y, además, coincidió con el fin del superciclo del cobre.
El otro extremo es Concón. Tras los socavones de 2023, el valor de los departamentos nuevos de la zona costera no cayó. Al contrario, subió de cerca de 77 a 102,7 UF/m² hasta el primer semestre de 2026. "Si el fenómeno es puntual, acotado y afecta solo una parte limitada del sector, es posible que su efecto en el valor de largo plazo sea menor, especialmente si se implementan medidas de mitigación adecuadas", planteó García Bunster.
El filtro de los bancos
Pero hay otro punto relevante. El castigo podría profundizarse si el financiamiento se pone más exigente. Por ahora no hay señales públicas de cambios en tasaciones, créditos hipotecarios o primas, pero Gleisner advirtió que el sistema financiero es "el principal canal de transmisión del riesgo climático hacia el valor de los activos".
Los expertos cuentan que ahora, en Chile la cobertura ante aluviones no viene por defecto y requiere el adicional de "riesgos de la naturaleza", porque los bancos solo exigen por ley el seguro de incendio. "Apenas un tercio de las viviendas tiene póliza, y hasta un 70% de ellas está ligada a un crédito hipotecario. Si los bancos empiezan a exigir esa cobertura, o restringen polígonos específicos, el golpe iría directo a la liquidez de esas casas", dijo Gleisner.
En las tasaciones, la actualización de la RAN 21-10 de la CMF ya eleva las exigencias para que los bancos gestionen los riesgos de sus garantías.
Por otra parte, en las valoraciones para asesoría de compraventa es posible analizar este tipo de riesgos que podrían incidir en el valor futuro. “La consideración de estos riesgos debería avanzar hacia criterios más sistemáticos y comparables, de modo que la información pertinente esté disponible”, concluyó García Bunster.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 aluvión