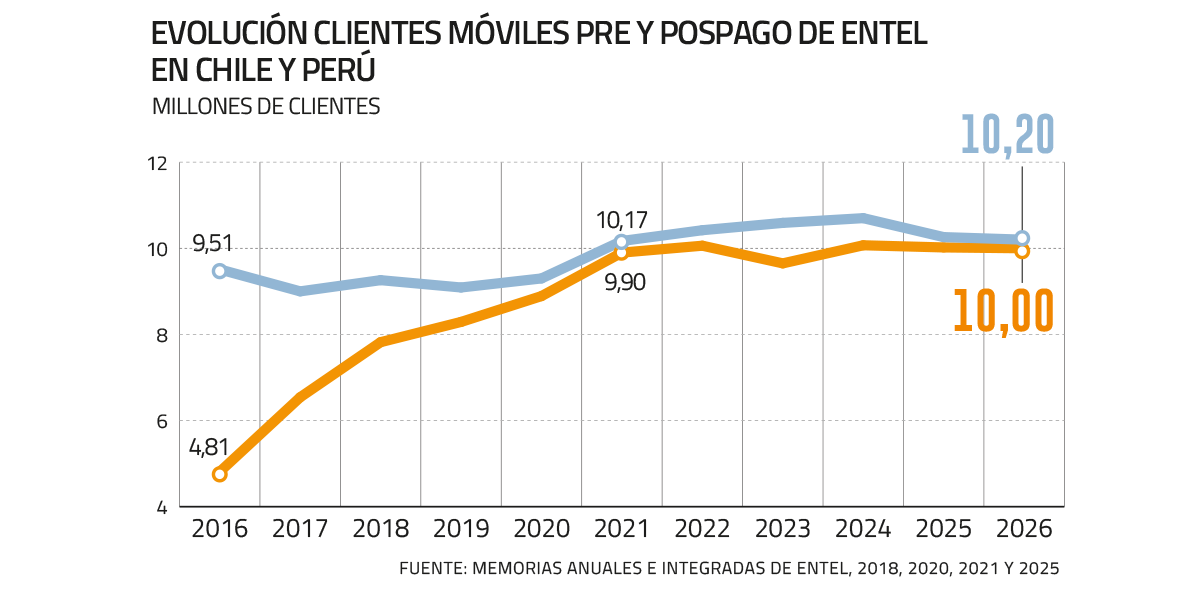
A poco más de una década de desembarcar en el mercado peruano, Entel está construyendo en el país vecino una operación móvil que ya se ha vuelto comparable a la que tiene en Chile. Al cierre del segundo trimestre, la compañía alcanzó 20,3 millones de clientes móviles entre ambos mercados: 10,2 millones en en el país y 10 millones en Perú.
La similitud en el número de clientes, sin embargo, no se extiende a los ingresos. Según la compañía, Perú representa cerca del 35% de los ingresos consolidados del grupo, frente al 65% de Chile.
Para Juan Luis Núñez, socio de AN Consultores, alcanzar una base cercana a los 10 millones de clientes es “probablemente, el principal logro estratégico de Entel fuera de Chile”. A su juicio, Perú dejó de ser únicamente una expansión internacional para transformarse en un “segundo mercado doméstico”.Ese recorrido comenzó con la compra de Nextel Perú en 2013. Un año después, la compañía lanzó comercialmente la marca Entel en el país y comenzó a expandir y modernizar sus redes móviles.
Una de las diferencias está en el tipo de abonado. Perú mantiene un peso del prepago considerablemente mayor que en Chile. Al cierre del segundo trimestre, cerca del 47% de las líneas móviles con tráfico en el mercado peruano correspondía a la modalidad prepago, según cifras del Organismo Supervisor de Inversión Privada en Telecomunicaciones (Osiptel).
En Chile, en cambio, el prepago representaba 17,6% de los abonados móviles a junio de 2026, de acuerdo con Subsecretaría de Telecomunicaciones (Subtel).
La diferencia también se observa dentro de Entel. Al cierre del segundo trimestre, la compañía tenía en Chile 8,46 millones de clientes pospago y 1,78 millones prepago. En Perú, en cambio, registraba 5,99 millones de clientes pospago y 4,03 millones prepago.
El avance del pospago
Pero la composición de la filial peruana está cambiando. En doce meses, la compañía sumó 770 mil clientes de suscripción en Perú, un alza de 14,8%, casi el doble de los 396 mil incorporados en Chile.
A juicio de Núñez, el avance hacia el pospago es una evolución natural una vez alcanzada cierta escala. “Al tener ya un mercado maduro en penetración, la competencia se traslada hacia la construcción de una base de clientes de mayor valor”, explicó.
Advirtió, sin embargo, que Perú sigue siendo un mercado sensible al precio y las promociones, por lo que la sostenibilidad de esa estrategia dependerá de que el mayor ingreso promedio por usuario compense los costos de adquisición, subsidios y descuentos.
En la conferencia de resultados del segundo trimestre, el CFO de Entel, Marcelo Bermúdez, explicó que la compañía busca evitar una competencia centrada exclusivamente en el precio. “No estamos directamente en ese juego”, sostuvo al referirse a los segmentos más sensibles a descuentos. Agregó que el foco está en una base de clientes que valore otros atributos, “jugamos en la estrategia de calidad”.El director ejecutivo de G&A Consultores, Daniel Gurovich, describió el mercado peruano como “maduro y muy disputado”, aunque señaló que tiene una intensidad competitiva menor que en Chile. A su juicio, la disputa se concentra principalmente en el pospago, mediante promociones de captación, financiamiento de equipos y ofertas de portabilidad.
Según Gurovich, esa estrategia ya comienza a reflejarse en las cifras de Entel. El experto apuntó al crecimiento de la base pospago, la caída del prepago y el avance de los ingresos y el Ebitda de la operación. “Su estrategia va más por el valor que por el volumen de clientes”, sostuvo.
El experto afirmó que ese crecimiento no proviene únicamente de la portabilidad. En el primer semestre, Entel registró un saldo neto de portabilidad positivo de 34 mil líneas, una cifra pequeña frente a los 770 mil clientes de suscripción que sumó en doce meses. “Buena parte del crecimiento debe venir de la migración desde su propia base prepago y de altas nuevas, no solo de quitar clientes a otros”, planteó.
En Perú, Entel disputa el mercado con Claro, Bitel y Movistar, hoy bajo el control de Integratel. Al cierre del segundo trimestre, Claro lideraba con 33,4% de participación, seguido por Bitel con 24,7%, Entel con 22,7% y Movistar con 18,9%, según cifras de Osiptel.
Dentro de ese escenario, uno de los movimientos que ha marcado al mercado ha sido el debilitamiento de Movistar. Gurovich sostuvo que Entel “se ha beneficiado, pero menos de lo que sugiere el discurso”.
Hacia adelante, Gurovich identificó tres frentes competitivos para Entel: Claro, por su escala y liderazgo en portabilidad; Bitel, por su posición en precio y cobertura; e Integratel, cuyo escenario más riesgoso para Entel sería un acuerdo con acreedores.
Para Núñez, el desafío ya no pasa solo por seguir sumando abonados. “Entel ya ganó en Perú la batalla por la escala. Ahora debe demostrar que esos diez millones de clientes pueden traducirse en mayor rentabilidad”, sostuvo.
Pero el siguiente paso de Entel en Perú no pasa únicamente por seguir creciendo en móvil. La compañía recientemente anunció que comenzará a operar en el mercado hogar, extendiendo al país su oferta de conectividad fija.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste