Mientras Wall Street sigue desafiando el mayor costo del dinero de la mano de la inteligencia artificial (IA), quienes apostaron por bonos de larga duración han enfrentado un escenario muy distinto: el alza de las tasas de interés ha golpeado el valor de sus inversiones.
En los últimos meses, las tasas de los bonos del Tesoro estadounidense escalaron a niveles que no se veían hace décadas, en medio de las preocupaciones por el déficit fiscal de Estados Unidos. El movimiento no solo castigó a los inversionistas en renta fija, sino que también, encareció el financiamiento corporativo.
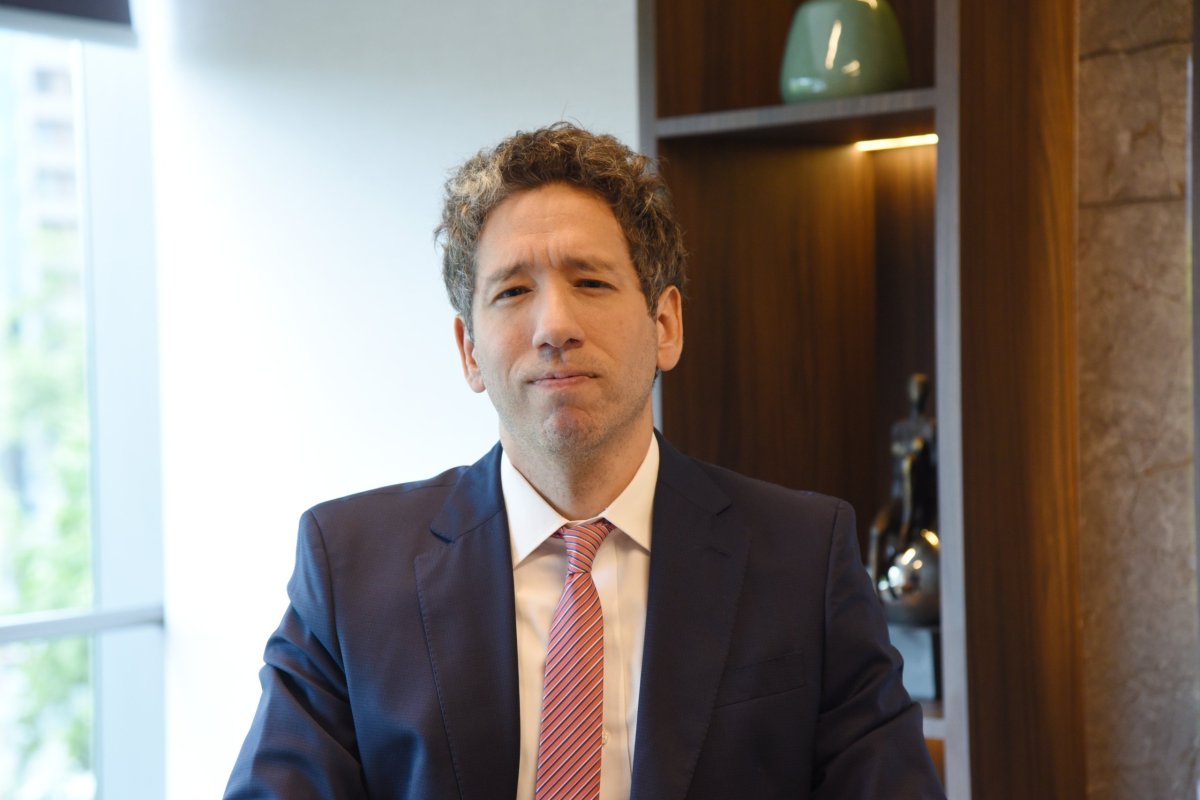
Para el director y jefe de equity & credit trading de Scotiabank Chile, Diego Pino, el impacto del alza de las tasas no se limita a Estados Unidos, sino que también se extiende a otros mercados, como Inglaterra y Chile.
“Es un tema que está pasando un poquito inadvertido, pero que está pegando en todos lados, porque son las tasas a las que se fondean las empresas y los bancos”, sostuvo a DF.
- ¿Qué tan fuerte ha sido el golpe para los inversionistas que apostaron por instrumentos de mayor duración?
- En Chile y en el mundo, hay varios que están destrozados porque tomaron posiciones largas en bonos. Uno pensaba: “Renta fija, tranquilo, no pasa nada”. Pero las tasas subieron y muchos no lo vieron venir.
- ¿Existe alguna oportunidad en este contexto?
- Normalmente, lo que espera un inversionistas es que un fondo accionario o el IPSA rinda históricamente 10%, pero ahora existe la oportunidad de invertir en renta fija asegurada por el gobierno que, en teoría, es el más seguro del mundo, al 5% o 6%. Eso no lo hemos visto en 20 o 30 años. Quizás para el trader es más complicado porque tiene que "comerse" la volatilidad, pero para el inversionista retail es una oportunidad.
Cierre de 2026
- ¿Cómo evalúa el comportamiento de los mercados durante 2026 y qué factores marcarán el cierre del año?
- Va a ser difícil encontrar a alguien que trabaje en una mesa de dinero que no diga que no esperaba que fuera tan volátil. De cara al último trimestre, los factores más claros son el petróleo, la guerra y las tasas largas, que en el mundo, sobre todo en Estados Unidos, están en máximos de décadas por el déficit fiscal.
- ¿Qué está detrás de esta escalada y por qué termina encareciendo el financiamiento de las empresas?
- Porque nadie sabe dónde va a parar. Lo que está pasando es que los inversionistas extranjeros, sobre todo los que tienen deuda estadounidense, dicen: “Oye, yo ya no estoy seguro de si Estados Unidos es capaz de controlar su inflación o controlar su gasto”.
Al empezar a cuestionarse eso, salen a vender los bonos y por eso suben las tasas. El problema es que las empresas e instituciones financieras utilizan esas tasas como referencia para financiarse. Por ejemplo, si CMPC quiere emitir un bono en Chile, toma como base las tasas de los instrumentos emitidos por la Tesorería o el Banco Central. Si estas suben, también aumenta el costo al que la compañía puede colocar su deuda, por lo que termina financiándose más caro que hace algunos meses.
Una empresa con calificación "AAA", con buena situación financiera, puede aguantar financiarse más caro, pero para algunas de clasificación más baja, sobre todo las empresas más chicas o las PYME, puede ser más complicado.
Además, si las tasas estadounidenses a 10 años están en torno al 5%, solamente por efecto reemplazo ya hacen menos atractivos otros activos, como las acciones.
- Pese a ese escenario, Wall Street ha seguido mostrando fortaleza. ¿Cómo se explica esta contradicción?
- Normalmente, los fundamentos te dicen que una tasa más alta debería afectar el valor de las acciones, porque los flujos futuros se descuentan a una tasa mayor y también porque las empresas tienen que financiarse más caro. Pero eso no ha pasado, y eso es lo raro.
Creo que hay algo muy especial en Estados Unidos, porque en Chile sí hemos visto un efecto más grande. Dentro del S&P 500 hay más de un 30% de tecnología e IA, y en esas empresas los crecimientos que se esperan son tan grandes que, por decirlo recatadamente, a nadie le importa lo que está pasando con las tasas. Es como un detalle.
Año de consolidación
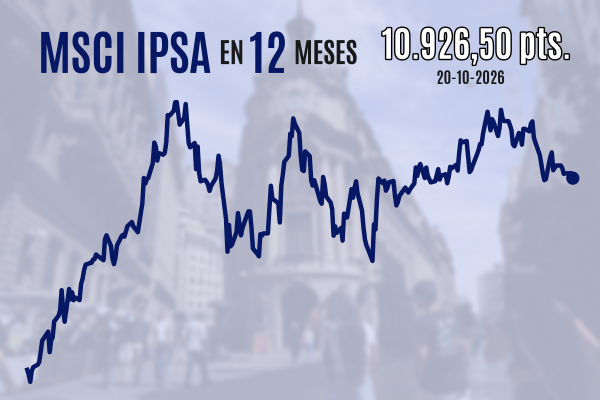
- A diferencia de Wall Street, el IPSA perdió impulso después de un 2025 histórico. ¿Qué explica ese cambio de ritmo?
- Venimos de un 2025 súper bueno y este año lo veo más como uno de consolidación. Medido en pesos, vamos como 5% arriba y en dólares como 4% abajo, por el tipo de cambio. Quizás a inicios de año había expectativas de mejores retornos. Hubiera pensado en un 10%, pero la guerra hizo saltar el precio del petróleo y aprieta los márgenes a varias empresas.
Además, acá no somos IA, entonces, las empresas sí están más expuestas a las alzas de tasas. Estas dos cosas, explican buena parte de la última corrección del IPSA.
- ¿Qué riesgos podrían frustrar una recuperación de la bolsa chilena?
- Lo mismo que podríamos decir para afuera: que empeore la situación de la guerra, que el petróleo se dispare aún más y suba a US$ 100 o US$ 110 el barril. También, que el déficit fiscal continúe metiendo ruido, porque por efecto reemplazo las tasas se van para arriba y la gente va a querer menos acciones.
Y que haya algún tipo de corrección mayor en IA, de 25% o 30%, porque si pasa eso, va a arrastrar igual. Termina pasando un efecto contagio.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 renta fija
 {{/if}}