El último trimestre del año comienza con el dólar en su máximo nivel de 2026 y una ola vendedora de bonos soberanos. A pesar de una lectura de inflación menor a la esperada en EEUU, el mercado castiga los bonos del Tesoro estadounidense, pero también los de sus pares europeos, en medio de dudas en torno al deterioro fiscal y la continuidad de presiones inflacionarias.
La tasa de los treasuries a 10 años llegó esta mañana a 5,338% su mayor nivel desde 2002, el rendimiento de los bonos estadounidenses a 30 años también marca ese hito con un 5,677%. En Europa, la tasa de bonos británicos a 30 años supera un 6% por primera vez desde 1998. Mientras, los bonos franceses marcan un nuevo máximo (131 puntos base) en su spread respecto a los bonos alemanes (también castigados). Francia, donde el gobierno presenta hoy su Presupuesto 2027, se ha convertido en el foco de preocupación fiscal en Europa.
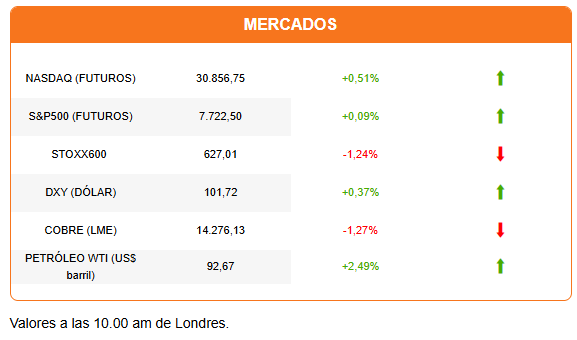
El dólar marca también un hito y opera en su mayor nivel del año respecto a las principales monedas. La fortaleza del dólar pone bajo presión a los metales. El cobre anota caídas de más de 1% tanto en Londres como en el Comex.
La reacción de las acciones es todavía mixta. Asia, con China y Hong Kong cerrados por feriado, tuvo una positiva sesión con un salto de más de 3% del Nikkei y un avance de casi 2% del Kospi, impulsados por las acciones de semiconductores y chips de memoria en reacción al positivo reporte de resultados de Micron Technology. Pero en Europa, las principales bolsas caen más de un 1%. Los futuros estadounidenses operan mixtos, con el Nasdaq buscando una apertura al alza, pero el S&P500 y el Dow Jones en rojo.
Detrás de la reacción del mercado hoy están varias ideas: la presión inflacionaria continúa, principalmente, pero no únicamente, desde el sector de energía; la economía estadounidense sigue creciendo a buen ritmo impulsada por la IA, la Fed va a tener que elevar más la tasa de interés (y también otros bancos centrales).
El petróleo marca un nuevo avance, a pesar de expectativas de una normalización de exportaciones desde el Golfo Pérsico. El barril de crudo Brent para entrega en diciembre, que hasta ayer operaba en US$96, sube hoy a US$100 tras su adopción como contrato de referencia del mercado. El WTI también registra un nuevo avance para operar por encima de US$92. Pero también hay preocupación por alzas en el precio de alimentos, por el fenómeno de El Niño, y aumentos en los precios de otros commodities.
En Europa, el repunte inflacionario en las principales economías aumenta la presión para que el BCE eleve tasas en las dos reuniones que quedan en el año. En el caso de la Fed, una variación menor a la esperada en el índice PCE, solo logró postergar la fecha esperada para la próxima alza de la Fed de octubre a diciembre. Los futuros de tasas que sigue la Bolsa de Chicago muestran un 90% de probabilidad de que la tasa de referencia cierre el año por encima del 4% actual.
La lectura del mercado se basa en señales de que la economía estadounidense está creciendo a pesar de la inflación. Los reportes publicados ayer dieron señales de estabilidad en el gasto de los consumidores y un aumento en las contrataciones. Además, el PIB del segundo trimestre en EEUU fue revisado al alza de un 1,5% a un crecimiento de 2,2%. (Proyecciones y más en el podcast)
Micron Technology será la protagonista de la apertura. La firma de semiconductores reportó un salto de 380% en sus ingresos y de 1000% en sus utilidades por acción respecto al mismo trimestre del año anterior. Sin embargo, sus acciones caen 0,49% antes de la apertura. La firma presentó un escenario optimista para la demanda de semiconductores y chips de memoria impulsada por la IA, pero enfrenta restricciones de capacidad para aprovechar el boom. Por el contrario, las acciones de otras firmas del sector, como Nvidia, Intel y AMD, suben más de 1% antes del inicio de la sesión.
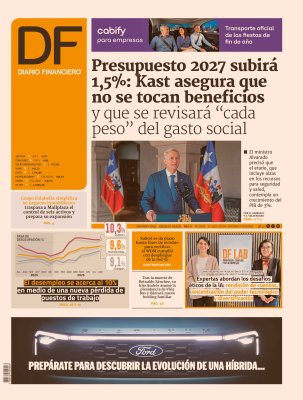
En Chile, la agenda estará dominada por la publicación del Imacec y la discusión del Presupuesto 2027, presentado anoche. Diario Financiero destaca en su portada las declaraciones del presidente Kast, quien aseguró que no se tocarán los beneficios y que se revisará “cada peso” del gasto social. También en la portada: El desempleo se acerca al 10% en medio de una nueva pérdida de puestos de trabajo.
HOY ESTAMOS ATENTOS A:
- Nike reporta resultados tras el cierre de la sesión.
- Wall Street podrá escuchar a seis de los 12 miembros del FOMC: los gobernadores de la Fed Christopher Waller, Philip Jefferson, Michelle Bowman y Lisa Cook; la presidenta de la Fed de Dallas, Lorie Logan, y el presidente de la Fed de Minneapolis, Neel Kashkari.
- 08:30 El Banco Central publica el Imacec de agosto.
- 09:30 En EEUU se publica el reporte semanal de solicitudes de subsidios por desempleo.
- 11:00 El ISM publica el índice PMI de manufacturas de EEUU correspondiente a septiembre.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 mercados internacionales