El mercado busca cerrar la semana con un repunte accionario, una estabilización de las tasas de los bonos y un freno en el rally del dólar. Dos banqueros centrales ayudan a devolver algo de calma a los mercados. El gobernador de la Fed Philip Jefferson y el presidente de la Fed de Nueva York y vicepresidente del FOMC, John Williams, coincidieron en apuntar que alzas consecutivas de tasas no serían necesarias, que el emisor estadounidense puede tomarse tiempo para el ajuste.
Las declaraciones impulsaron un repunte de los bonos la tarde de ayer, y aunque el impulso se perdió hacia la apertura europea, hay un aire de estabilización en ese mercado. Sin embargo, las tasas de los Treasuries a 10 y 30 años se mantienen en torno a 5,23% y 5,60%, respectivamente, su mayor nivel desde 2002.
Los bonos franceses son especialmente castigados, y la tasa de los bonos a 10 años avanza hacia un 5%, marcando un nuevo récord en su spread respecto a los bund alemanes. En medio de masivas y destructivas protestas, con quemas de colegios y vandalismo, el mercado teme que la discusión presupuestaria derive en una crisis política mayor.
En Asia la sesión fue mixta, con el Kospi coreano marcando un avance de 0,46%. Pero no fue suficiente para evitar que la región cerrara su peor semana desde julio. Hong Kong retomó las operaciones con una caída de 2,60%, afectado por las alzas de tasas y la amenaza de mayores costos de financiamiento para las empresas tecnológicas y cierta decepción en torno al paquete de estímulo anunciado esta semana por Beijing.
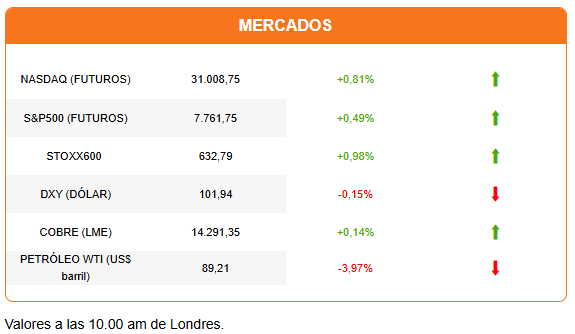
Por el contrario, las acciones europeas desafían la incertidumbre y amplían sus alzas iniciales. Algo similar sucede con los futuros estadounidenses, liderados por un avance de 0,81% del Nasdaq.
Ante las expectativas de una Fed ligeramente menos hawkish, el dólar retrocede, pero se mantiene en sus niveles más altos del año. Si el dólar retoma o no su rally dependerá del reporte laboral que EEUU reportará en las próximas horas. El mercado espera ver 90.000 empleos no agrícolas en septiembre, una cifra inferior a los 162.000 reportados en agosto. También se proyecta que la tasa de desempleo se mantenga en 4,1%.
En Europa, la atención está en la inflación. La Eurozona reportó una tasa de inflación de 3,8% en septiembre, por encima del 3,6% que se esperaba y del 3,2% de agosto.
El repunte inflacionario podría llevar a que los ministros europeos aprueben una liberación de reservas de diésel, como ha pedido EEUU. Francia se hace eco del pedido de Washington.
El mercado reacciona con una caída del precio de los combustibles ante las expectativas de un aumento del suministro. También se registra caídas de más de 3% tanto en el petróleo Brent como el WTI, aunque el Brent se mantiene ligeramente por encima de los US$100.
El petróleo también reacciona al reporte de que EEUU habría enviado un nuevo contingente de 10.000 soldados hacia Medio Oriente.
Nike es protagonista hacia la apertura. Las acciones caen más de 10%, tras un decepcionante reporte de resultados.
Bloomberg reporta que Anthropic planea concretar su IPO antes de fines de noviembre, con una valoración esperada de US$2 billones.
En la región las miradas están en Brasil. La última encuesta de Data Folha da una ventaja de cinco puntos al presidente Lula da Silva, con 45% de las preferencias de voto, respecto a su rival Flávio Bolsonaro. Pero se mantiene el empate técnico en una eventual segunda vuelta. En nuestro especial semanal, Zhan Gao, portfolio manager de BTG Pactual aborda las expectativas del mercado y su preferencia por las acciones brasileñas.
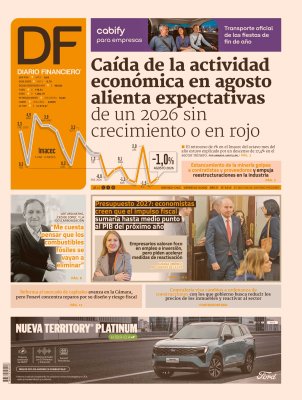
Diario Financiero titula con el ajuste de expectativas en el mercado tras la nueva contracción del Imacec y advierte que la caída de la actividad económica en agosto alienta expectativas de un año 2026 sin crecimiento o en rojo.
HOY ESTAMOS ATENTOS A:
- Tesla presenta el reporte de ventas del tercer trimestre.
- 09:00 Brasil reporta su índice de producción industrial de agosto.
- 09:30 EEUU publica el reporte laboral de septiembre.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Bonos
 {{/if}}