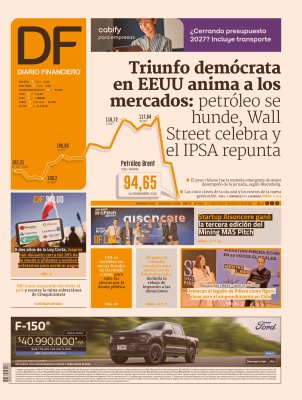
Dos ideas quedaron claras tras las elecciones en EEUU: la democracia sigue vive y sana en ese país (contrario a discursos alarmistas) y el petróleo es lo que ha determinado los vaivenes del mercado.
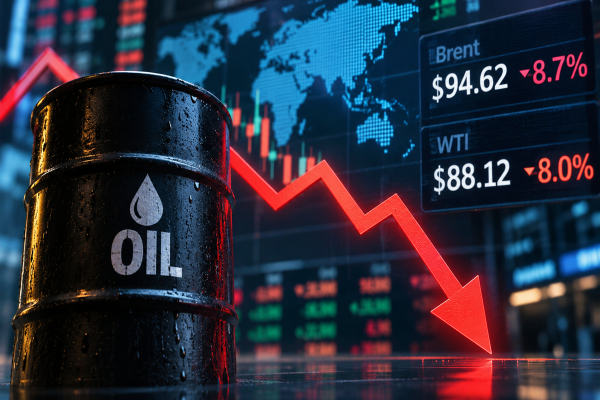
El petróleo cayó ayer casi 9%, a US$94 por barril de crudo Brent y US$88 el de WTI, su menor precio desde agosto pasado. Esta mañana, el petróleo frena su caída, pero se mantiene en los niveles alcanzados ayer.
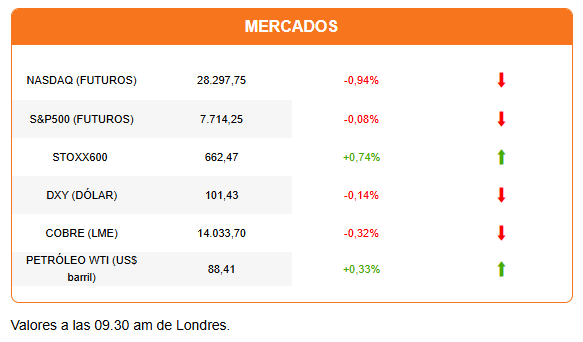
El desplome en el precio del petróleo (casi 20% en una semana) es el resultado de la idea de que tras el fuerte castigo a los republicanos en las papeletas, la administración de Donald Trump estará obligada a salir rápidamente de Irán. Una normalización de la situación en el estrecho de Ormuz es vista, según la reacción del mercado, como lo único que se necesita para que los precios bajen rápidamente y, con ello, las presiones inflacionarias y la presión sobre la Fed y otros bancos centrales para elevar las tasas de interés.
Esta cadena de ideas se reflejó en el regreso del apetito por el riesgo y en alzas diferenciadas. El Dow Jones, índice industrial, subió 3%, y los índices en Europa, una región vulnerable a los precios de la energía, tuvieron una de sus mejores jornadas del año. Vimos una diferencia también en Latinoamérica, con un avance de más de 2% del IPSA y una caída de 2,4% del Merval.
El comportamiento que vimos ayer: un regreso del apetito por el riesgo, pero no a las acciones de semiconductores o centros de datos, una baja del dólar y un repunte de los bonos y el oro se mantienen esta mañana.
En Asia, el Kospi perdió más de 5% y el Nikkei cae 1,79%, golpeados por las acciones de chips y procesadores y equipos para su fabricación. En Europa, ASML también cae más de 2%. Pero es la excepción, junto con algunos nombres como Maersk (-10%) y Rheinmetall (-16%) castigadas por sus reportes de resultados. La sesión en Europa es, de otra forma, positiva. Los futuros estadounidenses operan mixtos, con el Dow Jones extendiendo su avance y el S&P500 y el Nasdaq, con el mayor peso de acciones de tecnología, apuntando a una apertura en rojo. El dólar extiende su caída y los bonos del Tesoro su repunte.
Además de la expectativa de una pronta solución a la guerra en Irán, el mercado proyecta que los nuevos legisladores y gobernadores demócratas obligarán a una desaceleración de la construcción de centros de datos. De ahí las fuertes caídas de acciones vinculadas o dependientes de este sector, pero bajas más moderadas o incluso alzas de grandes tecnológicas como Amazon y Microsoft, con la idea de que se verán obligadas a moderar sus planes de inversión.
Al mismo tiempo, una desaceleración de la construcción de centros de datos también apoyaría una reducción de las presiones inflacionarias, permitiendo que la Fed adopte un sesgo menos restrictivo al previsto desde su última reunión.
A eso se suman las expectativas de que la división del gobierno, entre un Ejecutivo republicano y un legislativo demócrata, lleve a un escenario que frene una excesiva expansión fiscal. Por ejemplo, limitando la emisión de deuda por parte del Tesoro en 2027.
En Diario Financiero: A dos años de la Ley Corta, isapres han devuelto cerca del 30% de la deuda a afiliados y evalúan préstamos para acelerar pagos. Blumar confirma negociaciones con Agrosuper para vender negocio salmonero y lo valoriza en US$ 540 millones.
HOY ESTAMOS ATENTOS A:
- Airbnb destaca en la agenda de resultados.
- 09:00 Decisión de política monetaria del Banco de Inglaterra.
- 09:00 Analistas esperan que Brasil reporte una nueva contracción en su índice de producción industrial, y México una caída en la inversión en capital fijo de octubre.
- 10:30 EEUU publica el reporte semanal de subsidios por desempleo y la productividad no agrícola del tercer trimestre.
- 16:00 Banxico anuncia su decisión de política monetaria.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 petróleo