La incertidumbre sobre el financiamiento de la IA golpea a las acciones tecnológicas. El mercado espera que los resultados de Netflix (aunque no es una firma de IA) y SpaceX, tras el cierre de la sesión de hoy, y de Meta y Tesla, mañana, aporten mayor claridad sobre la salud del sector.
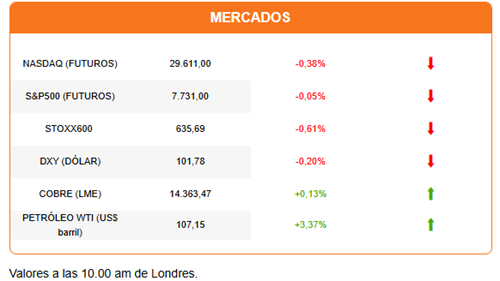
En Asia, el Kospi (-3,7%) lideró las pérdidas, en una sesión en las que solo Shanghái evitó un cierre en rojo. Las acciones europeas amplían las caídas que han marcado desde la apertura. Los futuros estadounidenses operan mixtos. El Nasdaq y el S&P500 se encaminan a una apertura en rojo, tras las alzas de ayer. Por su parte, el Dow Jones revierte su tendencia y marca un avance del 0,28% antes del inicio de la sesión.
Las dudas en torno a las acciones tecnológicas, específicamente sobre el financiamiento de la infraestructura de la IA, se agravan tras una poco exitosa salida a bolsa en Seúl. La constructora de centros de datos Elice vio caer sus acciones un 32% en su debut. Una mayor demanda y un mayor costo de los credit default swaps, seguros contra el incumplimiento de deuda, apuntan a un creciente nerviosismo de los inversionistas ante la posibilidad de impago de empresas relacionadas con la IA.
El mercado enfrenta, además, la amenaza de un precio del petróleo más alto de lo esperado. El crudo retoma su avance: el Brent supera los US$111 y el WTI cotiza por encima de los US$105.
Las expectativas inflacionarias por el mayor precio de la energía ponen a los bonos bajo presión, y se registran alzas moderadas en las tasas. Los rendimientos de los treasuries a 10 años suben a 5,12%. El dólar, sin embargo, vuelve a operar a la baja, presionado sobre todo por un repunte de la libra esterlina (+0,33%), en reacción a mejores cifras de lo esperado en el mercado laboral del Reino Unido.
BHP es una de las empresas protagonistas al inicio de la sesión, y con ella el cobre. Las acciones de BHP caen 2% tras reportar una caída en su producción de cobre, principalmente debido a una contracción en Chile.
Pero en la industria, reunida esta semana en Londres, el foco no está en las interrupciones como las ocurridas en Chile (aunque también es un tema importante), sino en los potenciales aranceles al cobre de parte de la Casa Blanca. Hay una creciente idea de que hay resistencia al interior del equipo de Donald Trump de avanzar con estos aranceles, ante la dependencia de EEUU de las importaciones del metal.
Según el banco de inversión australiano Macquarie, un triunfo demócrata que obligue a la Casa Blanca a desistir podría golpear el precio del cobre y llevarlo a US$10.000 la tonelada, unos US$4,54 la libra. En cambio, el anuncio de los aranceles podría impulsarlo a US$18.000. El cobre opera esta mañana con una alza moderada, en torno a los US$14.377 por tonelada en Londres.
A propósito del panorama electoral en EEUU, dos encuestas con el respaldo de Ipsos, una de Washington Post y otra de Reuters, coinciden en una caída del nivel de aprobación de Trump a un 31%-33%, un mínimo durante sus dos períodos. En ambas encuestas, los demócratas lideran las preferencias de voto con una diferencia de hasta 12 puntos frente a los republicanos.
En la portada de Diario Financiero: MK4: indicaciones de ejecutivos y parlamentarios ajustan el Fonavi y elevan el costo fiscal proyectado para 2027. ¿Impacto del alza del dólar? Mercado se abre a la posibilidad de que el Banco Central suba la tasa este año.
HOY ESTAMOS ATENTOS A:
- General Motors, América Móvil, United Airlines, SpaceX y Netflix reportan resultados.
- 09:15 En EEUU se publica el reporte semanal de la consultora ADP sobre creación de empleo privado y cifras de construcción de nuevas viviendas.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok





 Alto contraste
 IA