A una semana de que se conozca una nueva decisión de Tasa de Política Monetaria (TPM) por parte del Banco Central, las proyecciones del mercado siguen esperando una mantención en el nivel actual de 4,5%. Incluso, de acuerdo con la última Encuesta de Expectativas Económicas del ente rector, los analistas consideran que el tipo rector se mantendrá así hasta por 23 meses más.
Los operadores de swaps también prevén que el Central mantendrá la tasa estable en la reunión de octubre, según el modelo de Bloomberg al cierre de este lunes. Sin embargo, para la decisión de diciembre estaban descontando un 34% de probabilidad de que haya un alza de 25 puntos base, a 4,75%. Y si no ocurre en esa reunión, dan por hecho que el ajuste llegaría a más tardar en enero de 2027.
Entre quienes fundamentan un alza está la consultora Gemines, que en su último reporte acusó que el tipo de cambio real -que mide el poder adquisitivo de la moneda de un país frente a la de otro, tomando en cuenta las diferencias en los niveles de inflación- está desalineado de sus fundamentos y es algo que el ente rector debería considerar.
“El mercado hoy día está esperando que no baje, lo que ya es una cosa valiosa. Pero los bancos de inversión han estado hace un rato ya diciendo que tienen que subir la tasa, entre otras cosas porque Estados Unidos ya la subió una vez y porque el mercado está esperando que la suba tres veces más de aquí a mediados del próximo año”, explicó el gerente general de Gemines, Tomás Izquierdo.
Agregó que “si el Banco Central no hace nada con su tasa y efectivamente la Reserva Federal sube tres veces más, la presión sobre el tipo de cambio acaba incrementándose aún más. Desde esa perspectiva, entonces, me parece que lo responsable es que el Banco Central la suba”.
De acuerdo con su análisis, el tipo de cambio real está 10,5% por sobre el nivel de referencia de largo plazo, que el mismo Central entregó en su Informe de Política Monetaria (IPoM) de junio, y 18,9% por sobre el promedio de la década preestallido.
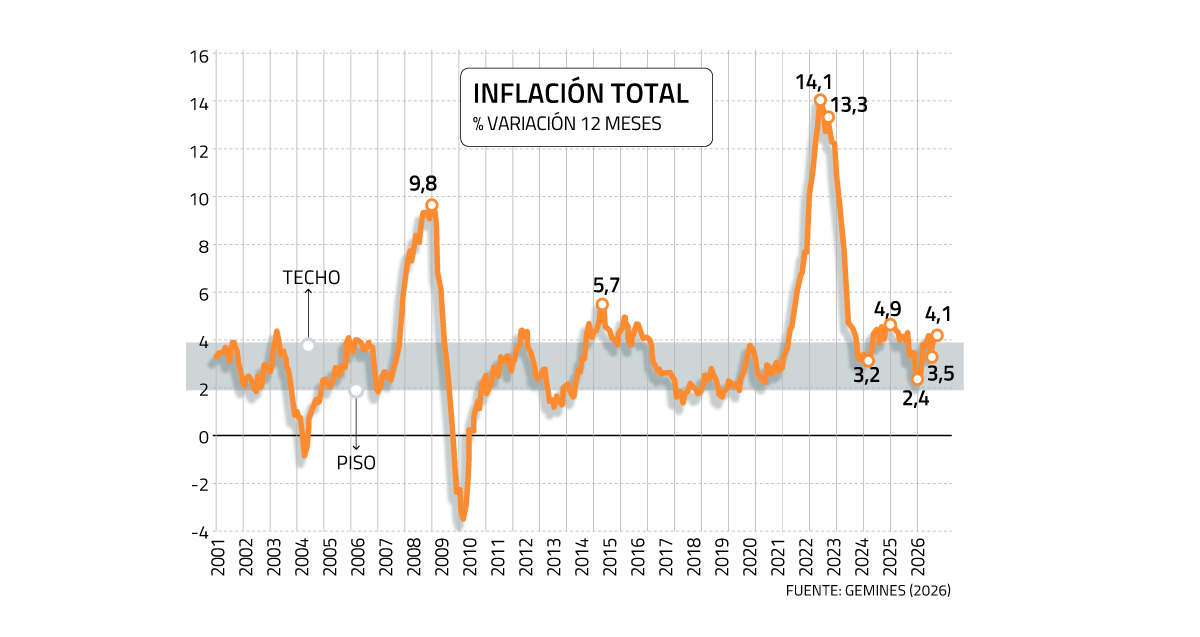
A eso se suma que la TPM es baja en el contexto internacional y que si bien desde 2020 el 77% de los meses las expectativas de inflación estuvieron ancladas al 3%, la inflación promedio ha sido 5,6%, casi el doble del objetivo, y que se ha situado sobre el techo del rango meta en el 81% de los meses desde ese año.
¿Qué ve el mercado?
De acuerdo con Scotiabank, el primer traspaso cambiario se verá en combustibles, que incidirían en torno a 0,3% en la lectura del Índice de Precios al Consumidor (IPC) de octubre, mientras que para noviembre se podrían ver traspasos cambiarios acotados en bienes transables, pero mitigados por el efecto CyberDay.
De esta forma, el banco prevé que en su próxima reunión el BC tenga un tono mucho más cauteloso respecto de la inflación “y elimine el sesgo totalmente neutral que tiene hace ya algunos meses”.
El economista senior del Observatorio del Contexto Económico (OCEC) de la UDP, Juan Ortiz, indicó que el tipo de cambio nominal registró un alza de 3,2% mensual entre septiembre y agosto, mientras que a octubre estaría nuevamente sobre el 3% mensual.
“En este escenario, el efecto se traspasa hacia el IPC transable, su magnitud depende de diversos factores como es el ciclo económico que atraviesa la economía, la propia volatilidad del tipo de cambio y el nivel de inflación, principalmente”, dijo.
De esta manera, frente a la política monetaria, consideró que todavía es preliminar un escenario de alza de tasa a fin de año y que la volatilidad del mercado energético y la depreciación del tipo de cambio nominal presionan hacia una trayectoria más alta del IPC, mientras se espera un repunte de la actividad para el próximo año.
“Estimamos que la autoridad monetaria mantenga la tasa a la espera de mayor información, pero hoy se espera un sesgo al alza de la TPM hacia principios de 2027, donde los próximos datos de IPC e IPC subyacente darán señales más claras de las presiones de precios en el corto plazo”, explicó.
En tanto, el economista senior de Bci Estudios, Antonio Moncado, señaló que el shock de oferta no se ha traspasado de forma importante hacia el indicador subyacente y que, mientras esto continúe y las expectativas sigan ancladas a la meta, se mantendrá la tasa en su nivel.
El economista jefe de Coopeuch, Felipe Ramírez, precisó que actualmente no existen antecedentes suficientes para comenzar a preparar una subida de la TPM.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Macroeconomía