Eventos políticos y resultados de empresas dominan los titulares. Brasil es uno de los protagonistas, después de que se confirmó la dramática huida de Flávio Bolsonaro hacia Estados Unidos. El Departamento de Estado ha confirmado que entregará visas al excandidato presidencial y a su familia.
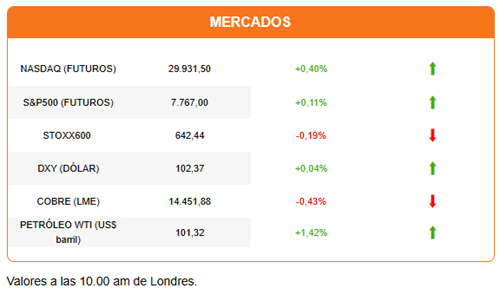
Mientras tanto, en los mercados financieros, las acciones tecnológicas reafirman su dominio y extienden su rally, gracias a los positivos resultados de la coreana SK Hynix.
La fabricante de chips de memoria reportó un aumento de más de siete veces en sus utilidades trimestrales y que su producción ya está comprometida hasta 2029. Además, anunció que entregará US$75.000 millones a sus accionistas.
Con su reporte, SK Hynix reforzó el impulso generado por la próxima salida a bolsa de Anthropic. Sus acciones saltaron 11%. El Kospi coreano se disparó más de 6% y el Nikkei japonés subió 1%, en una sesión mayoritariamente positiva en Asia. El escenario es distinto en Europa, donde las caídas de las acciones bancarias frenan y mantienen al Stoxx 600 en rojo. Los futuros estadounidenses avanzan hacia una apertura mixta. El Nasdaq extiende su repunte, el S&P500 opera con un alza moderada, mientras el Dow Jones cae un 0,18%.
El dólar modera su avance a la espera de la decisión de la Reserva Federal. El mercado espera que la Fed mantenga la tasa de interés en 4%, pero que sugiera un ajuste en la reunión de diciembre.
Analistas esperan acciones similares de parte del Banco Central Europeo y el Banco de Japón también esta semana. En el mercado local también hay expectativas de un alza de tasas en diciembre, tras el tono restrictivo adoptado por el Banco Central en su decisión de ayer.
Pero con los ajustes previstos para diciembre, la atención del mercado está en el corto plazo, específicamente en los resultados de Alphabet y Microsoft. Ambas empresas reportarán resultados tras el cierre de la sesión, y tienen el potencial de provocar importantes movimientos en los índices. La atención se centrará en sus planes de inversión para 2027 y las vías de financiamiento.
También se sigue con atención el recuento de votos en Israel. La coalición del primer ministro Benjamin Netanyahu desafía a las encuestas y toma la delantera al contabilizar alrededor de la mitad de los votos. Por ahora, se proyecta que ganaría unos 56 de los 61 asientos necesarios para tener mayoría y formar gobierno.
El resultado de la elección en Israel incidirá en la guerra en Irán. Si Israel avanza hacia una segunda ronda electoral, Netanyahu podría presionar a su coalición para unirse a una ofensiva militar mayor contra Irán. WSJ reporta esta mañana que Donald Trump habría advertido a países del Golfo Pérsico de que tal operación podría concretarse una vez pasadas las elecciones legislativas del próximo martes.
El petróleo reacciona al reporte y retoma las alzas. El barril de petróleo Brent transa en US$111 y el WTI se mantiene sobre los US$101.
Entre empresas, fuera de las acciones tecnológicas, los bancos europeos son protagonistas. UBS, BNP Paribas, Santander y Deutsche Bank ven caer sus acciones hasta un 3%, a pesar de reportar crecimiento en sus utilidades.
En la portada de Diario Financiero: Cámara despacha reforma al mercado de capitales al Senado, pero rechaza participación de las AFP en el ahorro para la vivienda.
HOY ESTAMOS ATENTOS A:
- Microsoft y Alphabet reportan resultados tras el cierre de la sesión.
- 15:00 La Reserva Federal anuncia su decisión de política monetaria, seguida por la rueda de prensa de su presidente, Kevin Warsh.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok





 Alto contraste
 IA
 {{/if}}