Las acciones avanzan, con el S&P500 buscando un récord en la apertura. Expectativas de nuevas tasas de dos dígitos en el crecimiento de utilidades, y una ola de optimismo tras los resultados electorales en Brasil, devolvieron el apetito por el riesgo en los mercados.
La positiva jornada de ayer estuvo impulsada por las grandes tecnológicas, con Nvidia marcando su primer cierre récord desde mayo. Las acciones de la tecnológica avanzan ya 0,71% apuntando a un nuevo máximo apenas inicie la sesión.
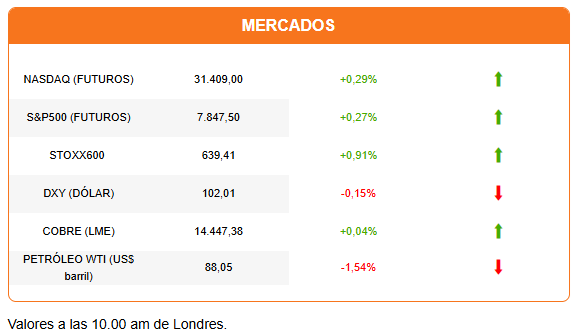
A pesar del impulso tecnológico, el Kospi coreano retomó las operaciones con una caída de 0,89%, y se desacopló así de la positiva sesión en Asia. Las acciones europeas avanzan pese a la alarma por las protestas en Francia y España. Entre los futuros estadounidenses, el Dow Jones lidera los avances con un 0,48%.
El petróleo retrocede más de 1%. Fuerzas de Yemen respaldadas por Arabia Saudita aseguran haber recuperado el control de una ciudad en el Mar Rojo antes tomada por milicias hutíes. Además, la Casa Blanca anunció un decreto para permitir la comercialización de diésel teñido (red diésel) exento del impuesto de 24 centavos por galón, hasta ahora limitado a aplicaciones a actividades agrícolas e industriales.
El euro se estabiliza en torno a 1,12, su nivel más bajo en 17 meses frente al dólar, de la mano de un repunte de los bonos franceses. El dólar frena su rally y opera a la baja, aunque aún cotiza en máximos desde mayo de 2025.
Los bonos también registran alzas moderadas. Pero la preocupación del mercado se mantiene. La tasa de los bonos del Tesoro a 10 años alcanzó anoche 5,34%, un nuevo máximo desde 2002, y el rendimiento a 30 años llegó a 5,70%.
El secretario del Tesoro, Scott Bessent, salió a calmar al mercado. Según Bessent, EEUU será capaz de reducir “muy rápidamente” el ratio deuda/PIB gracias a un aceleramiento del crecimiento de su economía.
Puede que haya sido su intervención verbal, puede que sea una búsqueda de refugio o el atractivo de las tasas, pero los bonos del Tesoro marcan esta mañana un ligero repunte y la tasa a 10 años cae a 5,27%, mientras que el retorno a 30 años cae a 5,63%.
El mercado, sin embargo, parece dispuesto a ignorar el riesgo de los mayores costos de financiamiento. Aunque Financial Times reporta que ya están afectando a las empresas, especialmente a las firmas con ratings de riesgo más altos.
Pero las alzas de ayer se citan como un ejemplo de que los inversionistas están dispuestos a obviar los riesgos inflacionarios de un petróleo que se mantiene en torno a los US$100 por barril, y tasas de interés más altas, mientras haya buenas perspectivas para las utilidades de las empresas. La temporada de resultados comienza la próxima semana, y Goldman Sachs anticipa un crecimiento de 27% en las utilidades de las firmas del S&P500.
La política sigue dominando la agenda. En Francia, se espera que las protestas adquieran una nueva dimensión, con los sindicatos anunciando que se unirán a las manifestaciones estudiantiles, en un “día nacional de movilización”.
En España, el presidente Pedro Sánchez prepara nuevos anuncios, posiblemente sobre los decretos para regular el mercado inmobiliario, tras los anuncios de dos de los sindicatos más grandes, que llamaron a una huelga general antes de las elecciones convocadas para noviembre.
Los ETFs de acciones brasileñas que cotizan en Europa anticipan una moderación del entusiasmo por el escenario del país tras las elecciones. Las acciones brasileñas subieron ayer casi 8% y el real subió más de 4% frente al dólar ante expectativas de que un gobierno de Flávio Bolsonaro llevaría adelante un necesario ajuste fiscal. Bolsonaro aparece como favorito, pero el presidente Lula da Silva se prepara para lanzar una renovada campaña apelando a los 33 millones de votantes que se abstuvieron en la primera vuelta.
En la portada de Diario Financiero: Mayor techo de deuda, menos traspasos a contrata y freno a las celebraciones que impliquen gasto fiscal marcan el Presupuesto 2027.
HOY ESTAMOS ATENTOS A:
- 09:15 La consultora ADP publica su reporte semanal de creación de empleo privado en EEUU.
- 09:30 EEUU reporta su balanza comercial de agosto.
- 10:05 Conferencias de la gobernadora de la Fed Michelle Bowman, y el presidente de la Fed de Nueva York y vicepresidente del FOMC, John Williams.
- 14:00 El Tesoro coloca deuda a 3 años. La tasa de la última operación similar fue de 4,474%.
- 15:00 Brasil reporta su balanza comercial de septiembre.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Bonos