La temporada navideña se acerca y las acciones del retail chileno vuelven a captar la atención de los inversionistas. Con las compras de regalos, tecnología, vestuario y alimentos concentradas en las últimas semanas del año, Falabella, Ripley y Cencosud enfrentan uno de sus períodos comerciales más importantes.
El escenario de consumo sigue siendo complejo. Según la Cámara Nacional de Comercio (CNC), las ventas presenciales minoristas de la Región Metropolitana retrocedieron 0,2% real en septiembre y acumulan una contracción de igual magnitud durante los primeros nueve meses de 2026. Aunque el tercer trimestre registró un crecimiento de 1,1%, el desempeño del comercio continúa condicionado por la debilidad del empleo y de los ingresos de los hogares.
La propia CNC advierte que las compras de fin de año podrían impulsar algunas categorías, pero difícilmente revertirán por sí solas el estancamiento del sector. Los analistas agregan que las ventas de la Navidad 2026 serán moderadas, con un consumidor más sensible a los precios, una mayor dependencia de las promociones y un desempeño desigual entre categorías y empresas del retail. Además, el alto desempleo, cercano todavía al 10% sigue afectando la capacidad de consumo, lo que impactará las ventas locales de los retailers.
En este contexto, las corredoras muestran preferencias distintas. Falabella concentra las recomendaciones más favorables entre los grandes retailers, Ripley ofrece exposición a una eventual recuperación del consumo discrecional y Cencosud destaca por sus valorizaciones, aunque enfrenta mayores dificultades para recuperar sus márgenes.
Falabella: la favorita de las corredoras
Falabella llega a la última milla del año con una posición privilegiada entre los analistas. La compañía tiene exposición a tiendas por departamento, comercio electrónico y un negocio financiero que ha fortalecido sus resultados. Además, su presencia en Perú y Colombia reduce la dependencia del consumo chileno.
LarrainVial identifica a Falabella como su acción preferida del sector. En su actualización de septiembre, la corredora elevó en 16% su precio objetivo y destacó tres factores: la resiliencia del consumo peruano, la rentabilidad de Banco Falabella y la fortaleza de Mallplaza.
La recuperación operacional también sustenta las recomendaciones de otras intermediarias. La corredora del BCI mantiene su recomendación de sobreponderar, con un precio objetivo de $ 8.100, mientras Credicorp Capital aconseja comprar, con una valorización de $ 7.500.
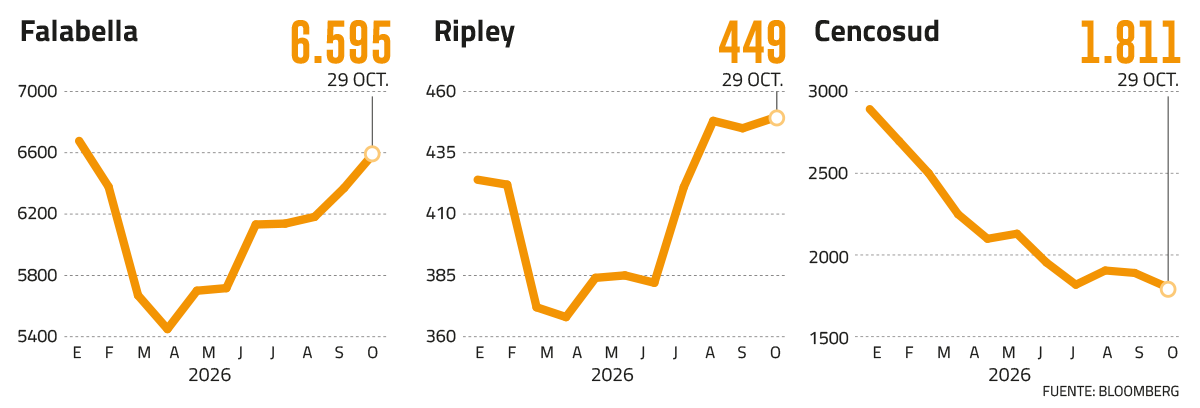
Sin embargo, no todos comparten ese optimismo. Morgan Stanley recomienda mantener una exposición equivalente al mercado, con un objetivo de $ 7.200, mientras Goldman Sachs mantiene una recomendación de venta y un precio objetivo de $ 6.400. Estas diferencias son relevantes considerando que la acción cotiza en torno a $ 6.650, cerca de sus máximos recientes.
El principal desafío durante Navidad estará en los márgenes. BCI advierte que la mayor actividad promocional y una base de comparación exigente podrían presionar la rentabilidad del retail.
“Para Falabella, la oportunidad no consiste únicamente en vender más, sino en aprovechar su escala comercial y su capacidad financiera sin sacrificar rentabilidad. Su valorización actual exige que la recuperación de los resultados continúe”, explica un analista.
Ripley, una apuesta más dependiente del consumo
Ripley presenta una situación diferente. Su exposición a tiendas por departamento la convierte en una beneficiaria potencial del aumento estacional de las compras de vestuario, tecnología y productos para el hogar, pero los analistas mantienen posiciones cautelosas.
La compañía enfrenta un escenario dispar entre Chile y Perú. Durante el segundo trimestre, sus ingresos consolidados crecieron 5,8% interanual, aunque el EBITDA retrocedió 10,5%, según el BCI.
En Perú, las ventas del negocio retail aumentaron 13,6% medidas en pesos chilenos, mientras las ventas de tiendas comparables avanzaron 10,4%. En Chile, en cambio, los ingresos del retail cayeron 4% y las ventas comparables retrocedieron 7,3%, afectadas principalmente por la normalización del flujo de turistas extranjeros.
“La recuperación del consumo durante Navidad podría favorecer sus ventas chilenas, aunque los descuentos necesarios para atraer compradores representan un riesgo para los márgenes. Ripley necesita demostrar que una recuperación de sus ventas puede traducirse en una mejora sostenida de la rentabilidad, particularmente en Chile”, dice un operador que sigue al papel.
BCI mantiene una recomendación neutral, con un precio objetivo de $ 530 por acción. Credicorp Capital recomienda mantener, con una valorización de $ 510, mientras LarrainVial establece un objetivo de $ 480.
La acción cotiza en torno a $ 450, por debajo de esas referencias. Sin embargo, el potencial de valorización no ha sido suficiente para convencer a las corredoras de adoptar recomendaciones más agresivas.
Cencosud: precios atractivos, pero mayores riesgos
Cencosud ofrece otra alternativa para aprovechar las compras de diciembre, gracias a su exposición a supermercados, mejoramiento del hogar y tiendas por departamento. Sin embargo, es también una de las compañías que concentra mayores diferencias entre analistas.
La acción cotiza alrededor de $1.826, significativamente por debajo de varios precios objetivo de las corredoras. Credicorp Capital recomienda comprar, con una valorización de $ 2.850, mientras BCI aconseja sobreponderar, con un objetivo de $ 2.400. MBI también mantiene una recomendación favorable, con un precio objetivo de $ 2.700.
En el extremo contrario aparece Jefferies, que la semana pasada rebajó su recomendación desde mantener hasta desempeño inferior al mercado y redujo su precio objetivo desde $ 3.000 hasta $ 1.600.
La corredora estadounidense argumenta que la elevada competencia en supermercados y la exposición relativamente limitada a canales de mayor crecimiento dificultan la recuperación de los márgenes. Además, la empresa controlada por la familia Paulmann tiene exposición al mercado brasileño, que sufrió esta semana tras la reelección de Lula de Silva. En el mercado destacan que el 9% de sus ventas provienen de su operación en Brasil.
Morgan Stanley también recortó su objetivo desde $ 2.800 hasta $ 2.500, al reducir sus estimaciones de rentabilidad para 2026 y 2027. Goldman Sachs mantiene una recomendación de venta, con un precio objetivo de $ 1.960.
“La Navidad puede impulsar las ventas de alimentos, regalos y artículos para el hogar, pero Cencosud enfrenta una dificultad adicional: cerca del 80% de sus ingresos procede de supermercados, donde las presiones competitivas son especialmente intensas”, advierte un analista. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 FALABELLA
 {{/if}}