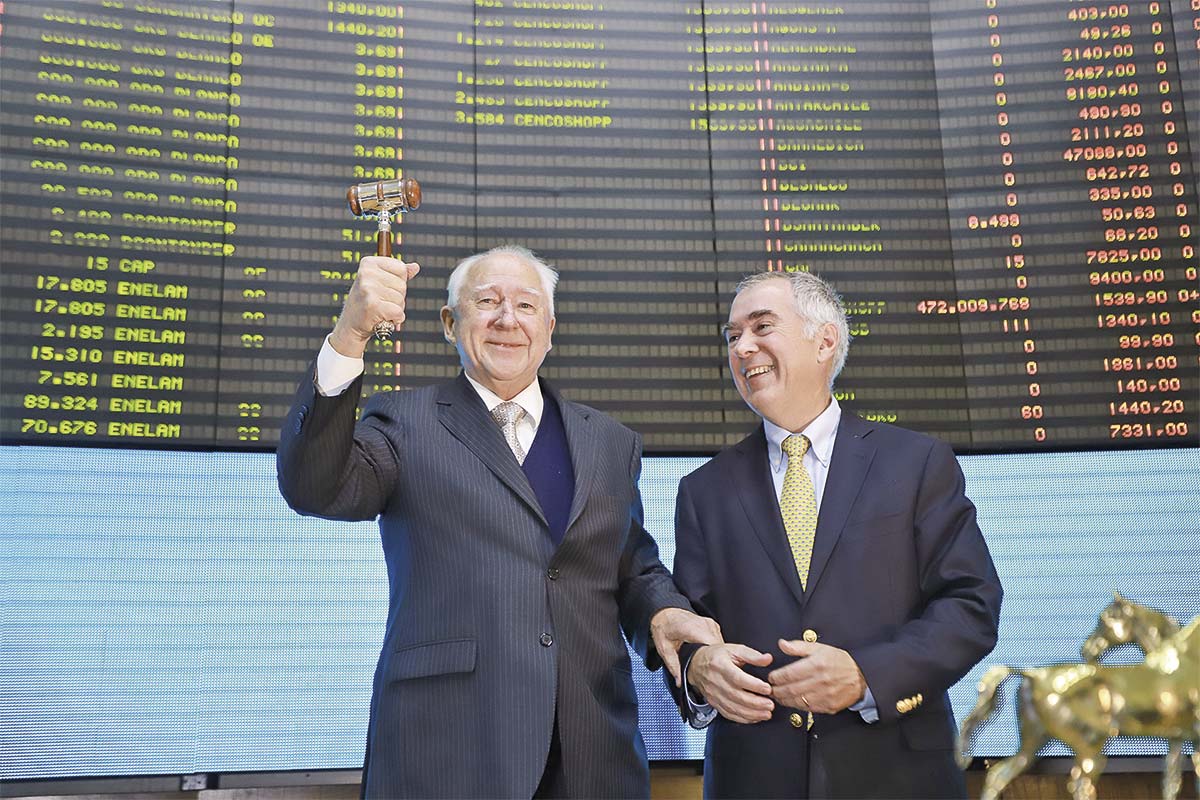
El viernes 28 de junio de 2019, Cenco Malls (exCencosud Shopping) hizo sonar con fuerza el último gran “campanazo” en la Bolsa de Santiago.
Aquel invierno, el brazo de centros comerciales del grupo de Horst Paulmann colocó 472 millones de acciones a $ 1.521 y recaudó cerca de US$ 1.055 millones. El libro casi triplicó la oferta y las AFP se quedaron con 58,5% de los papeles.
Fue la jugada maestra del empresario chileno de origen alemán que vendió el 28% de su propiedad sin ceder el control y, de paso, superó holgadamente el récord que Mallplaza había alcanzado un año antes, al obtener US$ 530 millones en su debut bursátil.
“Vamos a volver al crecimiento”, proclamó entonces el empresario, fallecido en 2025, sin imaginar que aquella operación quedaría marcada en la historia del mercado chileno, no solo como la más grande, sino también, como la última.
“Era otro país”, recordó un corredor de bolsa que estuvo en ese momento. Y no exagera. Era en muchos sentidos otro Chile: la Tasa de Política Monetaria (TPM) estaba en 2,5%, el dólar en torno a $ 680 y faltaban apenas 112 días para el estallido social.
Siete años después, el IPSA y los montos transados rondan sus máximos históricos, pero ninguna empresa ha vuelto a romper la inercia de la plaza local, salvo pequeñas colocaciones realizadas en el programa ScaleX de la Bolsa de Santiago. Además, algunas empresas decidieron dejar de transar y cerrar bursátilmente la compañía. Entre junio de 2019 y septiembre de 2026, la Bolsa de Santiago pasó de 205 a 176 sociedades inscritas.
US$1.055 millones llegó a recaudar Cenco Shopping el año 2019.
Agua en la piscina
No obstante, los banqueros de inversión y corredores de bolsa no bajan los brazos y esperan que se retomen las grandes aperturas de antaño o al menos ver un par de estrenos.
Por tamaño, el candidato número uno es Agrosuper, una compañía líder en su negocio que, además, en 2018 incorporó a AquaChile. Más atrás se ubican otros grandes nombres como Consorcio Financiero o alguna filial de las grandes papeleras del país.
Más allá de los candidatos, un factor relevante para este tipo de operaciones es saber si los inversionistas estarían dispuestos a participar de ellas.
El jefe de renta variable local de Credicorp Capital, Rodrigo Godoy, advirtió que la relación precio/utilidad del IPSA hoy supera las 12 veces, lejos de las 14 a 16 veces observadas cuando debutaron Mallplaza y Cencosud Shopping.
“Las mejores condiciones aún no se traducen en valoraciones suficientemente atractivas para que el vendedor se interese en diluir su participación”, resumió.
Y no han faltado intentos. Red Megacentro y Tecno Fast se inscribieron ante la Comisión para el Mercado Financiero (CMF), pero terminaron recurriendo a bonos. Enex, distribuidora de Shell ligada a Quiñenco, contrató bancos en 2022 para preparar una apertura que nunca se materializó.
También cambiaron las alternativas de financiamiento. “Hoy existen otras fuentes atractivas de capital, particularmente el privado”, indicó el presidente del Consejo Consultivo del Mercado de Capitales, Mauricio Larraín.
A ello se sumaron factores que terminaron por enfriar el mercado, como el estallido social, la pandemia, los retiros previsionales y los procesos constitucionales.
“¿Cómo esperas que una compañía se abra a la bolsa con ese tremendo debilitamiento institucional y altísimos niveles de incertidumbre? Ningún mercado resiste eso”, dijo Larraín.
“(MK4) es probablemente la iniciativa más relevante de los últimos años para reconstruir la generación de futuros emisores del mercado chileno”, sostuvo el gerente general de la Bolsa de Santiago, Patricio Rojas.
Las reglas del juego
En ese escenario, la reforma al mercado de capitales (MK4), actualmente en el Congreso, surge como la oportunidad para corregir parte de las trabas, según agentes del mercado.
“Es probablemente la iniciativa más relevante de los últimos años para reconstruir la generación de futuros emisores del mercado chileno”, sostuvo el gerente general de la Bolsa de Santiago, Patricio Rojas.
Por su parte, Larraín destacó la propuesta de extender el beneficio tributario sobre las ganancias de capital a acciones de compañías que mantengan al menos un 15% de capital flotante. La idea es incluir también a las empresas menos transadas. “Por lejos, es el cambio más potente en términos de la bolsa de valores”, afirmó.
La reforma propone, además, modificar quórums societarios para que los controladores puedan vender más acciones sin perder capacidad de decisión. Pero facilitar esa desconcentración también obligará a discutir cómo se resguardan los derechos de los minoritarios, añadió el exdirector general jurídico de la CMF, José Antonio Gaspar.
Uno de los puntos que ha concentrado mayor interés ha sido el segmento bursátil junior. La reforma de MK4 agrega incentivos al inversionista, como por ejemplo, deducir de sus impuestos hasta 35% de lo invertido con un tope.
La directora ejecutiva de FinteChile, Josefina Movillo, valoró la apuesta junior e indicó que si bien ScaleX ya permite negociar valores después de su colocación, “la diferencia con el nuevo segmento no estará simplemente en permitir su compraventa, sino en desarrollar un mercado con más participantes y transacciones efectivas”.
Entre los consultados predomina la idea de que en 2027 serán los primeros acercamientos y que las aperturas, si llegan, se concretarían más bien hacia 2028. Larraín se declaró “relativamente optimista”, pero condicionó ese horizonte a un mayor crecimiento, inversión y ahorro.
Para el socio de finanzas corporativas de EY, Javier Vio, el desafío está en “comenzar suficientemente temprano para que la compañía opere y se comporte como una empresa enlistada al menos un año antes de la OPI”, y también lo supeditó a variables de crecimiento e inversión.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 apertura a bolsa