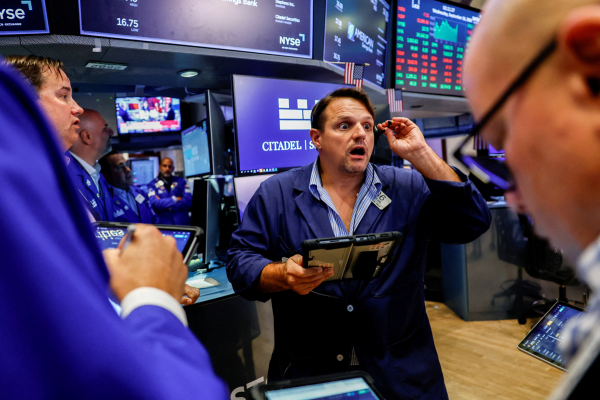
La bolsa chilena sufrió otro golpe más al cierre de este miércoles, pues los últimos datos locales pusieron de relieve los persistentes desafíos económicos de Chile, y además los inversionistas globales reanudaron las ventas de bonos del Tesoro a largo plazo.
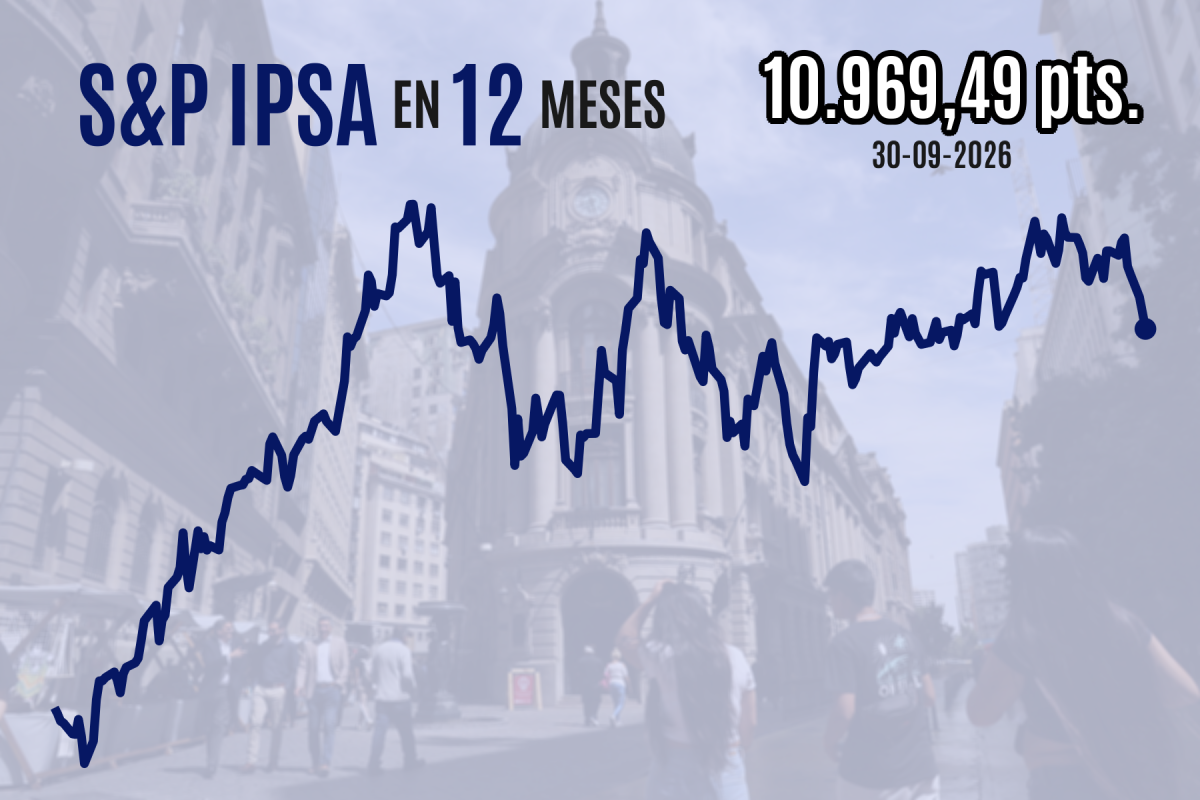
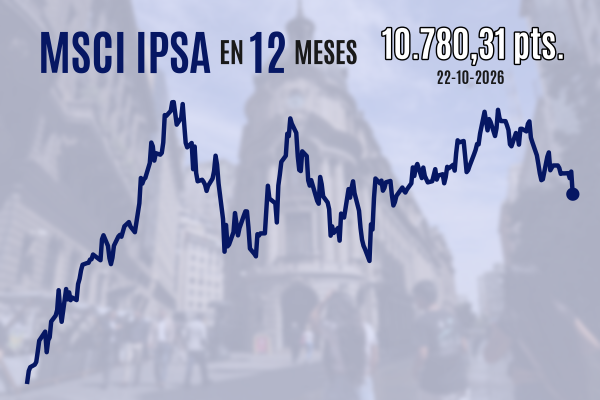
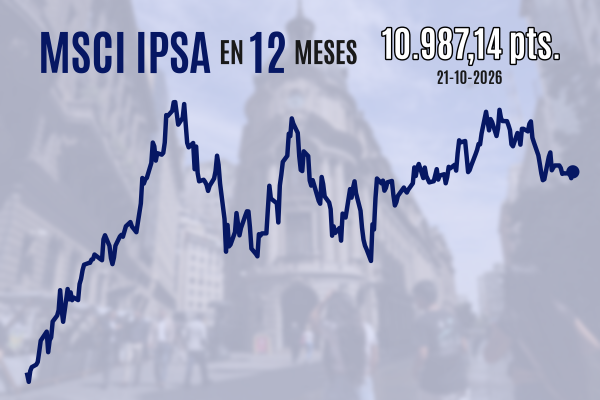
El MSCI IPSA retrocedió 0,8% hasta los 10.969,49 puntos, en una quinta sesión consecutiva de pérdidas y que lo deja en mínimos desde el 29 de julio. Esto se dio con un fuerte monto transado de casi $ 200 mil millones entre todas las acciones nacionales.
Los dos peores retornos del índice fueron los de Parque Arauco (-3,4%) y Cenco Malls (-3,3%), títulos que forman parte del sector inmobiliario comercial, sensible a los movimientos de tasas. SQM-B (-2,5%) y Latam (-2,1%) también destacaron negativamente, siendo además papeles de alta ponderación.
No fue un buen día para la economía local, pues la tasa de desempleo sorprendió con 9,6% en el trimestre junio-agosto, y las malas cifras sectoriales del octavo mes están haciendo prever un Imacec más débil en la lectura que se dará a conocer este jueves.
"Las proyecciones negativas de Imacec tienen un efecto, y además la situación externa sigue muy confusa, con una consistente alza en las tasa de interés de los bonos, que genera una salida de flujos de renta variable. La situación geopolítica sigue marcando un punto importante en la volatilidad y la incertidumbre. Eso confluyó en el ajuste de hoy, y terminamos con un IPSA negativo para lo que es el mes", dijo a DF el jefe de Estrategia de Renta Variable de Vector Capital, Jorge Tolosa.
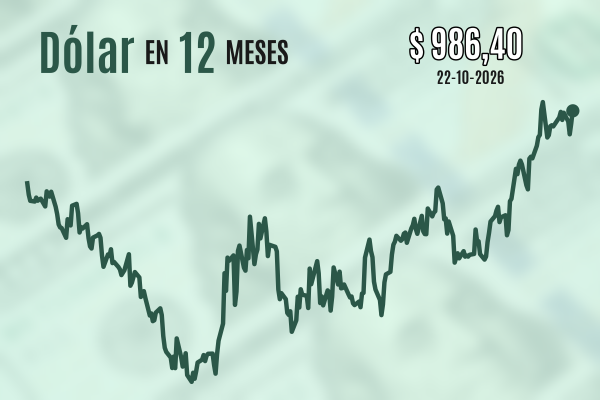
De hecho, septiembre fue para el IPSA el peor mes desde febrero de este año, con una caída de 3,1%. Medido en dólares, el descenso mensual se profundiza a 7,2% por la fuerte depreciación del peso chileno, y es el más negativo desde marzo.
Bolsas internacionales
En América Latina, solo las plazas de Brasil y Argentina subieron. Por su parte, el S&P 500 de Wall Street tuvo una caída de último minuto, perdiendo 0,3%; y el Dow Jones bajó 0,9%, aunque el Nasdaq subió 0,2%. Las bolsas de Europa continental cayeron, mientras que Asia en general tuvo una buena sesión, sobre todo en el caso del Nikkei (1,9%) japonés.
El rendimiento del Tesoro a 30 años se disparaba 6,4 puntos base (pb) a 5,63%, un nuevo máximo desde 2002, y tiró de la curva completa hasta que las tasas cortas borraron las caídas iniciales que produjo el informe de gasto en consumo personal (PCE, sigla en inglés).
El indicador de precios PCE subyacente (sin alimentos y energía) subió 0,2% mensual en agosto, una décima menos de lo esperado, y además desde una serie de julio revisada a la baja también en una décima. La tasa anual de este índice se cifró en 3%, tres décimas por debajo de las expectativas.
En todo caso, las señales fueron mixtas si se mira el conjunto de reportes publicado esta mañana. El PIB estadounidense del segundo trimestre subió 2,2% anualizado, en su lectura final, sobre el consenso de 1,5%, aunque vio una revisión a la baja en los indicadores de precios.
Más temprano, el reporte ADP de empleo privado superó las expectativas, previo a que este viernes se dé a conocer el reporte oficial de nóminas no agrícolas de septiembre.
Mientras tanto, el petróleo Brent se ha estabilizado cerca de US$ 105 por barril, aun cuando, según estimaciones separadas de JPMorgan y Goldman Sachs, los flujos desde Medio Oriente volvieron a los niveles de hace siete meses atrás, previo a que estallara la guerra entre EEUU e Irán.
El hito se logró en momentos en que, según reportes, Arabia Saudita rehabilitó buena parte del oleoducto Este-Oeste, una infraestructura clave para diversificar las exportaciones fuera del estrecho de Ormuz, donde Washington y Teherán han librado una lucha de bloqueos navales, aunque sin incidentes relevantes en los últimos días.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 IPSA