Las nóminas no agrícolas de septiembre hicieron prever una Reserva Federal (Fed) menos dura con su política monetaria, al menos en el cortísimo plazo, y en este contexto la bolsa chilena encontró el impulso necesario como para interrumpir -a duras penas- su racha de caídas.
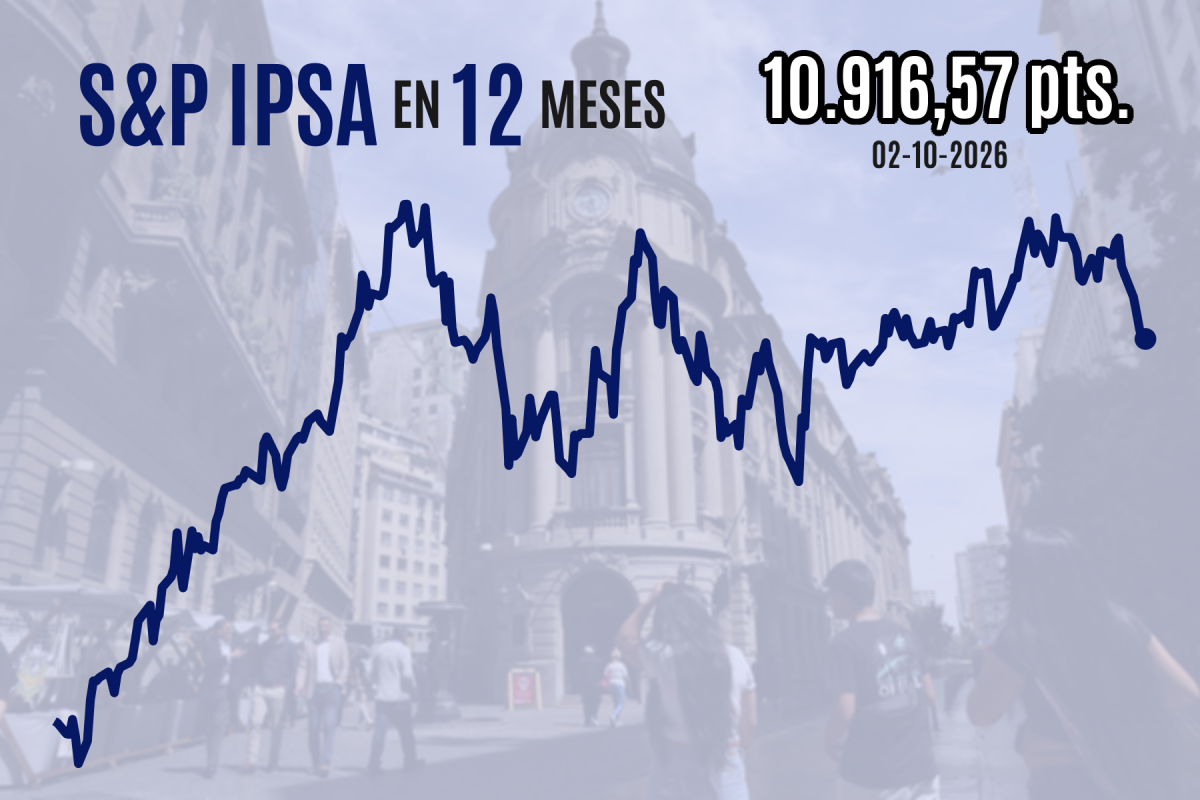
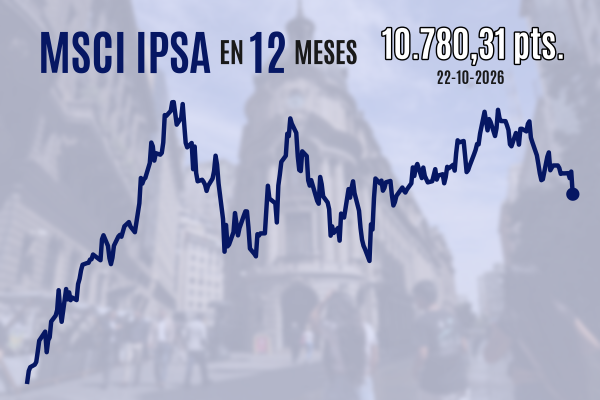
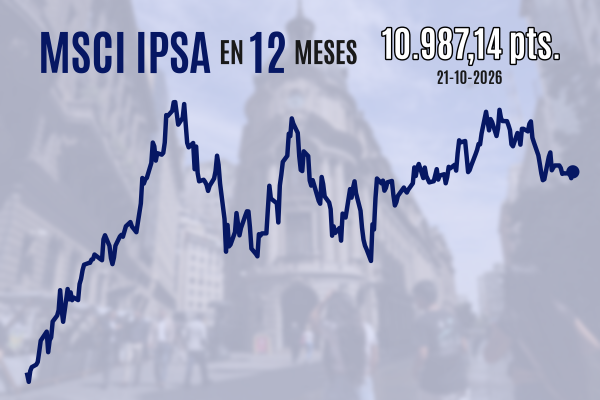
Después de seis días perdiendo terreno, el MSCI IPSA tuvo este viernes una jornada oscilante, que al final lo dejó en 10.916,57 puntos, lo que representa un alza de 0,08% respecto del cierre anterior.
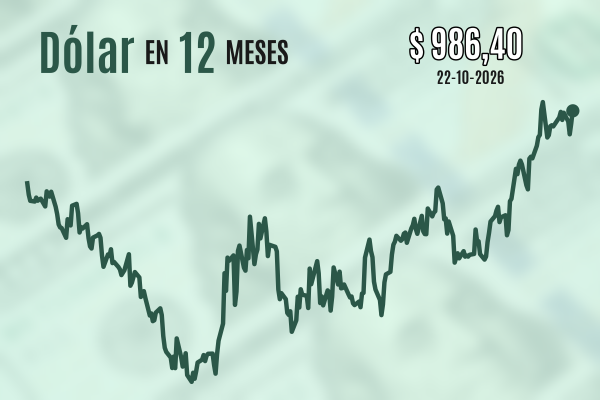
El índice retrocedió 3% en una segunda semana consecutiva a la baja, movimiento que se amplía a 5,9% si se incorpora el mal desempeño del peso chileno. De hecho, el IPSA ajustado por tipo de cambio encadena ocho jornadas y seis semanas en rojo. Su retorno acumulado de 2026 es una caída de 8,1%.
Fueron 19 de las 31 acciones del selectivo las que subieron este viernes, lideradas por Enel Américas (4,8%), SMU (2,6%) y Aguas Andinas-A (2,5%). Mientras, los tres grandes bancos del índice pujaron en sentido contrario. Los montos transados fueron bajos.
Más flexible, por ahora
Algunos otros indicadores bursátiles de América Latina se inclinaron por revertir sus bajas iniciales, entre los cuales el más destacado fue el brasileño Bovespa (2,5%). Al cierre de Wall Street, el Nasdaq aumentó 1,2%, el S&P 500 sumó 0,7% y el Dow Jones ganó 0,5%. En Europa, el continental Euro Stoxx 50 avanzó 1% y el FTSE 100 de Londres creció 0,3%.
Estados Unidos vio una creación de solo 29 mil nóminas laborales en el noveno mes, muchas menos que los 90 mil esperados, y además con una revisión neta que sustrajo 60 mil en los dos meses anteriores. Por su parte, la tasa de desempleo subió una décima a 4,2%, en lugar de mantenerse estable, y los salarios promedio crecieron a un menor ritmo de lo esperado.
La noticia hizo que los rendimientos del Tesoro se fueran para abajo a lo largo de la curva, pero luego estos movimientos se revirtieron por completo, y el treasury a 10 años mostraba un alza de 4,1 puntos base. Las tasas largas han subido consistentemente en los últimos días, por una larga lista de factores que van desde la inflación hasta el financiamiento de proyectos de inteligencia artificial.
Lo que no cambió en el curso de este viernes fue la nueva previsión respecto de los próximos movimientos de la Fed, con los mercados monetarios descontando solo 20% de probabilidad de que el banco central anuncie una nueva subida de tasas a fin de mes, cifra que este jueves se había acercado a 30%.
La idea de un ajuste tan pronto como en esta próxima reunión ya había estado perdiendo terreno durante la semana, tras datos de inflación más débiles de lo esperado y comentarios de funcionarios del banco central con un tono más dovish (flexible).
Mientras tanto, el petróleo Brent se estabilizó en US$ 102,8 por barril y el diésel ULSD retrocedía 2% a US$ 4,55 el galón, tras confirmarse que los países del G7 liberarán hasta 100 millones de barriles de diésel y crudo.
Esto ocurre en momentos en que los altos precios del diésel han estado ocupando un lugar central en las preocupaciones del mercado, mientras los flujos de petróleo crudo desde Medio Oriente ya se encuentran en niveles previos a la guerra entre EEUU e Irán, que estalló a fines de febrero.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 IPSA