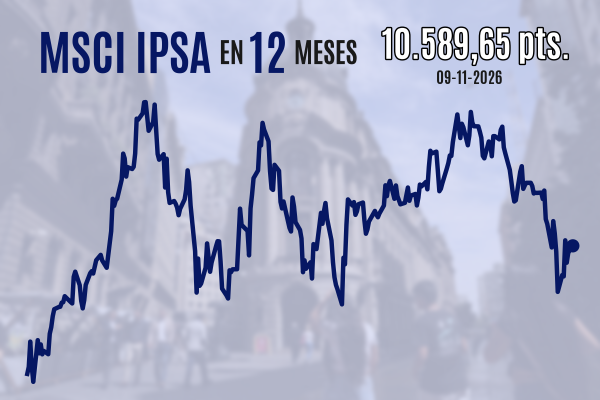
Tras cerrar septiembre con una caída de 2,93%, las corredoras de bolsa esperan que el S&P IPSA se recupere en octubre. Por ello, algunas intermediarias están aplicando cambios en los portafolios recomendados en busca de un escenario más auspicioso.
Considerando el panorama tras la caída mensual, los analistas estiman que la bolsa local tiene espacio para subir. El precio objetivo agregado del IPSA a 12 meses en Bloomberg es de 7.130,85 puntos, lo que implica un potencial de retorno de 25,4% desde los actuales 5.685,84 puntos.
“Vemos mayores catalizadores en Copec gracias a la puesta en marcha del proyecto MAPA. Esto llevaría a un aumento en su capacidad de producción y eficiencia”, dijo Banchile
Sector forestal
Inversiones Security aumentó su posicionamiento en el sector forestal, otorgando una mayor ponderación a Empresas Copec -aunque no sin una nota de cautela por las dudas sobre China-, y al contrario, redujo la apuesta por el sector financiero, quitando espacio a Santander.
“Si bien consideramos que el sector financiero mantendría niveles de rentabilidad atractivos, creemos que algunos riesgos se mantienen latentes, a la vez que esperamos que los indicadores de calidad de cartera continúen deteriorándose en el corto plazo”, argumentó Security.
Banchile también tiene preferencia por Copec, ya que a finales de septiembre le asignó un precio objetivo de $ 7.500 por acción. En lo que va del año, los títulos de la firma bajan levemente, cotizándose en $ 6.266, por lo que la visión de la corredora proyecta un alza de 19% a 12 meses.
“Cambiamos nuestra preferencia en el sector de celulosa incorporando a Copec a nuestra recomendación, ya que vemos mayores catalizadores en la compañía gracias a la puesta en marcha del proyecto MAPA. Esto llevaría a un aumento en su capacidad de producción y eficiencia, generando mayores ingresos y mejores márgenes, lo que a precios estables de la celulosa beneficiarían a Copec por sobre CMPC”, dijo Banchile.
Nevasa sí favoreció a CMPC en sus reajustes. “Cerca del 50% del Ebitda generado por esta compañía proviene de la celulosa”, cuyos precios “se verían favorecidos ante un repunte en la activad económica de China”, señaló el portafolio manager de Nevasa, Rodrigo Bertin.
Consumo básico
En tanto, Bci Corredor de Bolsa recomienda Cencosud. “Estimamos que la recuperación en actividad será ralentizada respecto de lo esperado inicialmente, factor que nos lleva a potenciar la presencia de un mayor componente de consumo básico por sobre el discrecional”, señaló la firma.
No es una novedad la preferencia que varios analistas han manifestado por el consumo básico. Security informó que el “consumo masivo mantiene una sobreponderación, a la vez que mantenemos la cautela en el sector retail”.
En el caso del sector financiero, Vector Capital también está reduciendo su posición en Santander, por una “proyección de resultados descendentes, sumado a una disminución del margen de interés, dado los menores niveles de inflación actuales y esperados y que además no se ve un crecimiento importante en el nivel de crecimiento de las colocaciones”.
Para Vector, una opción sería CCU, ya que proyecta un mejor escenario a nivel operacional, de la mano con la desaceleración de los precios al consumidor en Latinoamérica. Así, le asignó un precio objetivo de $ 7.200 por acción, con un potencial de retorno de 33% en 12 meses.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 mercados locales