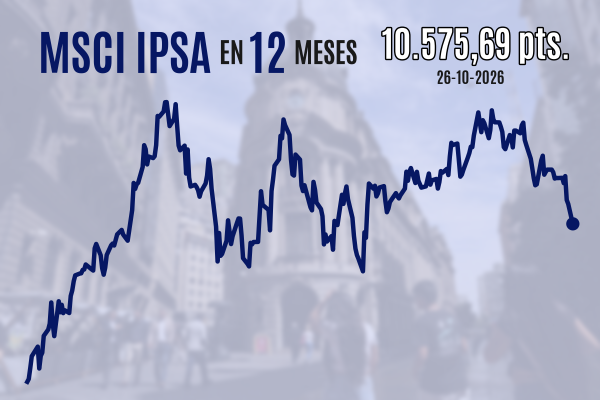
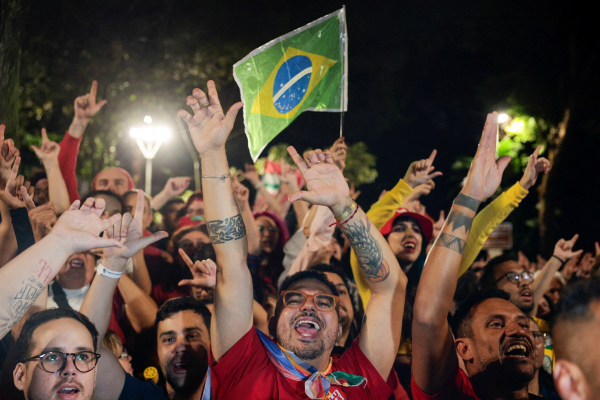
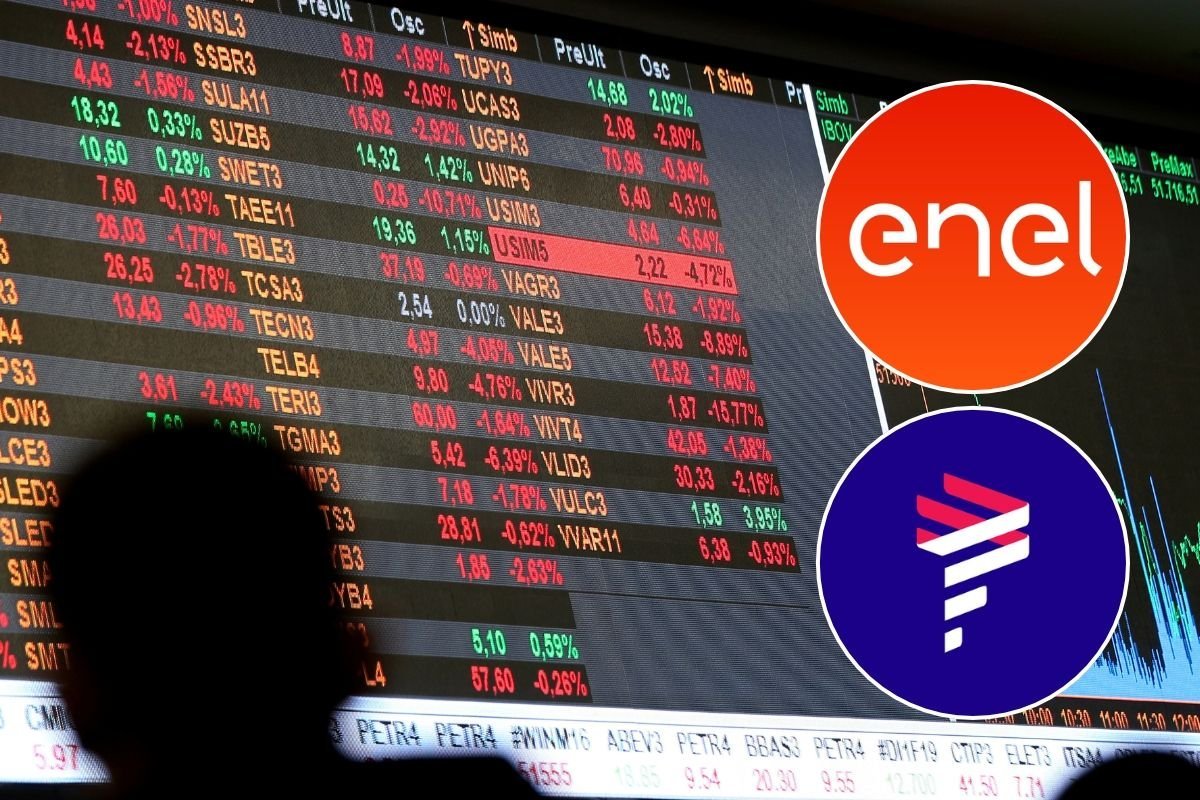
El desplome de la bolsa brasileña tras la reelección de Luiz Inácio Lula da Silva no tardó en sentirse en Chile. Mientras el principal índice de Sao Paulo, el Ibovespa, llegó a hundirse cerca de 17% este lunes, luego de que el mandatario se impusiera con el 51,79% de los votos frente al 48,21% de Flávio Bolsonaro, las acciones de compañías chilenas con operaciones en el gigante sudamericano encabezaron las pérdidas en la Bolsa de Santiago.
"Los inversionistas globales alocan sus recursos en fondos de inversión mirando a la región dentro de un mismo portafolio, aunque con distintas ponderación por país. Por tanto, si ven señales de su principal economía, ya sea positivos o negativos, que los llevan a mover sus capitales, se impacta el desempeño de activos financieros en toda la región", explicó a DF el economista jefe de Bci, Sergio Lehmann.
Entre los papeles del IPSA más castigados destacaron Enel Américas, con una caída de 7,83%, y Latam Airlines, que retrocedía 5,93%. Les siguieron CMPC (-2,04%), Embotelladora Andina-B (-1,60%), Itaú (-0,94%) y Cencosud (-0,78%), según las cotizaciones al momento de esta nota.
Las empresas chilenas más expuestas
Pero, ¿qué tan dependientes son estas compañías de Brasil? Según cifras del gerente de estudios de Renta 4, Guillermo Araya, al segundo trimestre de 2026, el 61% de los ingresos de Enel Américas provenía de ese país. Ocurre algo similar con Latam (46%), Embotelladora Andina (42%), CMPC (18,75%) y Cencosud (8,4%).
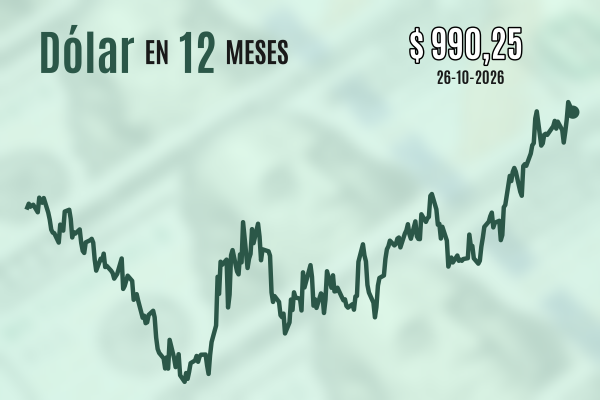
“La depreciación del real es una de las principales vías por las que esta situación puede afectar a las empresas chilenas”, advirtió el analista de mercados de XTB, Felipe Oyarzún.
En ese sentido, el analista senior de Bci Corredora de Bolsa, José Ignacio Pérez, explicó que el impacto sobre las valorizaciones de estas empresas se transmite principalmente por esta depreciación, dado que reduce el valor de los ingresos generados en Brasil al convertirlos a otras monedas. Además, otro factor que juega en contra es el aumento del riesgo país, que eleva las tasas de descuento utilizadas para valorar sus negocios y, con ello, reduce su valor presente.
Enel Américas
En ese escenario, Pérez identificó a Enel Américas como una de las compañías más vulnerables, dado que Brasil aporta algo más de la mitad de su Ebitda.
"En negocios como la distribución eléctrica en Sao Paulo y Río de Janeiro, sus ingresos están anclados a la economía interna en reales", explicó.
Latam
En Latam, por ejemplo, los ingresos generados en Brasil pierden valor frente a gastos denominados en dólares, como el combustible. Pérez agregó que a ello se suman los arriendos de aeronaves, también dolarizados, por lo que una depreciación acelerada del real podría comprimir los márgenes de la aerolínea.
Además, en términos operativos, Brasil es el mayor mercado para la aerolínea de bandera chilena, representando cerca del 40% de su participación regional.
CMPC y Copec
Distinto es el caso de CMPC y Empresas Copec, cuyas exportaciones de celulosa generan ingresos en dólares que podrían compensar parte del efecto cambiario. Según Pérez, CMPC cuenta con una cobertura natural, ya que una depreciación del real también reduce sus costos de producción locales medidos en dólares. Sus principales riesgos estarían asociados a un menor consumo en el negocio de productos de papel y al desarrollo de nuevas inversiones.
Cencosud
En Cencosud, en tanto, el riesgo pasa por un debilitamiento del consumo si la incertidumbre mantiene elevadas las tasas de interés. No obstante, el analista de Bci destacó que Brasil representa apenas cerca del 5% de su Ebitda consolidado, por lo que el impacto sería más acotado y su caída bursátil respondería principalmente al castigo generalizado sobre las empresas expuestas a ese mercado.
Andina
Otro caso a monitorear es Embotelladora Andina, que obtiene cerca del 30% de su Ebitda de Brasil, según Bci. Pérez explicó que una caída del real encarece insumos dolarizados, como los envases plásticos y las latas de aluminio. Sin embargo, a diferencia de Enel Américas, Andina cuenta con mayor flexibilidad para ajustar precios y formatos de sus productos, mientras que un eventual aumento del gasto social podría favorecer el consumo de bebidas.
¿Oportunidad de compra o mayor cautela?
Tras las fuertes caídas, la pregunta que surge entre los inversionistas es si el castigo bursátil abre una oportunidad de compra o anticipa un período de mayor incertidumbre.
En Renta 4 se inclinan por la primera opción. “Estimamos que el ajuste que están registrando las acciones chilenas con operaciones en Brasil representa una oportunidad de compra”, sostuvo Araya, quien considera que el comportamiento responde más a una reacción de corto plazo que a un deterioro de las perspectivas de estas compañías.
Desde Vector Capital, en cambio, optan por mayor prudencia. Su jefe de estrategia de renta variable, Jorge Tolosa, advirtió que Lula deberá enfrentar importantes desafíos fiscales y negociar su agenda con un Congreso donde la derecha controla ambas cámaras. Ante este escenario, recomendó evitar decisiones apresuradas y esperar las primeras señales económicas del nuevo gobierno antes de tomar posiciones.


 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Brasil
 {{/if}}