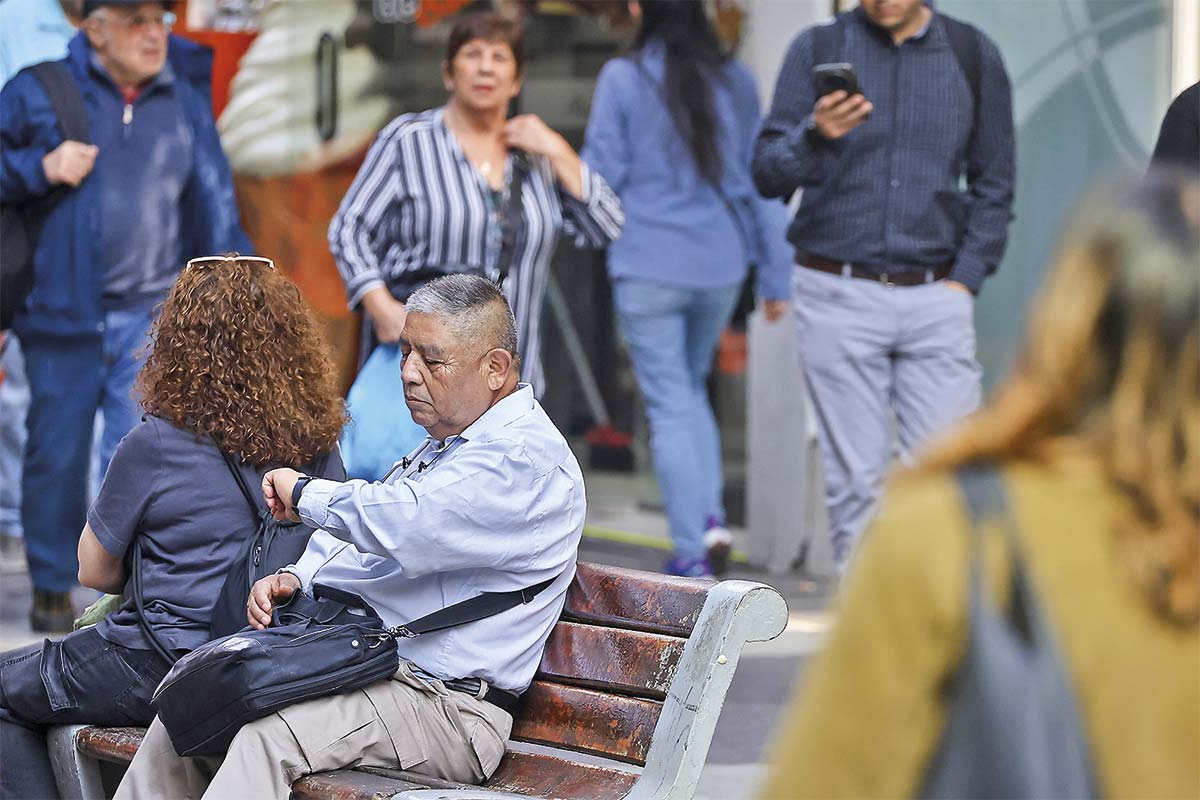
La caída de más de 10% que sufrió el fondo E entre enero y septiembre de 2026 planteó una interrogante: cómo responderá el nuevo esquema de fondos generacionales ante pérdidas en los activos que debieran proteger a quienes están próximos a jubilar.
Un estudio del académico del Observatorio del Contexto Económico de la Universidad Diego Portales (OCEC-UDP), Miguel Lorca, entregó algunas luces. Mediante una simulación, concluyó que los fondos generacionales habrían amortiguado un escenario adverso en los activos conservadores para la mayoría de los afiliados, aunque esa protección disminuiría al acercarse el retiro.
El ejercicio utilizó el peor desempeño histórico registrado por el fondo E durante seis meses consecutivos. Si se hubiese producido 10 años antes de la edad legal de jubilación, 60 para las mujeres y 65 para los hombres, el fondo generacional habría reducido su impacto para el 88% de los afiliados.
La proporción bajaría a 81,5% si el shock ocurriera cinco años antes del retiro y a 73,4% durante los seis meses previos. Así, la protección sería menor entre quienes disponen de menos tiempo para recuperarse de una pérdida.
El análisis no reprodujo la caída del fondo E de 2026, ya que abarcó entre 2008 y 2025 y el estrés se construyó a partir de la peor secuencia histórica disponible. Tampoco permitió separar el efecto de la renta fija, los swaps u otros instrumentos, ni supuso que los futuros activos de protección tendrán la misma composición del actual fondo conservador.
El estudio indicó que un diseño de fondos generacionales más agresivo puede incrementar el ahorro esperado, pero también profundizar las pérdidas.
Más saldos y más riesgos
El estudio también evaluó el desempeño que habrían tenido los fondos generacionales. Para ello, utilizó las historias previsionales de 22.281 afiliados y comparó sus resultados con la trayectoria que siguieron en los fondos A, B, C, D y E.
Con ello, el 66,6% habría terminado con un saldo mayor. En promedio, la rentabilidad anualizada habría aumentado 0,36 punto porcentual, el ahorro final en UF 22,15 y la pensión autofinanciada en 3,15%.
Sin embargo, la mayor acumulación se acompañaría de más volatilidad y un riesgo superior de pérdidas extremas. El documento indicó que “los fondos generacionales pueden mejorar los saldos para una mayoría”, pero advirtió que no todos los afiliados obtendrían mejores resultados y que aumentaría su exposición a escenarios adversos.
Además, detalló que las mayores diferencias de saldo se concentrarían entre 11 y 20 años antes de la edad legal de jubilación, con un máximo entre 11 y 15 años. Cerca del retiro, la ventaja en rentabilidad disminuiría mientras el riesgo seguiría por encima de la trayectoria observada en los multifondos.
La trayectoria
Los fondos generacionales agruparán a los afiliados por cohortes y modificarán gradualmente sus inversiones. Así, los jóvenes tendrán una mayor exposición a activos de crecimiento y el riesgo disminuirá conforme se acerquen al retiro.
Para Lorca, la principal definición será cómo se calibrará esa trayectoria: cuándo comenzar a disminuir el riesgo, con qué velocidad hacerlo y cuánta exposición mantener después de la jubilación. El informe señaló que “el momento y la velocidad del de-risking” serán determinantes para el desempeño del nuevo régimen.
Un diseño más agresivo puede incrementar el ahorro esperado, pero también profundizar las pérdidas; uno más conservador entrega mayor protección, aunque puede limitar la acumulación.
La investigación no identificó una trayectoria que resulte superior para todos los afiliados. El balance dependerá del riesgo asumido para conseguir una mayor acumulación.
Además, aclaró que se trata de una simulación basada en datos históricos y no de una proyección de las rentabilidades que obtendrán los fondos generacionales.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Daniel Vizcarra