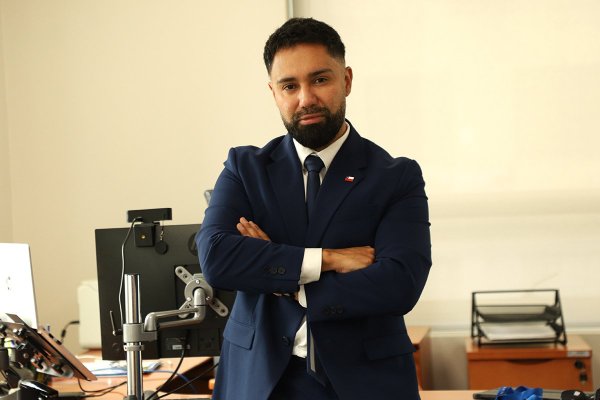
“No es un caso de afectación a la salud de la población, pero sí a la fe pública”. El superintendente de Medioambiente, Emanuel Ibarra, sintetiza de esa forma la investigación por la presunta manipulación de datos ambientales por parte de ENAP, cuyos cargos fueron formulados esta semana tras seis meses de diligencias y sobre los cuales la empresa se puede defender o presentar un plan de cumplimiento.
En esta conversación con Señal DF, Ibarra reconstruye la línea temporal, afirma que la SMA saca lecciones y envía un mensaje no solo al resto de emisores de la bahía de Quintero, Concón y Puchuncaví, sino a todos los titulares que se auto reportan: “la SMA no es un organismo fiscalizador iluso. No hay espacio para información falsa ni para información incompleta”.
-¿Qué parte de los cargos que se le formulan a ENAP se basa en hallazgos propios de la Superintendencia y qué parte en la información que entregó ENAP?
-Esta investigación, con los cargos gravísimos, comenzó a propósito de gestiones que hace la Superintendencia. ENAP tiene que cargar en los sistemas de la SMA información asociada a la recuperación de azufre y otra a la cuantificación de emisiones, que son los dos cargos involucrados y los que calificamos como gravísimos. Un cargo se refiere al porcentaje de captura de azufre y el otro a si se superó o no el límite de emisión de dióxido de azufre.
En el caso de la recuperación de azufre, el año 2024 la SMA comienza a detectar inconsistencias en el reporte. Ahí empezamos una investigación dirigida a ENAP, preguntándole, a través de requerimientos de información, qué pasaba con estas inconsistencias. Se le hizo una serie de requerimientos, la empresa contesta y finalmente, en abril y mayo de este año, en dos presentaciones, reconoce que hubo una alteración de los datos que estaba ingresando para simular un cumplimiento de recuperación de azufre que no existía.
-La empresa ha dicho que esto lo detectaron con procesos internos y que en enero de este año se activaron los controles formales. ¿Fue la SMA entonces la que encontró y alertó de estas inconsistencias?
-ENAP entregó información y nos ha esclarecido ciertos hechos, pero acá no hubo una autodenuncia formal. Hubo una investigación donde la SMA detecta estas inconsistencias y empieza a preguntarle a la empresa, y la empresa en esas respuestas va aclarando la situación hasta mayo de 2026, cuando reconoce esta alteración de los datos ingresados a nuestro sistema.
-¿Cuándo tiene ENAP la primera comunicación de parte de la SMA?
-El 25 de noviembre de 2024 la SMA le hace un requerimiento de información a la empresa, donde le comunica que hay inconsistencias. La Superintendencia llegó mucho antes de esa fecha (enero de 2026) a decirle a la empresa que su reporte no estaba mostrando información consistente. Nosotros no tenemos conocimiento de cómo son los flujos de información dentro de la empresa. La única certeza que tenemos es que en noviembre de 2024 hicimos un primer requerimiento de información a la compañía, pidiéndole explicaciones por inconsistencias en los datos. Lo que pasó después entre los representantes legales y los mandos medios es algo que no conocemos, porque no sabemos cuál es su flujo interno.
-El PPDA obliga a la empresa a entregar cada enero un informe de cumplimiento y la SMA hace un examen de información anual. Estos informes se aprobaron entre 2021 y 2025 y en ninguno se detectó la “fórmula robustecida”. ¿Qué se revisaba en esas fiscalizaciones anuales: la forma o el fondo?
-Se hace una revisión de los dos aspectos, de forma y de fondo. En este caso en particular, el análisis se enfocó principalmente en la calidad del dato, y ahí es donde nuestra área de fiscalización empieza a ver que el dato que estaban entregando no era coherente con la realidad y que en ciertos casos mostraba cumplimientos sobre el 100%. Se empezaron a ver una serie de inconsistencias, y es eso lo que origina las preguntas que le hacemos a la empresa para que aclare la situación. Ahí aparece la respuesta final de la empresa, en mayo de 2026, donde dice que esos datos fueron alterados.
-¿Ese 100% se daba en la captura?
-En la captura. En el otro cargo, el de superar el límite de dióxido de azufre, lo que ocurrió es que la empresa no informó una de las fuentes de este contaminante, que es la corriente de flaring, el gas de antorcha. De acuerdo con el plan, y para tener la metodología que establece los límites, la empresa tiene que informar todas las fuentes que emiten este contaminante. ENAP mide la corriente de flaring desde el año 2021 y nunca la informó. Entonces, todos los datos de sus emisiones y los ejercicios para calcularlas estaban sin esta información. Ahí se detecta que no estaba siendo informada, y cuando se suma esa corriente nos dio superaciones. Por eso se formuló el cargo de superación del límite de dióxido de azufre.
-Si el flaring se medía desde 2021, ¿por qué la SMA no lo detectó en su momento?
-La metodología no consideraba la corriente de flaring porque ENAP no la reportó, debiendo hacerlo según las obligaciones del plan. El plan dice: usted tiene que reportar todas las fuentes de este contaminante. Entonces se aprueba una metodología que no considera el flaring porque no se reportó, y ellos tenían esta información desde 2021, porque tenían un flujómetro que medía justamente esa corriente. En todos sus reportes, y para obtener la metodología, esta corriente no fue informada y, por lo tanto, no fue considerada.
Cuando la SMA detecta que existe esta corriente y que se tiene que considerar para el cálculo de la emisión, tiene que hacer una reconstitución de todas las emisiones de los años anteriores, y por eso se formula la superación del límite para los años 2023 y 2024.
-Si la línea base del PPDA para ENAP se construyó sin este componente, ¿quiere decir que las metas del plan estuvieron mal calculadas desde su origen?
-Más que el plan nos haya dado un límite equivocado, es que la metodología no contaba con la información del flaring y, al no considerarla, el reporte estaba con información incompleta. El límite se fijó con una cuantificación de emisiones que hizo el Ministerio del Medio Ambiente, tomando una situación de emisión global. El incumplimiento tiene más bien que ver con que la metodología omite la corriente de flaring y después los reportes también la omiten.
-En junio la empresa dijo que tenía una fórmula robustecida que le había entregado a la SMA en su minuto. Uds dicen que lo detectaron en 2025. ¿Qué pasó entre 2021 y 2024, cuando se aprobaron estos informes sin detectar que se estaba reportando erróneamente?
-Justamente por esta alteración de datos, la SMA emitió informes de cumplimiento que no eran efectivos, que no eran reales. Al analizar las inconsistencias de los datos, a fines de 2024 y en 2025, llegamos a la conclusión y detectamos esta entrega de información falsa. Hubo un ejercicio preliminar que no era efectivo porque había datos alterados, y un ejercicio que hoy relevamos en nuestra formulación de cargos y que muestra justamente esta alteración y, por lo tanto, la entrega de información falsa.
-ENAP ha reiterado que estos incumplimientos no afectaron a la población. ¿Tiene la SMA cómo comprobar que no se haya generado tal efecto?
-Nosotros hemos analizado cuáles son los efectos de estos dos incumplimientos gravísimos y, hasta el momento, con todo el análisis que hemos hecho de la calidad del aire en el sector, estos incumplimientos no han generado un riesgo significativo para la salud de las personas. Sin embargo, eso se tiene que seguir monitoreando: tenemos que seguir viendo cómo se comporta la empresa de aquí en adelante, y además Concón, Quintero y Puchuncaví es una zona que estamos monitoreando permanentemente. Pero, a la fecha, no hay un antecedente que nos diga que estos incumplimientos generaron un riesgo significativo para la salud de las personas.
-Y si la SMA no detectó afectación a las personas y según los datos los incumplimientos fueron con poca diferencia a lo establecido en la norma, ¿cuán grave es que ENAP haya transgredido el plan ambiental?
-Hasta el momento, este es un caso que no ha mostrado infracciones que hayan provocado riesgo significativo a la salud de las personas. La gravedad del caso está asociado a la entrega de información falsa e incompleta, lo cual impacta en la fe pública y las bases del sistema de reportabilidad ambiental.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Energía
 {{/if}}