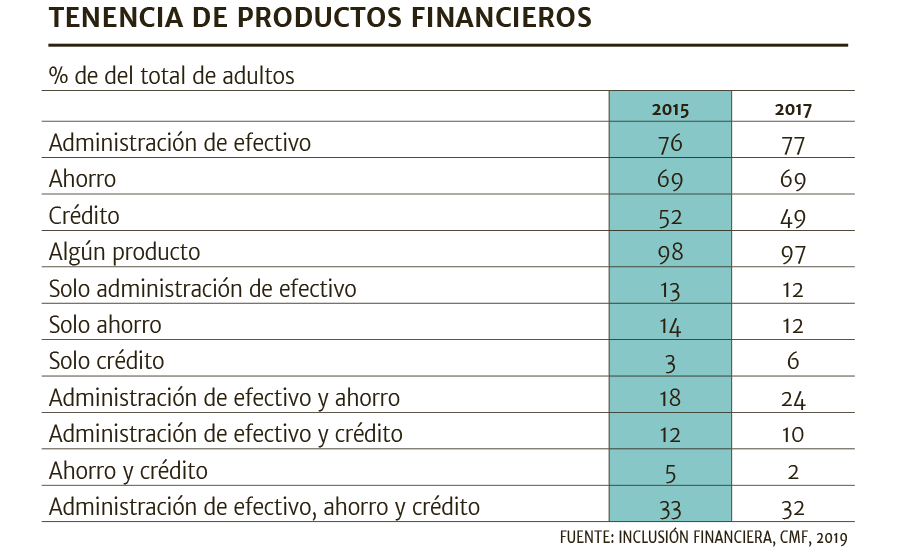
Según el estudio de Inclusión Financiera de la Comisión de Mercados Financieros (CMF), en 2017 el 97% de los adultos tenía, al menos, algún producto financiero -administración de efectivo, crédito o ahorro- en un banco y un 32%, contaba con los tres productos.
Uno de los principales problemas de la inclusión financiera es el acceso a crédito. Sólo un tercio de la población adulta con cuenta –vista o corriente- posee una tarjeta de crédito bancaria y un 14%, línea de crédito asociada a la cuenta corriente. Las cuentas a la vista no tienen esta opción.
En esta encrucijada, la respuesta llega de las FinTech, startups de finanzas que incorporan tecnología en su quehacer y en sus modelos de riesgo, lo que les ha permitido llegar a segmentos de la población que no tienen pocas opciones de acceder a financiamiento bancario.
El fundador de Cumplo, Nicolás Shea, señala que la tecnología tiene un efecto democratizador, porque permite “mostrarse a personas que estaban ocultas a través de redes como LinkedIn o Facebook”, lo que es clave a la hora de solicitar financiamiento.
“Lo que hoy falta agregar es la información financiera, el comportamiento positivo, la deuda consolidada, de manera que esa información sea transparente para que el capital fluya de manera eficiente. Hay que abrir la información financiera de todos los chilenos de una manera inteligente”, afirma Shea.
Cumplo, -plataforma de crowdfunding que da acceso a créditos a la Pequeña y Mediana Empresa (PYME)- es una “plaza virtual, donde gracias a la tecnología, se encuentran oferentes con demandantes de dinero. Cumple existe gracias a la tecnología”, sostiene.
Tasas justas
Sebastián Robles, fundador de Kredito, plataforma que otorga microcréditos entre $ 50.ooo y $ 200.000, comenta que la bancarización está resuelta en Chile, debido a productos como la cuenta RUT de BancoEstado y otros emergentes como MACH de Bci.
“El gran desafío es el acceso a créditos y a créditos a tasas justas. Hoy sólo un 10% tiene línea de crédito y un 16% accede a crédito de consumo con su banco. El resto se endeuda con las tarjetas del retail con tasas de interés más altas que los bancos”, afirma Robles.
Plantea que las FinTech pueden ofrecer tasas más justas, porque al tener canales 100% digitales, tienen costos de distribución más bajos. En cambio, un retail o caja de compensación “tiene costos de distribución carísimos que se los transmiten al usuario”.
Según el emprendedor, los menores costos de las FinTech se traducen en “tasas de todas maneras más bajas que el retail. Por ejemplo, en Kredito buscamos ser más competitivos que una caja de compensación que cobra la máxima legal porque son ineficientes”.
Afirma que la tecnología también se puede utilizar en la medición de riesgo de la cartera. En el caso de Kredito, utilizan inteligencia artificial para medir el comportamiento pasado de una persona para alimentar comportamientos predictivos. “La información se puede obtener de múltiples fuentes, de alianzas, del usuario, de redes sociales”, afirma Robles.
También plantea que las FinTech absorben muy rápido las nuevas tecnologías. “Nos integramos con con Amazon Quantum Ledger, una tecnología blockchain que nos permitirá tener trazabilidad de los créditos y que es mucho más económica”, cuenta.
Usos diversos
El fundador de Khipu, Roberto Opazo, señala que productos como la cuenta RUT de BancoEstado, determinan que el país tenga un alto índice en inclusión financiera. El problema, dice, es que la mayoría de la gente “simplemente recibe el sueldo, saca todo el efectivo y funciona en efectivo”.
“Inclusión financiera no es solo tener un producto financiero donde recibir el sueldo, sino tener un valor de uso, y para que haya un valor de uso es necesario que el mercado sea interoperable y que facilite la innovación”, afirma Opazo.
Khipu, por ejemplo, se usa para cargar fondos en medios de pago como tarjetas de crédito, tarjetas de prepago, o para comprar criptomonedas. Y la aplicación permite intercambiar pagos entre las personas, lanzar al mercado nuevos productos. Entonces “no se trata solo de tener un producto financiero, sino cómo le doy valor de uso a ese producto y lo uso muchas veces”, sostiene el emprendedor.
Comenta que Khipu simplifica la interoperabilidad y permite que comercios inventen nuevas formas de cobrar y pagar. “Ahí se desarrolla la verdadera inclusión financiera, cuando funcionamos con productos financieros en vez de efectivo”, dice Opazo.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 FinTech




























































